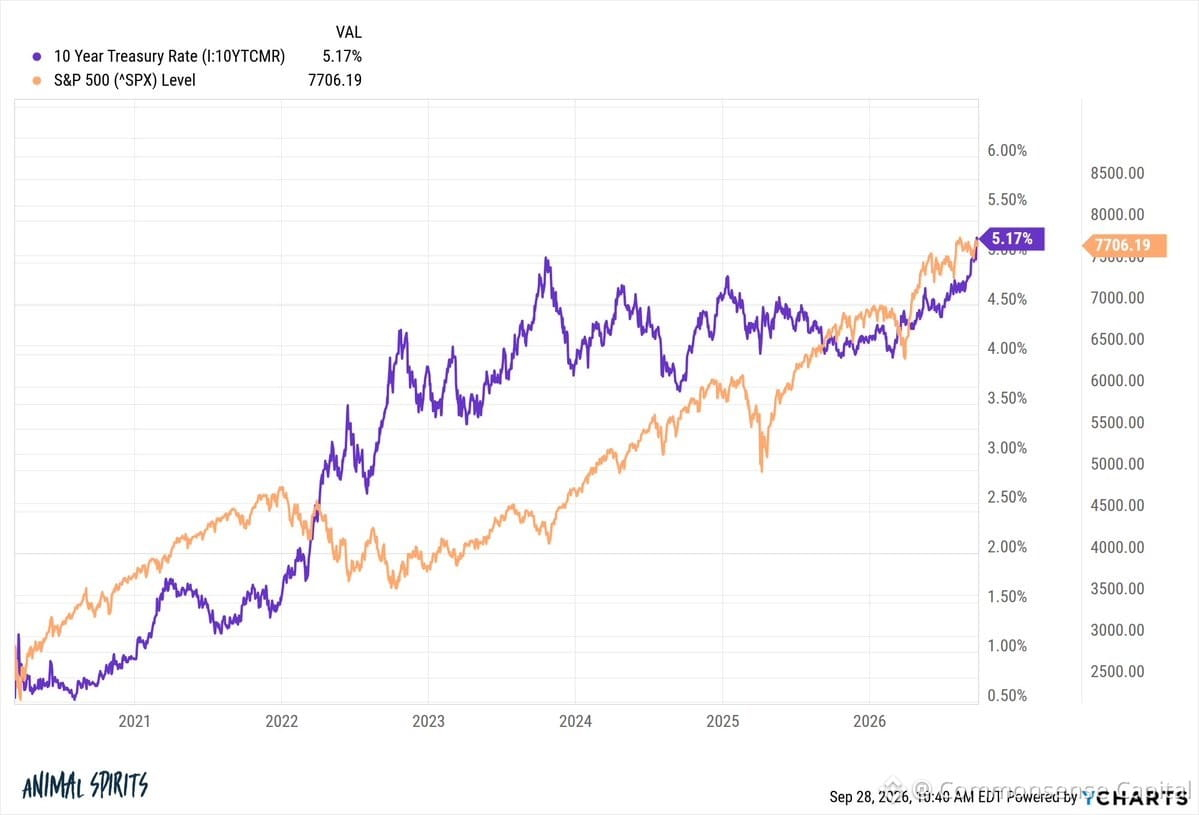
10-jährige US-Staatsanleiherendite: 0,5 % im März 2020. Jetzt bei 5,2 %.
Während einer der schnellsten Zinserhöhungen der jüngeren Geschichte lieferte der $SPY annualisierte Renditen von 18,8 %. Nach der Inflation? Immer noch rund 15 % real.
Das sprengt jede Lehrbuchregel darüber, wie Anleihen mit Aktien konkurrieren. Hohe Zinsen sollten Aktien zerdrücken. Stattdessen bekamen wir eine der besten Phasen der letzten Jahre.
Warum? Die Gewinne stiegen schneller, als die Zinsen kletterten. Die Gewinnspannen der Unternehmen hielten stand. Tech passte sich an. Rückkäufe (Buybacks) liefen weiter. Die Erzählung „höher für länger“ wurde zum Hintergrundrauschen, während die Unternehmen einfach weiter Geld druckten.
Heißt nicht, dass es für immer so bleibt. Aber es ist eine Erinnerung: Märkte kümmern sich nicht um deine makroökonomische These. Entscheidend sind Cashflow, Preissetzungsmacht und ob Unternehmen durch das Chaos wachsen können.
Seltsame Zeiten. Oder vielleicht nur der Beweis, dass das Versuchsspiel, Märkte anhand von Zinsbewegungen zu timen, ein Narrenspiel ist.