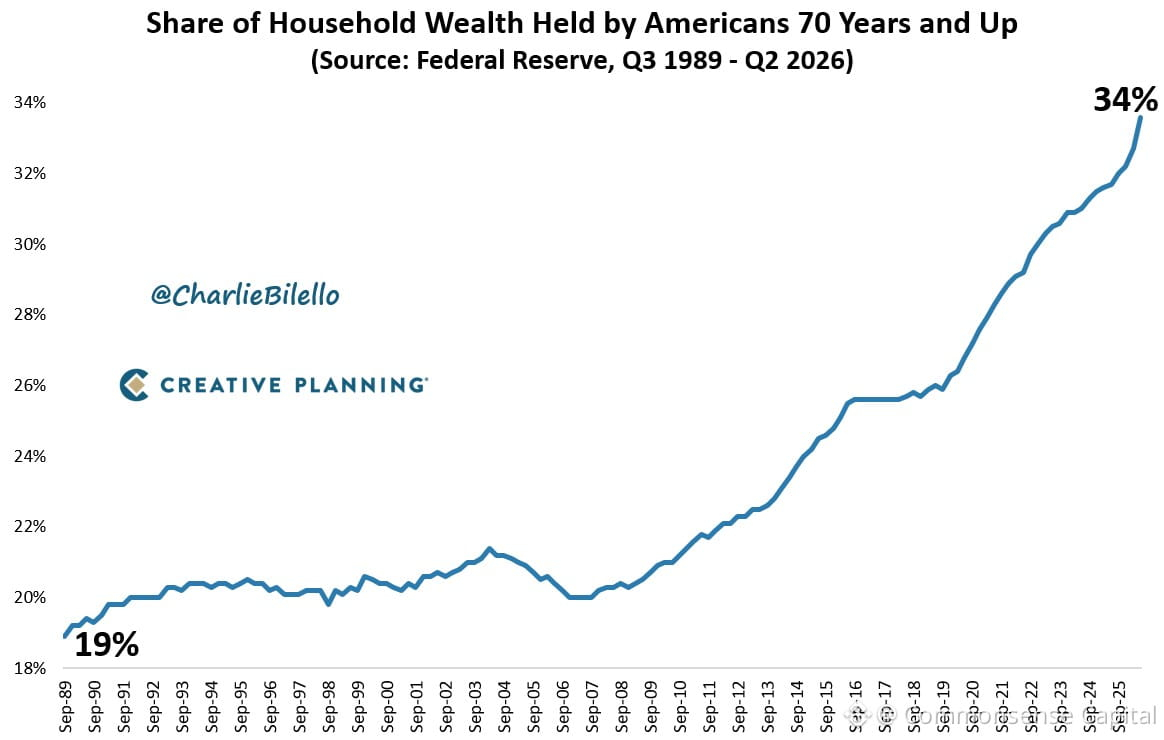
Vermögen wird älter. 34% des gesamten Haushaltsvermögens in den USA liegen heute bei Menschen ab 70 Jahren. Das ist ein Rekord.
Was bedeutet das? Ein paar Dinge:
Erstens: Die Babyboomer sind in die Phase ihres Spitzenvermögens hineingewachsen – und sie geben es nicht so schnell aus, wie frühere Generationen das getan haben. Sie leben länger, bleiben länger investiert und geben es später weiter.
Zweitens bauen jüngere Generationen Vermögen langsamer auf. Die Löhne haben mit den Preisen für Vermögenswerte nicht Schritt gehalten. Wohnen, Bildung, Gesundheit – alles ist im Verhältnis zum Einkommen teurer als vor 30 bis 40 Jahren. Es ist schwieriger, zu sparen, schwieriger zu investieren, schwieriger, früh vom Zinseszinseffekt zu profitieren.
Drittens entsteht dadurch ein struktureller Aufwärtsdruck auf Vermögenswerte. Ältere Haushalte halten tendenziell mehr Aktien, Anleihen und Immobilien. Sie sind keine gezwungenen Verkäufer. Sie können Schwankungen aussitzen. Das verändert die Dynamik an den Märkten.
Viertens wird Vererbung zu einem immer größeren Faktor beim Aufbau von Vermögen. Wenn du auf einen Transfer wartest, baust du keine eigene Basis auf. Das ist ein Problem für Mobilität und Unabhängigkeit.
Das ist weder gut noch schlecht – es ist nur Mathematik. Aber es heißt, dass die Wirtschaft zunehmend vom Ausgabeverhalten, Sparverhalten und Investitionsverhalten von Menschen in den 70ern und 80ern angetrieben wird. Und es heißt, dass jüngere Menschen noch disziplinierter sein müssen, früh zu sparen, konsequent zu investieren und einen Lifestyle-Inflation zu vermeiden – weil die Gegenwinde, die vorherige Generationen hatten, jetzt schwächer sind.