


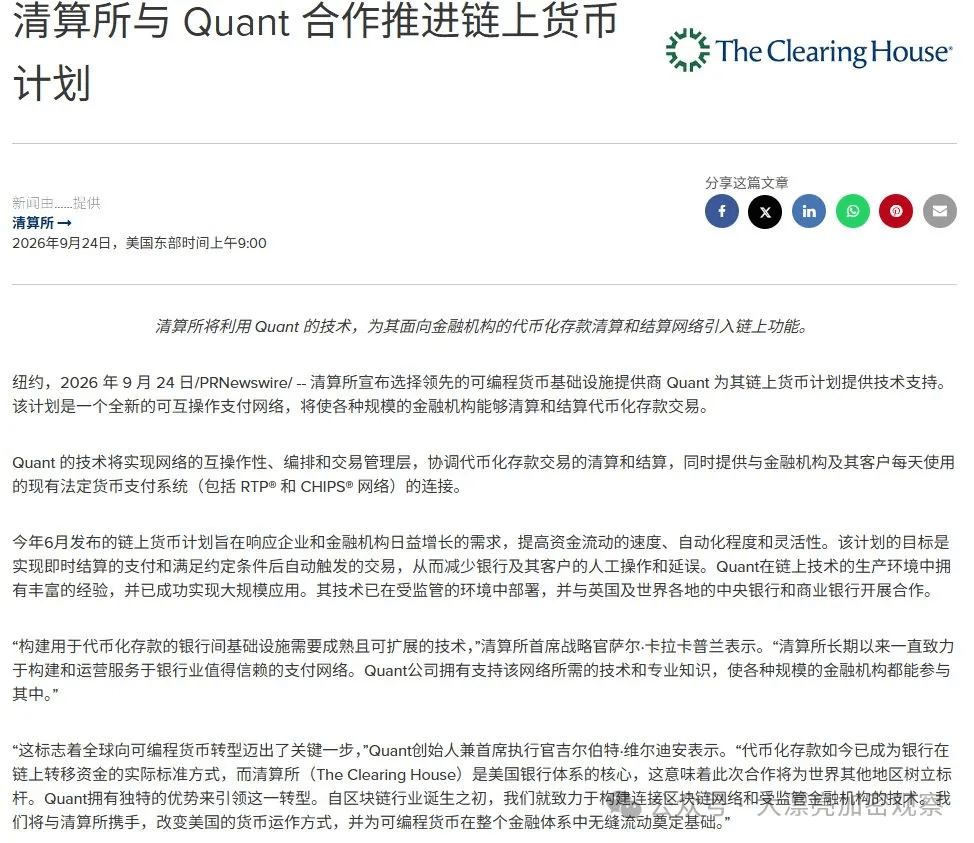
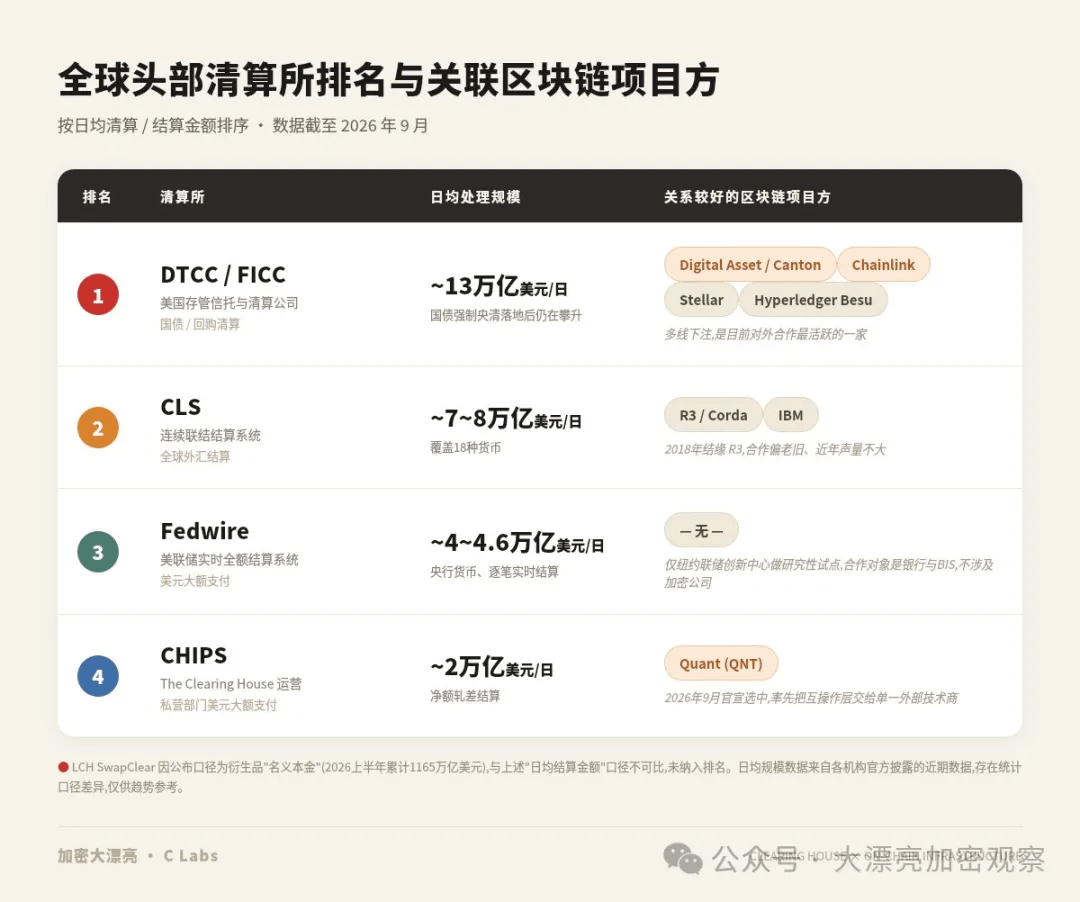
Die Clearing House (TCH) ist eine Clearingstelle, die von 25 Banken gemeinsam gehalten wird, darunter die großen vier US-Banken. Sie gleicht täglich über 2 Billionen US-Dollar ab und ist weltweit auf Platz vier.
Letzten Donnerstag wurde offiziell bekanntgegeben, dass man die Quant-Technologie für ein Konzept zur Tokenisierung von Einlagen beschafft.
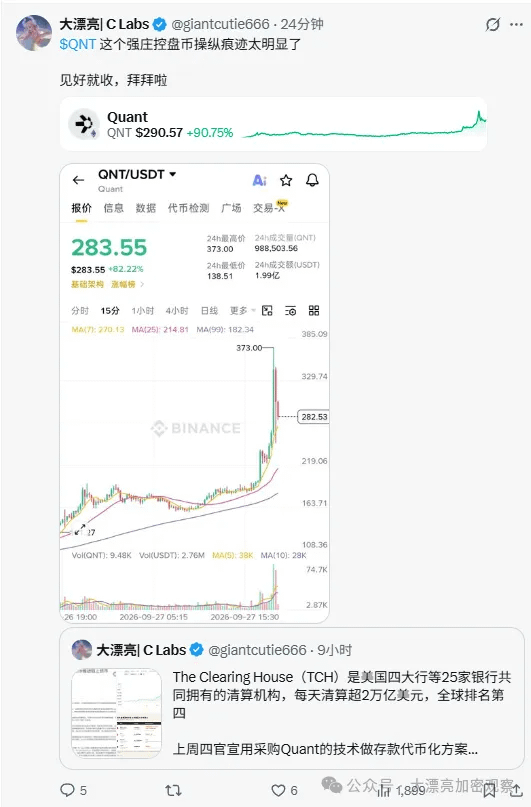
Kaum war die Nachricht draußen, $QNT stieg der Kurs sofort rasant. Als er auf 168 zurückfiel, habe ich etwas Position aufgebaut. Als er auf 300 stieg, habe ich Arbitrage gemacht und mich wieder ausgeklinkt.
Der Grund, warum ich mit dieser Coin-Situation nicht mitgegangen bin, hat im Wesentlichen zwei Gründe.
Zunächst: Obwohl TCH die Technologie von Quant ausgewählt hat, mit dem Ziel, im ersten Halbjahr 2027 eine tokenisierte Einlagen-Abwicklung und -Abrechnung live zu schalten, handelt es sich im Grunde um einen technischen Dienstleistungsvertrag.
Quant (QNT) ist ein etabliertes Projekt für Blockchain-Interoperabilität. Unternehmen und Entwickler müssen nicht selbst Dutzende unterschiedlicher Ketten (Ethereum, Bitcoin, diverse Permissioned/Alliance-Chains) ansteuern, sondern können über genau eine Schnittstelle namens Overledger gleichzeitig mehrere öffentliche und private Blockchains verbinden, auf sie zugreifen und „Cross-Chain-Apps“ (mApps) aufbauen.
Das Haupt-Use-Case-Szenario richtet sich nicht an Retail-DeFi, sondern an Banken und Regierungen bzw. solche traditionellen Institutionen als Infrastruktur.
Die Gesamtmenge ist auf etwa 14,6 Millionen Tokens festgelegt – also kein großes Gesamtvolumen. Daher ist die Umlaufmenge klein und die Market Maker lassen sich relativ leicht kontrollieren.
Im eigenen Geschäftsmodell von Quant gilt: Wenn Unternehmen Overledger nutzen wollen, müssen sie nach offizieller Darstellung eine bestimmte Menge an QNT-Token jährlich „einlagern/locken“, um eine Lizenz zu erhalten.
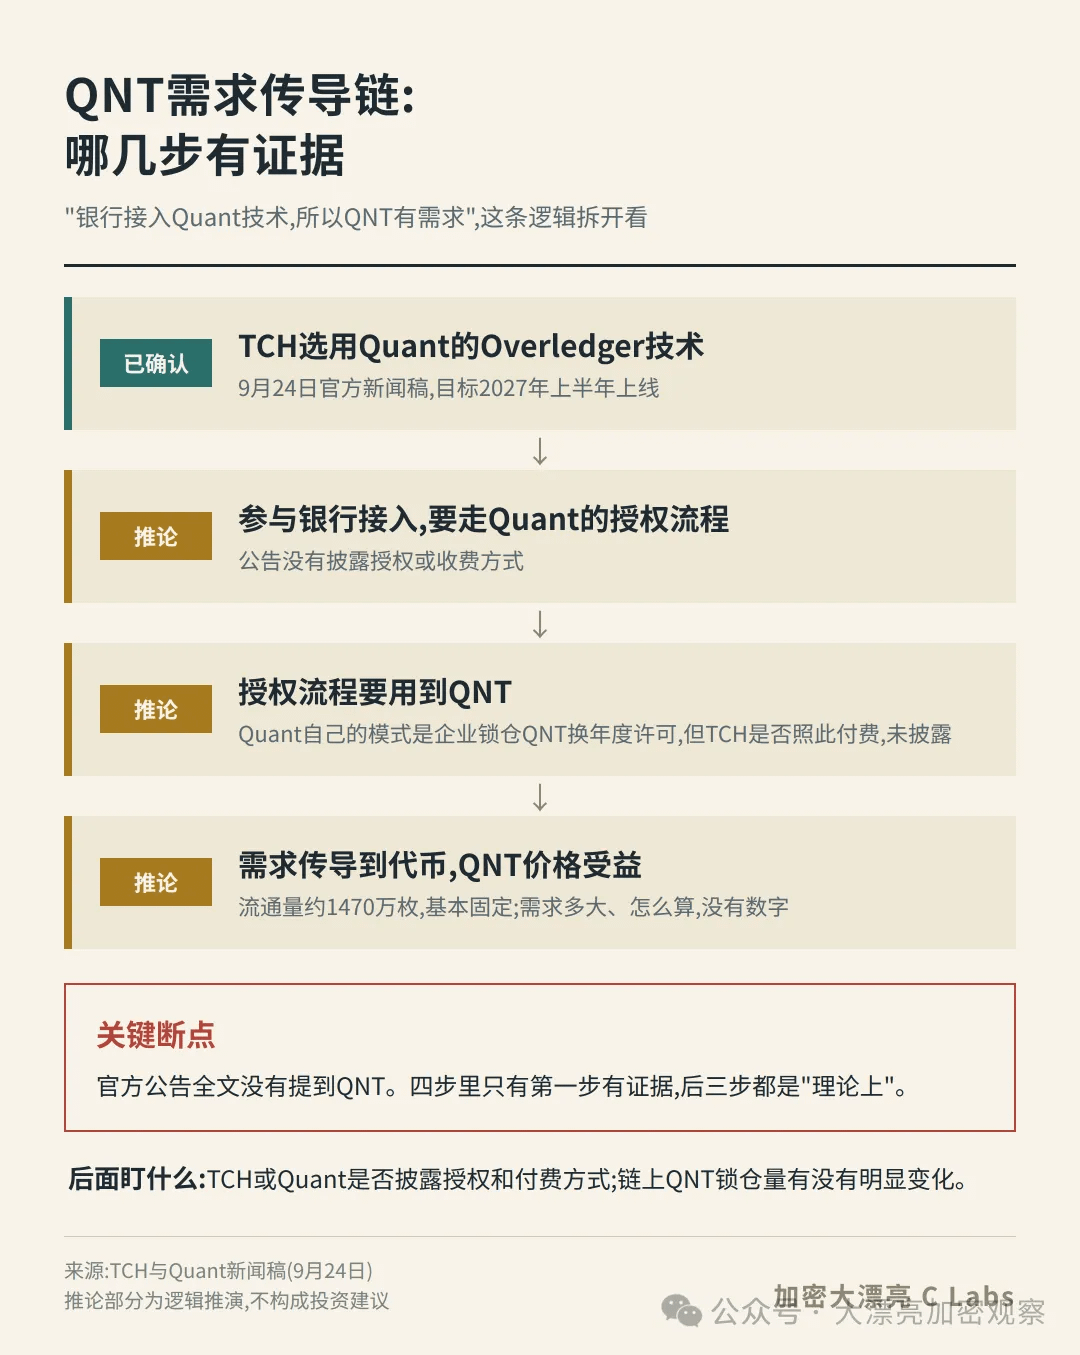
Also sieht die Logikkette des Marktes so aus:
TCH/teilnehmende Banken müssen Quant-Technologie integrieren → theoretisch muss der Quant-Authorisierungsprozess durchlaufen werden → dieser Authorisierungsprozess verwendet theoretisch QNT → daher sollte die Nachfrage auf den Token übertragbar sein.
Aber die offiziellen TCH-Publikationen sagen von Anfang bis Ende wörtlich: „TCH hat Quant ausgewählt – diese Firma, mit deren Overledger-Technologie sie ‚Interoperabilität, Orchestrierung und Transaction-Management Layer‘ umsetzen wollen“, und dann geht es weiter mit der Anbindung an RTP und CHIPS.
In der gesamten Vorlage wird kein einziges Mal das QNT-Token erwähnt, und auch kein Wort darüber, dass diese Banken künftig QNT als Treibstoff für Abwicklung und Clearing oder als Sicherheiten einsetzen sollen.
Man kann nur sagen: Die Fundamentaldaten sind positiv (ein Großkunde ist gewonnen) – das ist ziemlich eindeutig. Aber ob der „Token-Wert“ diese Geschäftschance auch wirklich in barem Geld einfängt, wird aktuell noch nur durch Narrative und Erwartungen gestützt; es gibt noch keine Vertragsdetails als Beleg.
Nach dem Muster, dass für unsere alten Hasen selbst gute Nachrichten beim Umsetzen als schlechte Nachrichten gelten: Bloß nicht den Weitblick verlieren!
Der zweite Grund ist, dass ich eigentlich einen anderen Kandidaten noch lieber mag: Canton NetWork $CC .
Das zuvor erwähnte TCH belegt im Clearing-Markt nur Rang vier. Der Clearing-Dienstleister auf Platz eins weltweit ist zwangsläufig die DTCC – wenn es ums Clearing von US-Aktien geht.
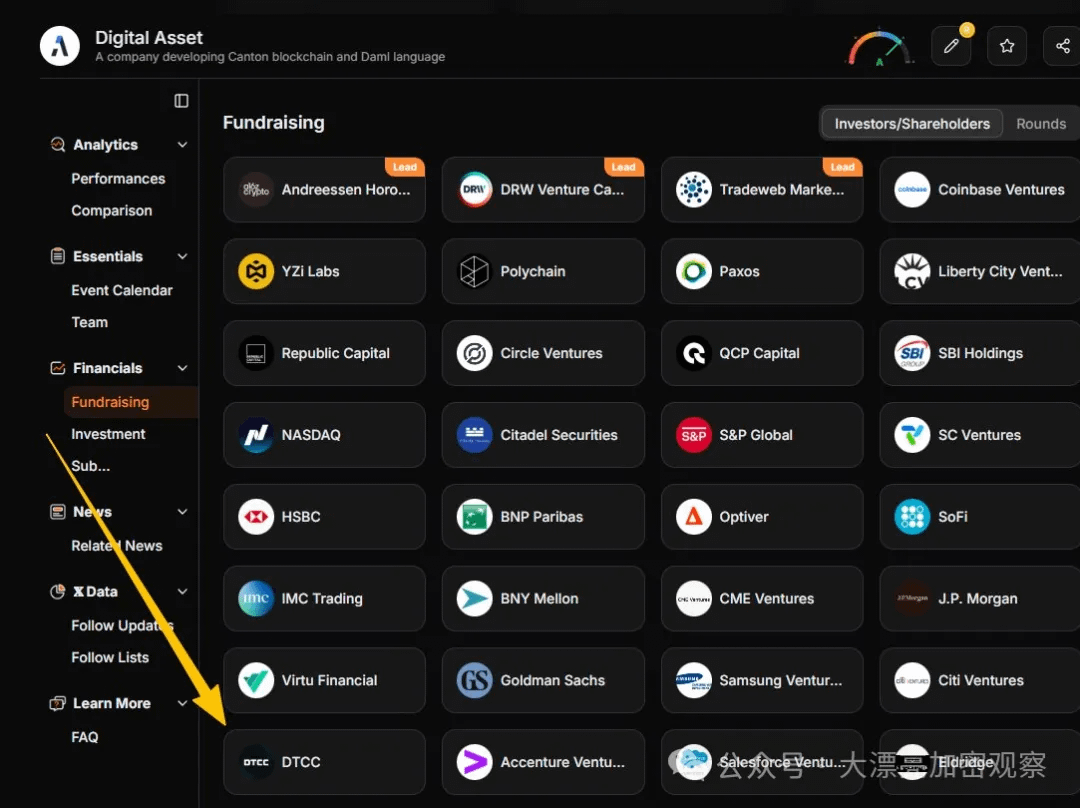
DTCC ist nicht nur ein Kunde des Canton Network, sondern auch ein Investor der Muttergesellschaft Digital Asset und zudem zusammen mit Euroclear stellvertretender Vorsitzender des Canton-Fonds. Das bedeutet: vom „Nutzer“ zum „Governance-Player“ aufgestiegen.
Für Transaktionen auf der Canton-Network-Kette müssen Tokens direkt zerstört werden, um als Gas zu dienen. Dieses Token-Ökonomie-Modell ist ebenfalls recht vorteilhaft.
Aber Canton erlaubt es Institutionen, selbst einen privaten Synchronizer (private synchronizer) zu bauen, ohne CC zu verbrauchen; wenn DTCC das macht, dürfte es über diesen Kanal laufen.
Am 15. Juli dieses Jahres hat DTCC den „Live-Test“ für Tokenisierungsdienstleistungen online gestellt; mehr als 30 Institutionen nahmen teil, darunter JPMorgan, BlackRock, Goldman Sachs, die Société Générale sowie BNP Paribas und weitere.
Mittlerweile hat die offiziellen Seite bestätigt, dass die Tokenisierungsdienstleistungen ab Oktober 2026 offiziell in die kommerzielle Phase gehen – und zwar für einen Teil der 1,14 Billiarden US-Dollar an Vermögenswerten, die bei DTC verwahrt werden. Die ersten angebotenen Produktkategorien sind u. a. Russell-1000-Indexaktien, börsengehandelte ETFs für gängige Indizes und US-Staatsanleihen – allesamt sehr liquide Basiswerte.
Sobald es offiziell als Launch bestätigt wird, wird es sehr wahrscheinlich eine Runde Spekulationen um Canton (CC) im Sinne des Narrativs „TradFi on-chain“ anstoßen.