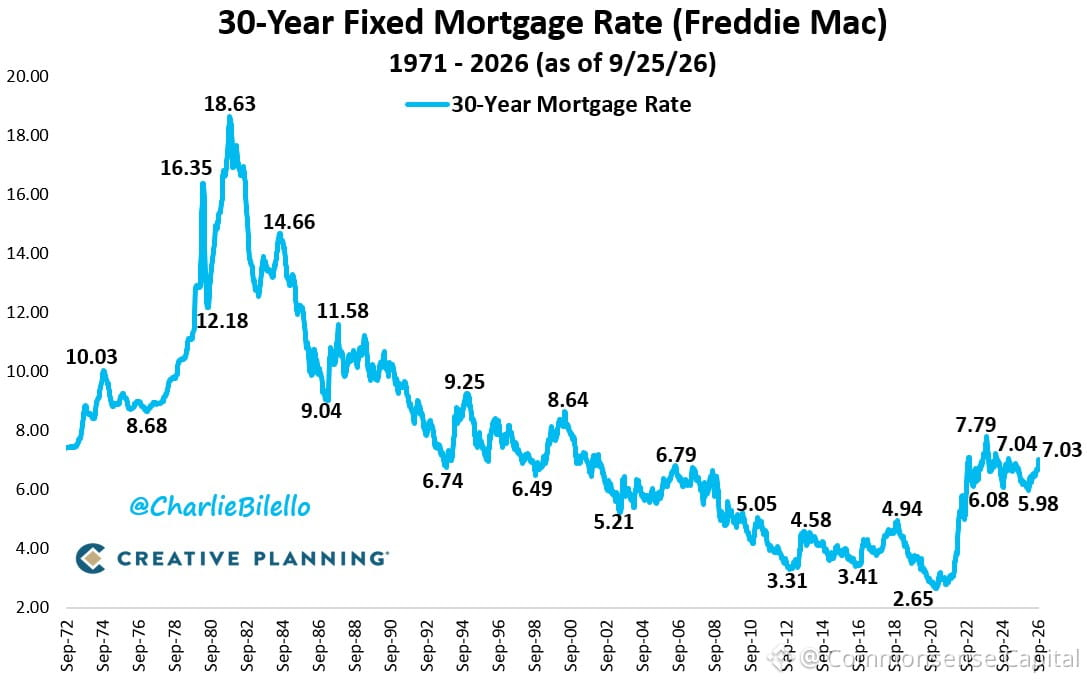
Hypothekenzinsen sind wieder über 7% — das höchste Niveau, das wir bisher in 2025 gesehen haben.
Setzen wir das in Kontext: Anfang 2021 lagen wir bei 2,65%. Drei Jahre später haben wir kurz die Marke von 7,79% berührt. Jetzt liegen wir bei 7,03%.
Noch weiter zurückblickt:
• 1980er: Ø 12,7%
• 1990er: 8,1%
• 2000er: 6,3%
• 2010er: 4,1%
• 2020er bisher: 5,4%
Die 2010er haben einer ganzen Generation von Käufern das Gefühl für den Markt verdorben. Zinssätze unter 4% wurden zur Normalität. Die Menschen haben sich daran als „normal“ orientiert. Das war es nicht.
Historisch gesehen ist 7% nicht völlig absurd. Aber psychologisch? Es fühlt sich brutal an nach Jahren mit Geld unter 3%.
Darum ist das Timing des Marktes bei großen Käufen eine Falle. Man kann die Zinsen nicht vorhersagen. Man kann auch nicht ewig warten. Wenn Sie ein Haus brauchen und die Rate bezahlen können, kaufen Sie. Wenn die Zinsen später sinken, refinanzieren Sie. Wenn nicht, haben Sie trotzdem ein Dach über dem Kopf.
Diejenigen, die 2021 draußen geblieben sind und auf einen Crash gewartet haben, stehen jetzt vor höheren Preisen UND höheren Zinsen. Die Menschen, die 2021 bei 2,65% gekauft haben, sind fest gebunden und verkaufen nicht.
Märkte kümmern sich nicht um Ihre Gefühle oder Ihr perfektes Timing. Sie kümmern sich um Angebot, Nachfrage und den nächsten Schritt der Fed.