Kleiner Schnittlauch · Globale Makro-Benchmark-Insiderinfos (09-27 Sonderausgabe)
Basis-Zyklus: 09-26 08:35 bis 09-27 08:35 | Globales Makro – vertikale Branchenlage, eine fundierte Erstbewertung
【Tiefenanalyse großer Modelle · Strategische Antwort】
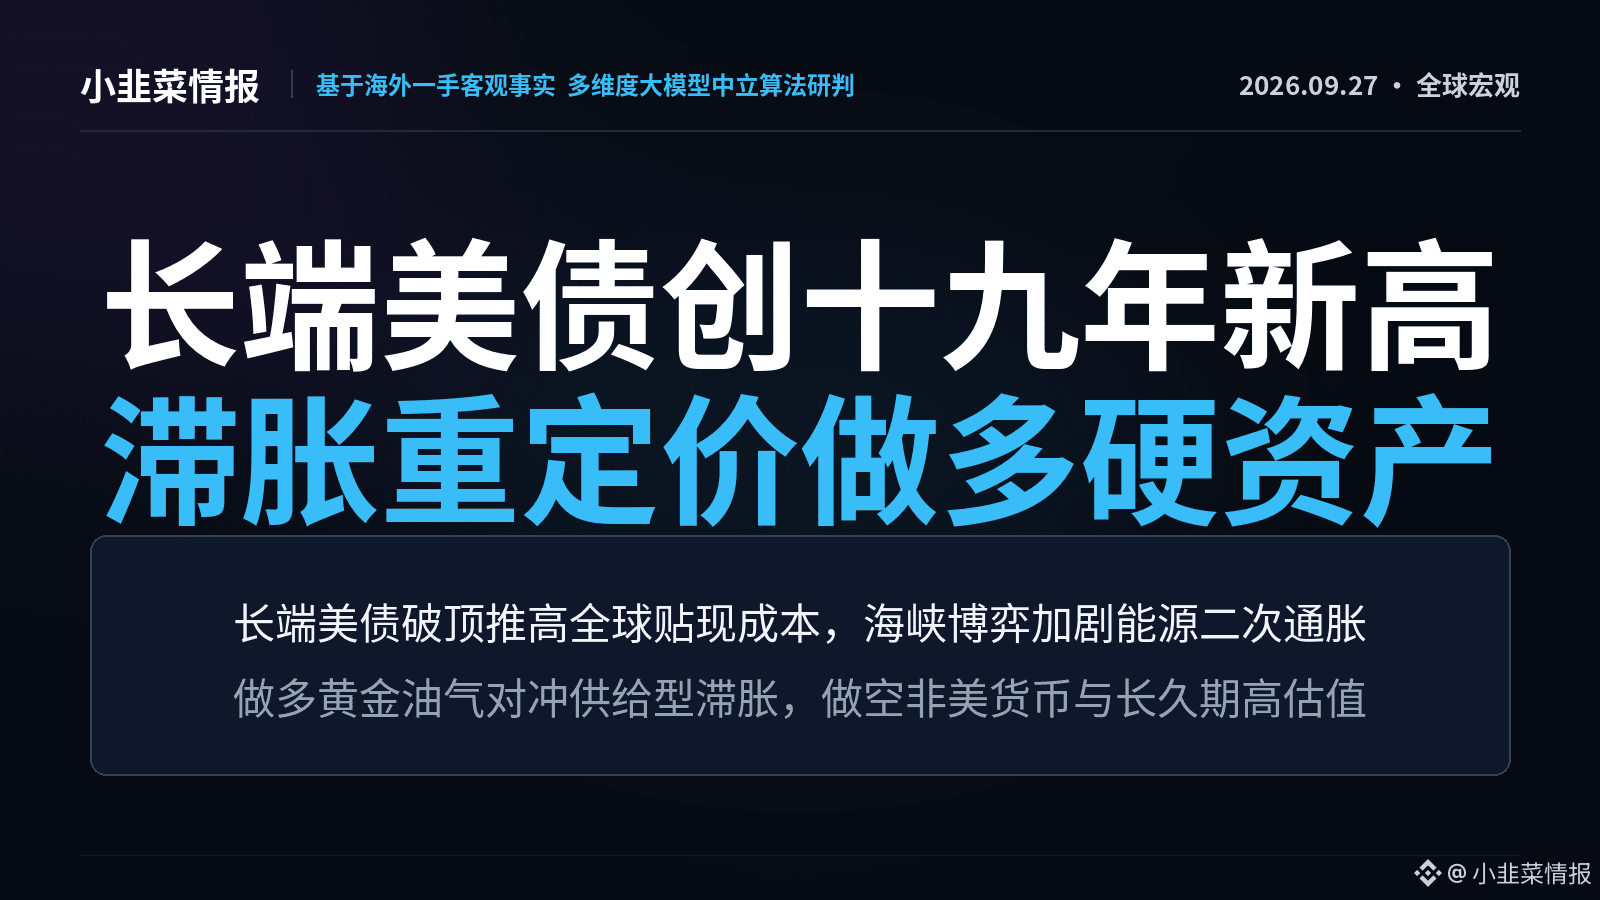
Die Rendite von US-Staatsanleihen als Benchmark hat einen 19-jährigen Höchststand durchbrochen. Hinzu kommt die Flut großvolumiger Emissionen aufgrund massiver Haushaltsdefizite sowie die stark steigende Wahrscheinlichkeit von Zinserhöhungen im Oktober auf 64,2% – laut CME. Damit ist die Illusion einer schnellen, lockeren Liquiditätsausweitung endgültig zerstört. Die systematische Anhebung der langfristigen Diskontsätze baut gerade globale Bewertungsmodelle für mehrere Asset-Klassen neu auf. Anders als in früheren Straffungszyklen wird die Zähigkeit der Inflation diesmal durch die geopolitische Energiesanktions-/Versorgungsrisiko-Lage, die durch den Golf von Hormus-Hotspot eskaliert wurde, tiefgreifend verstärkt. Die Verknappung der Gasversorgung wirkt unerwartet in die Erwartungen für den kommenden Sommer hinein. Störungen in der Angebotsseite und Lieferketten lassen Energierisiken als Aufschlag verfestigt in eine zweite Phase von „Stagflation“ übergehen. Der US-Dollar-Index startet aufgrund des Zinsdifferenz-Vorteils und des „Safe-Haven“-Sog-Effekts einen längerfristigen Aufwärtstrend – was den Wertverfall von Nicht-USD-Währungen weiter verschärft und die Liquidität in Offshore-Zentren strafft.
Bei der Asset-Neugewichtung zeigt sich auf der Ebene S&P und Nasdaq eine starke Bewertungsspreizung: Nur Technologie-Giganten mit reichlich frei verfügbarem Cashflow und einem akuten Bedarf an KI-Rechenleistung können der Erosion durch höhere Diskontsätze standhalten. Dagegen geraten hochbewertete Wachstumswerte ohne Gewinne unter Zugzwang – mit schmerzhaften Deleveraging- und Abwicklungsprozessen. In den Long-/Short-Absicherungsstrategien gilt es, kompromisslos eine Abwehrkombination gegen Stagflationsrisiken festzulegen: Long auf physisches Gold sowie auf Upstream-Öl- und -Gas-Rohstoffe, um die Verwässerung des Vertrauens-/Credit-Schadens aus staatlichen Defiziten sowie Prämien aus geopolitischen Lieferunterbrechungen abzugreifen; bei Kursvorteilen Short auf schwächere Nicht-USD-Währungen und auf langlaufende US-Staatsanleihen – zur Abwärts-Absicherung von besonders fragilen Aktien-/Equity-Positionen mit hoher Hebelwirkung.
【24H Kern-Dynamik – erste, unmittelbare Checkliste】
• Rendite 10-jähriger Staatsanleihen befindet sich auf dem höchsten Niveau der letzten ~20 Jahre: Getrieben von zäher Inflation, vielen Anleiheemissionen und dem Investment-Hype rund um Künstliche Intelligenz ist die Benchmark-Rendite auf den höchsten Stand seit 19 Jahren gestiegen.
• Wahrscheinlichkeit für eine Zinserhöhung der Fed im Oktober um 25 Basispunkte vorerst 64,2%: Laut CME-Daten („FedWatch“) liegt die Wahrscheinlichkeit, dass die Fed im Oktober die Zinsen unverändert lässt, bei 35,8%. Die Wahrscheinlichkeit für eine Erhöhung um 25 Basispunkte beträgt 64,2%.
• Morgan Stanley: Wechselt auf bullishes USD-Bild – hohe Renditen drücken weiter die globale Risikobereitschaft: Morgan Stanley hat die zuvor eher negative Einschätzung zum US-Dollar revidiert und erwartet, dass die Stärke des USD bis Mitte 2027 anhalten wird.
————————————
Faktenberichte in einem Stück (überall) sowie Deep-Dive-Playbooks mit KI sind bereits auf die offizielle Website synchronisiert:
Die „Fakten in einem Stück“ aus dem gesamten Netz sowie eine KI-basierte, mehrdimensionale Tiefenanalyse sind bereits auf dem offiziellen Board synchronisiert – der exklusive Kanal ist auf der Startseite, oben angepinnt, verfügbar.