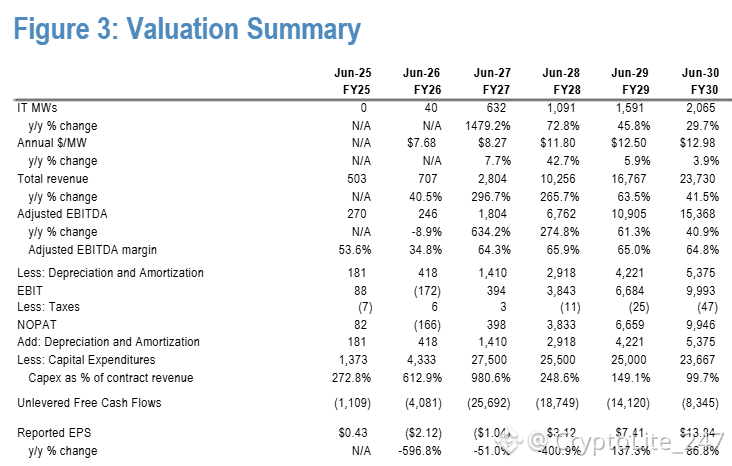
JPMorgan sieht, dass $IREN zu einem 2.065 MW starken Unternehmen wird, das bis 2030 einen Umsatz von ~24 Mrd. US-Dollar mit 65% EBITDA-Margen erwirtschaftet.
Was daran wirklich interessant ist, ist die Preisannahme, denn JPMorgan modelliert nur ~13 Mio. US-Dollar pro MW bis FY30, während IREN bereits heute bei ~11 Mio. US-Dollar liegt und das Management über Verträge spricht, die eher bei ~25 Mio. US-Dollar liegen.
Wenn wir dann die ~25 Mio. US-Dollar auf derselben 2.065 MW-Basis verwenden, würde das einen Umsatz von 50 Mrd. US-Dollar+ bedeuten – noch bevor es zusätzliches Kapazitätspotenzial gäbe.
Was daran wirklich interessant ist, ist die Preisannahme, denn JPMorgan modelliert nur ~13 Mio. US-Dollar pro MW bis FY30, während IREN bereits heute bei ~11 Mio. US-Dollar liegt und das Management über Verträge spricht, die eher bei ~25 Mio. US-Dollar liegen.
Wenn wir dann die ~25 Mio. US-Dollar auf derselben 2.065 MW-Basis verwenden, würde das einen Umsatz von 50 Mrd. US-Dollar+ bedeuten – noch bevor es zusätzliches Kapazitätspotenzial gäbe.