Landwirtschaftliche Rohstoffe entwickeln sich auseinander, da Sojabohnen aufgrund von Erwartungen an China zulegen, während Weizen unter Angebotsdruck steht
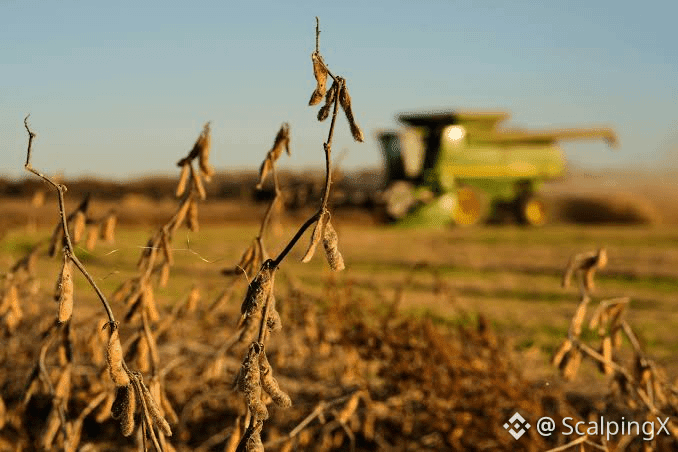
🌱 U.S.-Sojabohnen waren in der Zeit vom 21. bis 25. September ein wichtiger Gewinner. Die November-Futures schlossen nahe 13,19 USD/bu, ein Plus von 15,5 Cents im Wochenverlauf. Die Unterstützung kam vor allem aus Erwartungen stärkerer chinesischer Käufe nach neuen Handelssignalen. Allerdings fehlt bei der rund 17 Mrd. USD umfassenden Agrarverpflichtung weiterhin eine detaillierte Aufschlüsselung der Produkte oder eine Versandplanung.
📊 Das Positioning zeigt, dass Spekulanten sich bereits stark auf dieses Thema eingestellt haben. Managed Money hält eine Netto-Long-Position von rund 281.000 Sojabohnen-Kontrakten – das höchste Niveau seit 52 Wochen. Das erhöht das Potenzial für eine heftige Reaktion, falls die anstehenden Kaufdetails von den Erwartungen abweichen.
🌾 Weizen verlief in die entgegengesetzte Richtung. SRW fiel im Wochenverlauf um etwa 11 Cents, HRW verlor mehr als 21 Cents und Weizen (Frühjahr) sank um nahezu 28 Cents. Russischen und ukrainischen Exporten liegen weiterhin deutlich unter den Werten des Vorjahres, doch russisches Getreide erreicht den Markt weiterhin über Baltische Routen, wodurch der Aufschlag bei einer möglichen schweren Versorgungsstörung begrenzt wird.
🌽 Mais schloss nahezu unverändert, da sich stützende und belastende Faktoren gegenseitig aufhoben. Das USDA hat seine Prognose für die US-Produktion wegen schwächerer Erträge reduziert, während der Fortschritt bei der Ernte weiterhin über dem Durchschnitt liegt und das argentinische Angebot sich weiter in Richtung Exportkanäle bewegt.
☕ Bei den Soft Commodities stand Arabica weiter unter Druck, da sich die Wetteraussichten in Brasilien verbesserten und die ICE-Lagerbestände sich von Mehrjahrestiefs erholten. Kakao legte in der Woche um rund 5,5% zu, doch der Ausblick auf das Angebot 2025/26 deutet weiterhin auf einen Überschuss hin, wodurch die Bewegung eher wie eine Erholung als wie der Beginn eines neuen Knappheitszyklus wirkt.
🔎 Nächste Woche richtet sich der Fokus auf Details zu den chinesischen Agrarkäufen sowie auf den USDA-Report zu den Getreidelagerbeständen. Diese könnten mitbestimmen, ob die derzeitige Sojabohnen-Prämie über genügend fundamentale Unterstützung verfügt, um fortzubestehen.
#Commodities $SUSHI
🌱 U.S.-Sojabohnen waren in der Zeit vom 21. bis 25. September ein wichtiger Gewinner. Die November-Futures schlossen nahe 13,19 USD/bu, ein Plus von 15,5 Cents im Wochenverlauf. Die Unterstützung kam vor allem aus Erwartungen stärkerer chinesischer Käufe nach neuen Handelssignalen. Allerdings fehlt bei der rund 17 Mrd. USD umfassenden Agrarverpflichtung weiterhin eine detaillierte Aufschlüsselung der Produkte oder eine Versandplanung.
📊 Das Positioning zeigt, dass Spekulanten sich bereits stark auf dieses Thema eingestellt haben. Managed Money hält eine Netto-Long-Position von rund 281.000 Sojabohnen-Kontrakten – das höchste Niveau seit 52 Wochen. Das erhöht das Potenzial für eine heftige Reaktion, falls die anstehenden Kaufdetails von den Erwartungen abweichen.
🌾 Weizen verlief in die entgegengesetzte Richtung. SRW fiel im Wochenverlauf um etwa 11 Cents, HRW verlor mehr als 21 Cents und Weizen (Frühjahr) sank um nahezu 28 Cents. Russischen und ukrainischen Exporten liegen weiterhin deutlich unter den Werten des Vorjahres, doch russisches Getreide erreicht den Markt weiterhin über Baltische Routen, wodurch der Aufschlag bei einer möglichen schweren Versorgungsstörung begrenzt wird.
🌽 Mais schloss nahezu unverändert, da sich stützende und belastende Faktoren gegenseitig aufhoben. Das USDA hat seine Prognose für die US-Produktion wegen schwächerer Erträge reduziert, während der Fortschritt bei der Ernte weiterhin über dem Durchschnitt liegt und das argentinische Angebot sich weiter in Richtung Exportkanäle bewegt.
☕ Bei den Soft Commodities stand Arabica weiter unter Druck, da sich die Wetteraussichten in Brasilien verbesserten und die ICE-Lagerbestände sich von Mehrjahrestiefs erholten. Kakao legte in der Woche um rund 5,5% zu, doch der Ausblick auf das Angebot 2025/26 deutet weiterhin auf einen Überschuss hin, wodurch die Bewegung eher wie eine Erholung als wie der Beginn eines neuen Knappheitszyklus wirkt.
🔎 Nächste Woche richtet sich der Fokus auf Details zu den chinesischen Agrarkäufen sowie auf den USDA-Report zu den Getreidelagerbeständen. Diese könnten mitbestimmen, ob die derzeitige Sojabohnen-Prämie über genügend fundamentale Unterstützung verfügt, um fortzubestehen.
#Commodities $SUSHI