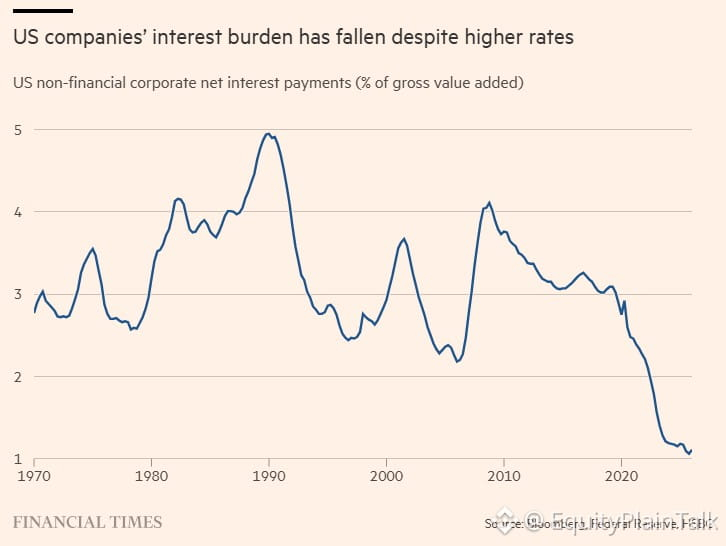
Die US-Kosten für die Bedienung von Unternehmensschulden haben gerade historische Tiefstände erreicht, obwohl die Zinsen höher sind als vor 2020.
Warum? Unternehmen haben sich in der Nullzins-Ära günstige Finanzierung gesichert. Der Großteil der Investment-Grade-Schulden wurde mit Kupons unter 4 % begeben. Refinanzierungswellen werden erst ab 2026–2027 spürbar einschlagen.
Das schafft einen Puffer. Die Gewinne werden nicht durch Zinsaufwendungen niedergedrückt. Der Free Cashflow bleibt stark. Aktienrückkäufe und Dividenden laufen weiter.
Aber die Kehrseite: Wenn die Refinanzierung dann kommt, sind die Spreads entscheidend. Wenn sich die Kreditkonditionen verschärfen oder eine Rezession eintritt, zeigt sich der Schmerz genau dort. Für den Moment jedoch sind die Bilanzen besser aufgestellt, als das Zinsniveau vermuten lässt.
Der Markt preist das ein. Geringe Schuldenlast = mehr Spielraum für ein Plus bei der Bewertung von Aktien, wenn das Wachstum hält.
Warum? Unternehmen haben sich in der Nullzins-Ära günstige Finanzierung gesichert. Der Großteil der Investment-Grade-Schulden wurde mit Kupons unter 4 % begeben. Refinanzierungswellen werden erst ab 2026–2027 spürbar einschlagen.
Das schafft einen Puffer. Die Gewinne werden nicht durch Zinsaufwendungen niedergedrückt. Der Free Cashflow bleibt stark. Aktienrückkäufe und Dividenden laufen weiter.
Aber die Kehrseite: Wenn die Refinanzierung dann kommt, sind die Spreads entscheidend. Wenn sich die Kreditkonditionen verschärfen oder eine Rezession eintritt, zeigt sich der Schmerz genau dort. Für den Moment jedoch sind die Bilanzen besser aufgestellt, als das Zinsniveau vermuten lässt.
Der Markt preist das ein. Geringe Schuldenlast = mehr Spielraum für ein Plus bei der Bewertung von Aktien, wenn das Wachstum hält.