Kleine Zwiebel · Globales Makro-Pool-Notizbuch (09-26 Sonderausgabe)
Referenzperiode: 09-25 08:35 bis 09-26 08:35 | Globales Makro vertikale Branchenbeurteilung aus erster Hand
【KI-Großmodell · Tiefenbeurteilung · Strategische Antwort】
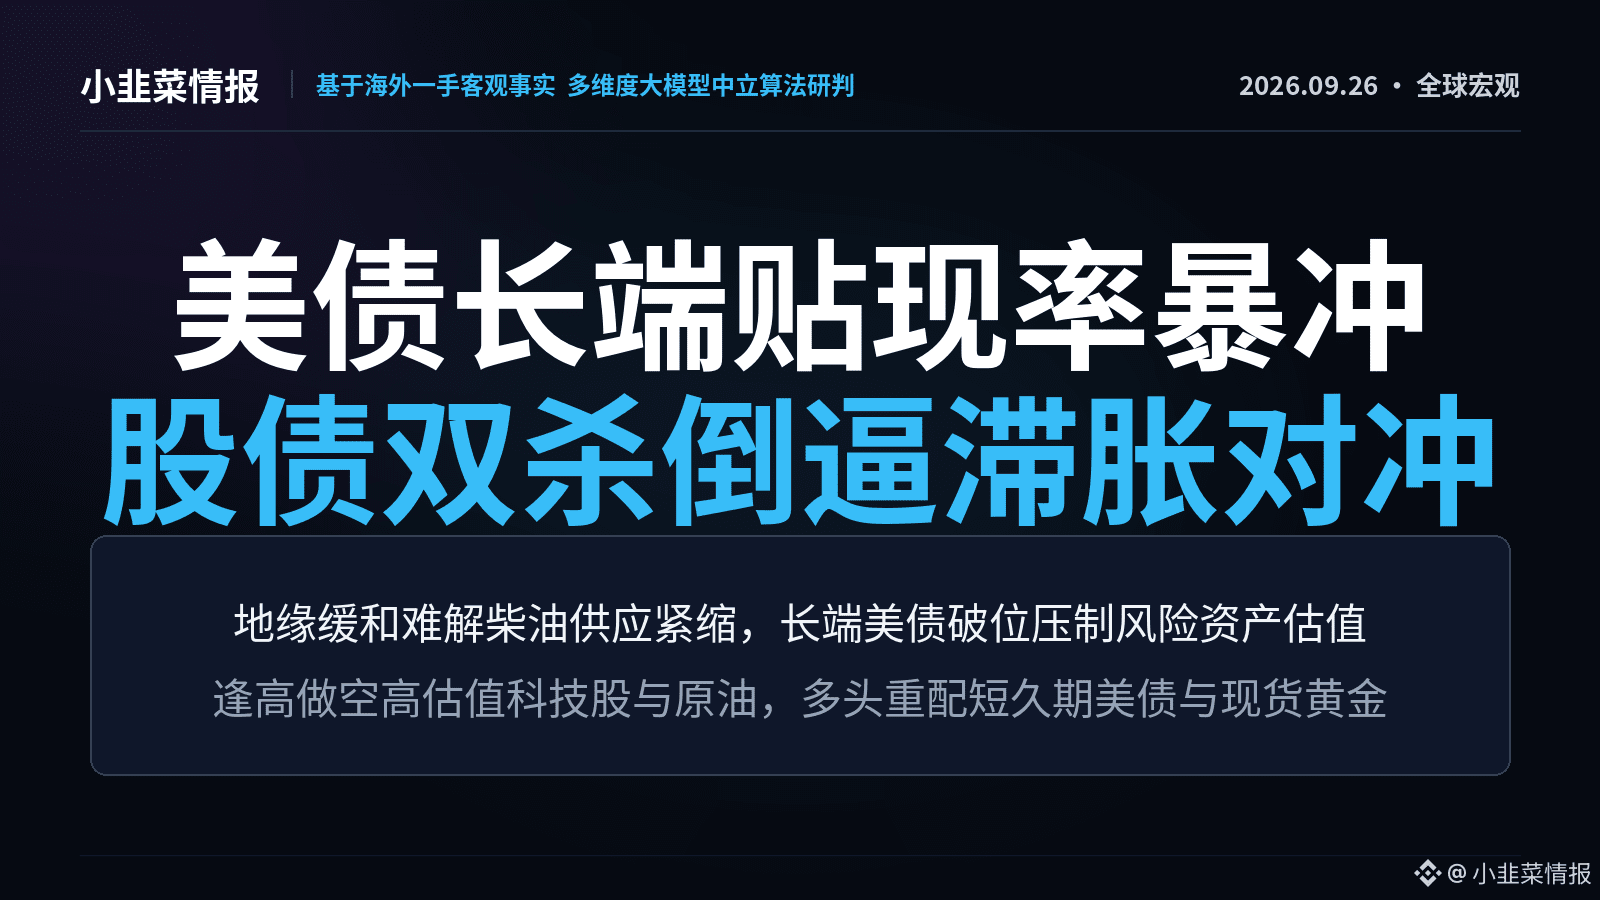
In den vergangenen 24 Stunden zeigte das globale Makro ein typisches Stagflationsmuster mit Rekonfiguration der Diskontierungsrate: Die Rendite der US-Staatsanleihen (10 Jahre) schoss auf 5,23%, die 30-jährigen überschritten 5,5%. Die Renditen souveräner Staatsanleihen weltweit befinden sich damit auf einem Niveau mehrerer Jahrzehnte; die Aktien- und Anleihe-Risikoaufschläge sind auf historische Tiefstwerte gefallen, und der kritische Bewertungspunkt für US-Aktien rückt näher. Obwohl es zwischen den USA und dem Iran technische Konsultationen im Hinblick auf die Straße von Hormus gab, was den Ölpreis intraday um 4% einbrechen ließ, sind die realwirtschaftlichen Engpässe in der Logistik weiterhin ungeklärt: Die Rekordmieten für den Transport mit sehr großen Öltankern erreichten 1,27 Mio. USD pro Tag, und die Versorgung mit Diesel bleibt angespannt. Die Inflationsprognose für Michigan im 1-Jahres-Zeitraum stieg auf 4,6% und zwingt den Markt dazu, die Preissetzung für eine weitere Zinserhöhung durch die US-Notenbank Fed auf etwa 70% zu platzieren. Zudem haben sich die offiziellen Stellen aus den USA und Japan gemeinsam gegen die Unterbewertung des Yen geäußert, was die Risiken des globalen Carry-Trade-Abbaus und die Risiken von Wechselkursschwankungen weiter verstärkt.
Die strategische Schlussfolgerung ist äußerst klar: Der makroökonomische Zyklus hat sich vollständig von einem Liquiditätsprämien- zu einem Anti-Stagflations-Abwehr- und Bewertungs-„Clearance“-Szenario gedreht. Die Asset-Allokation folgt unbeirrt einer Long-Short-Absicherungsstrategie: Leerverkauf von zinssensitiven, überbewerteten Tech- und Growth-Aktien sowie Long-Positionen in Rohöl mit abnehmender geopolitischer Prämie; gleichzeitig Investment in physisches Gold, das sowohl gegen Staatsdefizite als auch gegen das Inflationsgrundrauschen schützt. Zusätzlich erfolgt eine stärkere Gewichtung kurzfristiger Cash-Management-Instrumente und renditestarker Short-End-US-Treasuries, um risikoarme, hoch diskontierte Erträge zu sichern und die Sturmfront einer globalen Liquiditätsschrumpfung zu durchqueren.
【24H Kerndaten · Dynamic aus erster Hand】
• Nigeria tritt der Internationalen Energieagentur bei, Rohölproduktion auf Sechs-Jahres-Hoch: Nigeria legt für die kommenden Jahrzehnte ehrgeizige Energiewerke fest, darunter die Ausweitung der Ölindustrie und die Beschleunigung der Entwicklung im Bereich erneuerbare Energien.
• Mit dem Rückgang der Ölpreise und dem Anstieg der Aktien fällt der US-Dollar: Der US-Dollar-Index (DXY00) fiel am Freitag um -0,32%.
• Starker Rückgang der Ölpreise – Ziel: Vereinbarung, um Hormus wieder zu öffnen: US-Öl WTI (CLX26) für November schloss am Freitag bei -2,20 (-2,33%); RBOB-Benzin (RBX26) für November schloss bei -0,1455 (-4,37%).
————————————
Der gesamte Artikel aus erster Hand und die AI-Tiefenprojektion sind bereits auf der Website synchronisiert:
Die Fakten aus erster Hand und die KI-Tiefenprojektion in mehreren Dimensionen wurden im offiziellen Dashboard synchronisiert; der exklusive Kanal ist auf der Startseite im oberen Bereich zu finden.