Live-Trade-Alarm. Der USD/JPY-Death-Cross ist in zwei Sitzungen fest im Griff – alle werden es als Risk-off handeln. Aber so lautet die Datenlage tatsächlich:
Neun frühere Kreuze: S&P lieferte +1,34% über 20 Tage im Vergleich zu +1,02% als zufällige Basislinie. Die einzige echte Beunruhigung war März 2025 – und das war Zoll-Lärm. Das Kreuz selbst ist bedeutungslos. Das Setup davor ist es nicht.
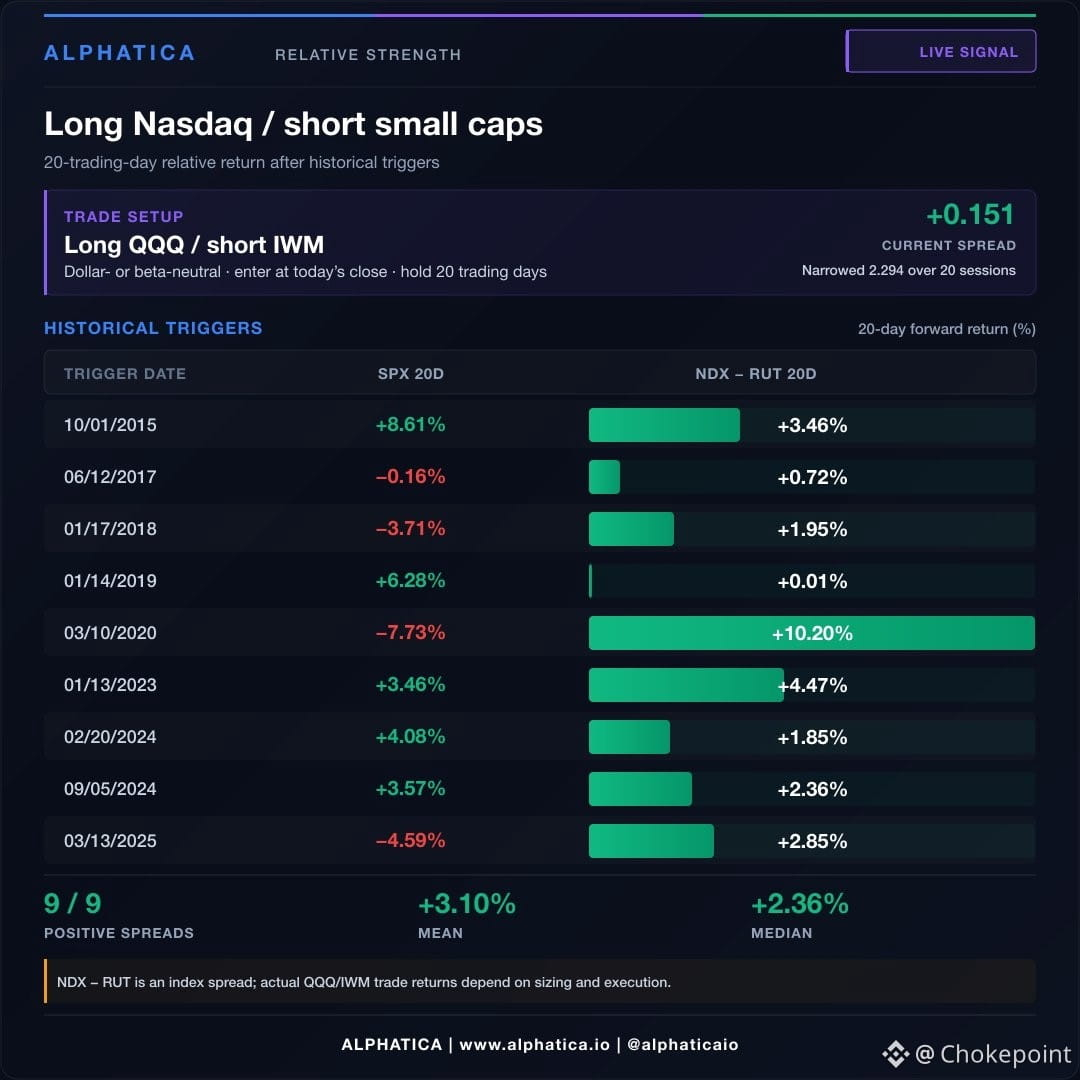
Der eigentliche Trade: Jedes Mal, wenn die Lücke zwischen den gleitenden 50-Tage- und 200-Tage-Durchschnitten von USD/JPY unter 1,0 einengt, steigst du long in $QQQ, short in $IWM und hältst 20 Handelstage lang. Neun für neun. Medianer Spread-Return +2,36pp. Schlimmster Fall +0,01pp. Sechsmal die Basislinie.
Aufschlüsselung:
Okt 2015: +3,46pp
Jun 2017: +0,72pp
Jan 2018: +1,95pp
Jan 2019: +0,01pp
Mär 2020: +10,20pp
Jan 2023: +4,47pp
Feb 2024: +1,85pp
Sep 2024: +2,36pp
Mär 2025: +2,85pp
Es zahlte sich mehr aus, als der S&P fiel (+3,93pp), als als er stieg (+2,43pp). Die Logik ist klar: Ein stärkerer Yen treibt die Finanzierungskosten nach oben. Verschuldete Small Caps zahlen dafür. Cash-starke Mega-Cap-Tech-Aktien nicht – egal, ob der Kurszettel steigt oder fällt.
Long $QQQ, short $IWM. Ich poste das Ergebnis über 20 Tage – egal wie es ausgeht.