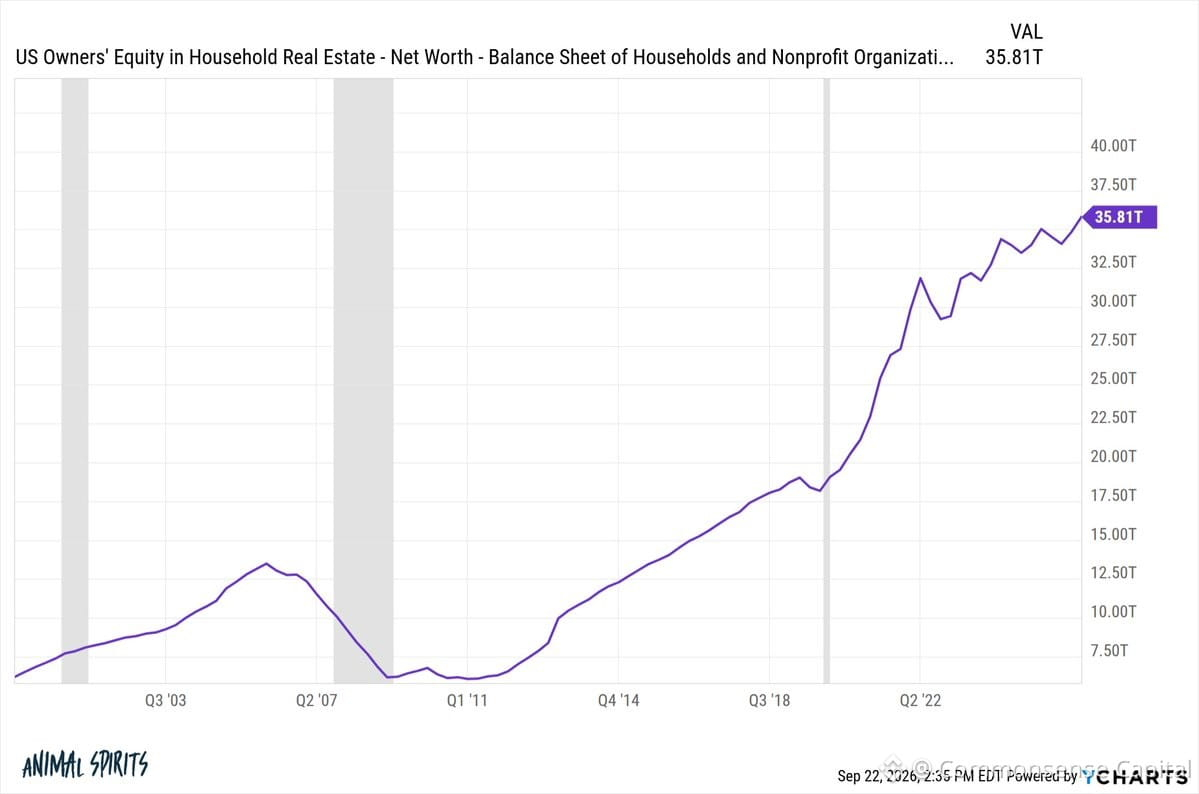
Wohnen ist in ein paar Jahren um 50% gestiegen. Alle schrien „Blase“. Der Crash blieb aus.
Warum?
Weil das nicht 2008 war. Ganz anderes Setup.
2008: Banken verliehen an praktisch jeden mit Puls. Keine Einkommensprüfung. Bomben mit variablen Zinsen. Überhebelte Spekulanten überall. Angebotsüberschuss.
2020er: Strenge Kreditvergabestandards. Die meisten Käufer haben sich eine feste Hypothek mit 3% gesichert. Niedriges Angebot. Reale Nachfrage von Millennials, die Haushalte gründen.
Die Preise stiegen, weil die Zinsen bei null lagen und das Angebot abgewürgt wurde — nicht weil verantwortungslose Kredite im Spiel waren.
Als die Zinsen sprunghaft anstiegen, sind die Preise nicht abgestürzt. Sie… gingen einfach nicht weiter. Verkäufer mit günstigen Hypotheken weigerten sich, umzuziehen. Käufer wurden aus dem Markt gedrückt. Der Markt fror ein.
Keine Blase. Nur eine massive Neupreisung, ausgelöst durch den größten Zins-Schock seit Jahrzehnten.
Lehre: Nicht jeder Preisanstieg ist eine Blase. Der Kontext zählt. Die Kreditqualität zählt. Das Angebot zählt.
Wer abgewartet hat, bis der Crash kommt, zahlt jetzt höhere Zinsen für höhere Preise. Den Markt zu timen funktioniert selten — selbst wenn die Story überzeugend klingt.