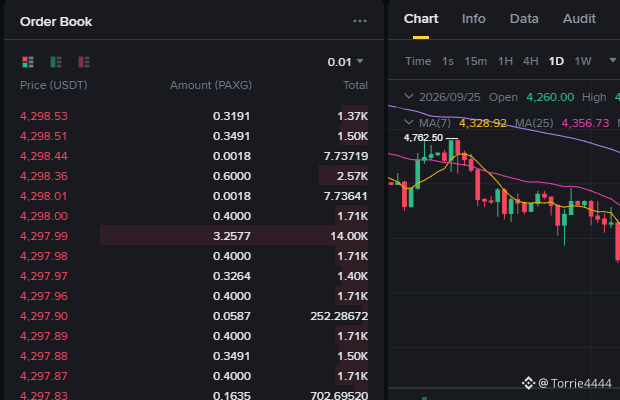
Heute hat der globale Makrofinanzmarkt erneut eine Phase spürbarer Unruhe erlebt. Der Spot-Goldpreis ist im Tagesverlauf um 0,59% gestiegen und hat damit in einem Sprung die Marke von 4300 US-Dollar je Unze durchbrochen, während der US-Dollar-Index (DXY) um 0,24% fiel und die Schwelle von 101 eingebüßt hat. Gleichzeitig ist auch der „Pulvergeruch“ in den Bereichen Geopolitik und Währungen nicht gering: Der höchste Berater des iranischen Machthabers, Mohabber, äußerte sich in einer scharfen Stellungnahme zur regionalen Luftverkehrsdienstleistung; auch der japanische Finanzminister Satsuki Katayama hat in Bezug auf den Yen-Wechselkurs betont, dass er ohne Zögern entschlossene Maßnahmen ergreifen werde. Mehrere Signale laufen zusammen und lassen die Risikoaversion wieder anziehen.
Dass der Goldpreis neue Höchststände markiert und zugleich der Dollar schwächer wird, spiegelt im Kern eine Neubewertung der Markteinpreise für makroökonomische Unsicherheit wider. Einerseits sorgt die mögliche Eskalation der geopolitischen Lage sowie das Ringen um die Politikzyklen mehrerer Notenbanken dafür, dass Absicherungs-Käufe weiterhin in Edelmetalle fließen. Andererseits wird bekannt, dass die US-Notenbank (Fed) erwägt, die Vermögensschwellen für strengere Auflagen für große Banken anzuheben, um das Wirtschaftswachstum und die Inflation besser zu berücksichtigen. Diese Paket aus politischen Maßnahmen sowie die Veränderungen bei den Erwartungen an die Liquidität bringen das zuvor fragile Gleichgewicht zwischen dem Devisen- und dem Rohstoffmarkt ins Wanken.
Aus der Reaktion traditioneller Finanzmärkte lässt sich ablesen: Wenn der US-Dollar-Index unter 101 fällt, bedeutet das kurzfristig mehr Atemraum für Nicht-USD-Assets. Die Stärke des Goldpreises wiederum macht deutlich, dass Kapital auf der defensiven Seite einen steigenden Bedarf an Zuteilung hat. Sollte sich die Lage mit der geostrategischen Spannung weiter ausbreiten, könnten die Volatilität in Rohstoff- und Energielieferketten die weltweiten Inflations-Erwartungen erneut stören – wodurch sich die Schrittfolge der großen Notenbanken bei Zinsanpassungen noch schwerer einschätzen lässt. Die bidirektionale Volatilität bei Anleiherenditen und im Devisenmarkt dürfte mit hoher Wahrscheinlichkeit auf einem hohen Niveau bleiben.
Für den Kryptomarkt zeigt das aktuelle Umfeld eine komplexe Lage, die sowohl Chancen als auch Herausforderungen bereithält. Ein schwächerer US-Dollar ist typischerweise förderlich für das Liquiditätsumfeld risikoreicher Assets. Allerdings tendieren die Zuflüsse von Risikovermeidungskapital derzeit stärker dazu, in Gold und andere traditionelle „sichere Häfen“ zu fließen. $BTC und der Verlauf des breiten Marktes können als Nächstes sowohl von Erwartungen an eine makroökonomische Liquiditätserleichterung gestützt werden als auch den kurzfristigen Stimmungs-Schock aufgrund des geopolitischen Risikos direkt abfedern müssen. Wie Kapital dabei zwischen Risikovermeidung und Risikobereitschaft rotiert, ist eine Frage, die man mit rationalem Blick kontinuierlich beobachten sollte.🪙
#Gold #DollarIndex #MacroEconomics