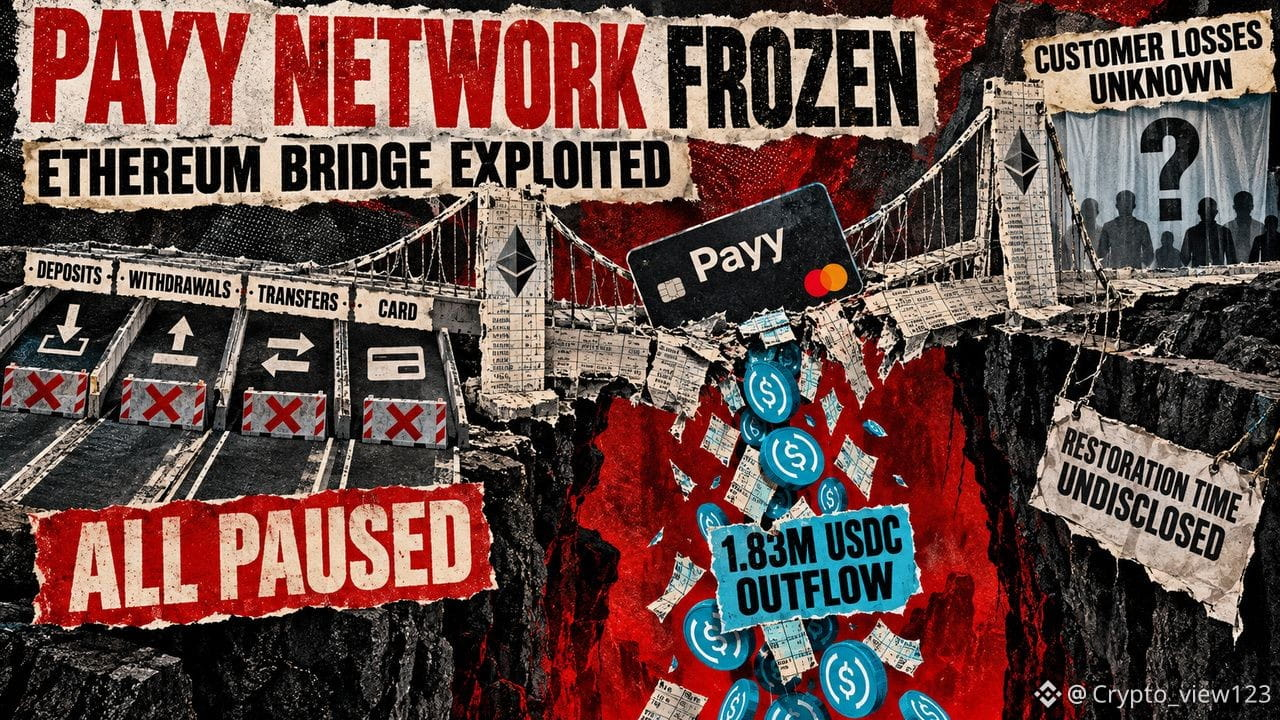
一张平时能刷的加密卡,在被攻击之后变成了不能用的塑料片,这种落差本身就是信息。
相关平台在确认跨链桥合约被攻击后,暂停了转账、提现与卡片支付。链上记录显示,约一百八十三万美元的稳定币从它的以太坊合约中被转走,平台表示正在调查,并承诺后续公布进展,用户暂时无法通过原有通道动用资金。
暂停范围值得注意。多数平台在出事时只冻结链上转账,而这次连刷卡消费一起停掉,说明资金通道与支付通道共用同一套账本,任何一处失守都会让整套服务失去可用性,恢复时间也难以事先承诺。
对用户来说,这类事件暴露的是托管结构。卡片余额看起来像银行存款,实际上依赖平台自有合约与清算安排,一旦合约被攻破,用户能做的只有等待恢复,而不是从存款保障中获得赔付,两者的性质完全不同。
行业层面的启发是清晰的。跨链桥仍然是攻击最集中的环节,把支付、清算与桥接放在同一套系统里的产品,风险敞口会被合并放大,分散设计因此比事后追讨更有效,也更值得在架构阶段就写进方案。
卡刷不出去的时候,风险才看得见。
#跨链安全 #支付
相关平台在确认跨链桥合约被攻击后,暂停了转账、提现与卡片支付。链上记录显示,约一百八十三万美元的稳定币从它的以太坊合约中被转走,平台表示正在调查,并承诺后续公布进展,用户暂时无法通过原有通道动用资金。
暂停范围值得注意。多数平台在出事时只冻结链上转账,而这次连刷卡消费一起停掉,说明资金通道与支付通道共用同一套账本,任何一处失守都会让整套服务失去可用性,恢复时间也难以事先承诺。
对用户来说,这类事件暴露的是托管结构。卡片余额看起来像银行存款,实际上依赖平台自有合约与清算安排,一旦合约被攻破,用户能做的只有等待恢复,而不是从存款保障中获得赔付,两者的性质完全不同。
行业层面的启发是清晰的。跨链桥仍然是攻击最集中的环节,把支付、清算与桥接放在同一套系统里的产品,风险敞口会被合并放大,分散设计因此比事后追讨更有效,也更值得在架构阶段就写进方案。
卡刷不出去的时候,风险才看得见。
#跨链安全 #支付