💵 Die Fed hat gerade eine Linie durch Amerikas Zukunft im Bereich des digitalen-Dollar-Markts gezogen...
#fedproposesrulesforbankissuedstablecoins
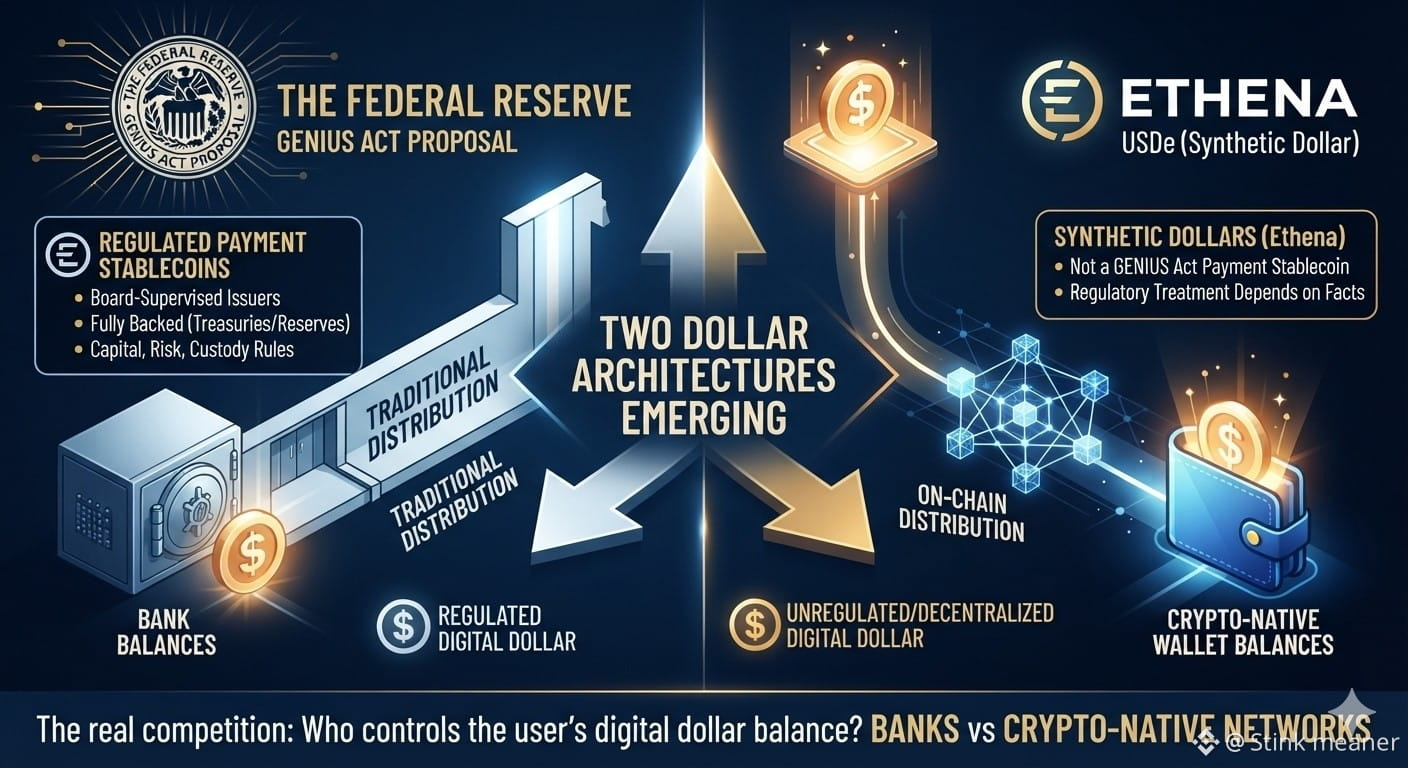
Mit ihren neuen GENIUS-Gesetzesvorschlägen müsste jede vom Board beaufsichtigte Emission von Payment-Stablecoins Tokens vollständig mit zulässigen Vermögenswerten wie kurzfristigen US-Staatsanleihen decken, während zugleich Kapital-, Risiko-Management- und Reserve-Verwahrregeln auferlegt werden.
Aber das wird übersehen:
Das reguliert nicht automatisch jede „digitale Dollar“-Variante auf die gleiche Weise.
Die Definition für Payment-Stablecoins im GENIUS Act ist spezifisch – und in Ethenas eigenen Einreichungen wird USDe als synthetischer Dollar beschrieben, während ENA ein Governance-Token ist.
Das ist wichtig, weil Ethena nun versucht, auch die Distributionsschicht zu kontrollieren.
Ethena Pay sagt, dass seine Guthaben USDe sind, und bezeichnet das Produkt ausdrücklich als Distributionskanal für Ethenas Dollar-Ökosystem.
So könnten wir zwei Dollar-Architekturen entstehen sehen:
BANKEN → regulierte Payment-Stablecoins → traditionelle Distribution
CRYPTO-NATIVE → synthetische Dollar → On-Chain-Distribution
Der echte Wettbewerb könnte nicht „Stablecoin gegen Stablecoin“ sein.
Es geht möglicherweise darum, wer das digitale-Dollar-Guthaben des Nutzers kontrolliert – Banken oder crypto-native Netzwerke.
Keine Finanzberatung. USDe wird hier nicht als GENIUS-Act-Payment-Stablecoin charakterisiert; die aufsichtsrechtliche Behandlung kann von den endgültigen Regeln und den Fakten abhängen. Ein regulatorischer Rahmen garantiert keine ENA-Nachfrage oder keinen ENA-Wert.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
#fedproposesrulesforbankissuedstablecoins
Mit ihren neuen GENIUS-Gesetzesvorschlägen müsste jede vom Board beaufsichtigte Emission von Payment-Stablecoins Tokens vollständig mit zulässigen Vermögenswerten wie kurzfristigen US-Staatsanleihen decken, während zugleich Kapital-, Risiko-Management- und Reserve-Verwahrregeln auferlegt werden.
Aber das wird übersehen:
Das reguliert nicht automatisch jede „digitale Dollar“-Variante auf die gleiche Weise.
Die Definition für Payment-Stablecoins im GENIUS Act ist spezifisch – und in Ethenas eigenen Einreichungen wird USDe als synthetischer Dollar beschrieben, während ENA ein Governance-Token ist.
Das ist wichtig, weil Ethena nun versucht, auch die Distributionsschicht zu kontrollieren.
Ethena Pay sagt, dass seine Guthaben USDe sind, und bezeichnet das Produkt ausdrücklich als Distributionskanal für Ethenas Dollar-Ökosystem.
So könnten wir zwei Dollar-Architekturen entstehen sehen:
BANKEN → regulierte Payment-Stablecoins → traditionelle Distribution
CRYPTO-NATIVE → synthetische Dollar → On-Chain-Distribution
Der echte Wettbewerb könnte nicht „Stablecoin gegen Stablecoin“ sein.
Es geht möglicherweise darum, wer das digitale-Dollar-Guthaben des Nutzers kontrolliert – Banken oder crypto-native Netzwerke.
Keine Finanzberatung. USDe wird hier nicht als GENIUS-Act-Payment-Stablecoin charakterisiert; die aufsichtsrechtliche Behandlung kann von den endgültigen Regeln und den Fakten abhängen. Ein regulatorischer Rahmen garantiert keine ENA-Nachfrage oder keinen ENA-Wert.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve