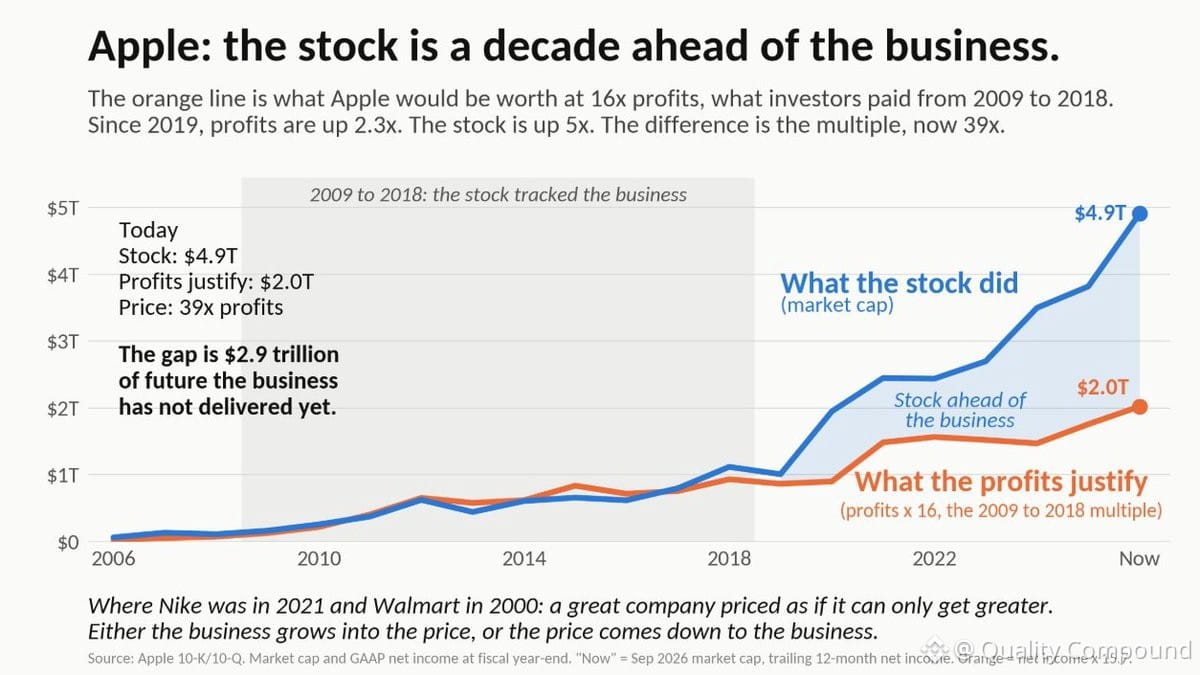
$AAPL — die Produkte sind toll, aber die Aktie erzählt eine andere Geschichte.
2009–2019: EPS wuchs 25%/Jahr, die Aktie wurde mit ~16x Gewinn gehandelt.
2019-bis heute: EPS wuchs 17%/Jahr, die Aktie liegt jetzt bei 39x.
Das Wachstum hat sich um ein Drittel verlangsamt. Die Bewertung hat sich mehr als verdoppelt.
Dieses 17%-EPS-Wachstum? ~4 Prozentpunkte kamen von Aktienrückkäufen, die die Anzahl der Aktien schrumpfen ließen. Ohne das ist das Geschäft selbst um ~13%/Jahr gewachsen.
Aktienrückkäufe funktionieren, wenn die Aktie günstig ist. Bei 16x entspricht ein Jahr Gewinne dem Rückkauf von ~6% der Aktien. Bei 39x sind es ~2,5%. Je höher die Aktie, desto weniger wirkt der Rückkauf.
Woher kommt das Wachstum? Apple verkaufte 2015 231 Mio. iPhones, letztes Jahr ~247 Mio. (IDC). Das sind 7% mehr Stück in 10 Jahren. iPhone-Umsatz +35%, weil der durchschnittliche Preis um ~$175 gestiegen ist. Preissetzungsmacht ist ein starkes Geschäftsmodell — kein Wachstumsmodell.
Langsameres Wachstum, größtenteils preistreibend, Buybacks leisten jedes Jahr weniger, Aktie zu 2x dem Kurs, den Investoren vor einem Jahrzehnt bezahlt haben.
Das habe ich schon gesehen. Walmart 2000. Nike 2021. An der Firma ist nichts falsch. Die Aktie ist nur dem Geschäft vorausgeeilt. Entweder wächst das Geschäft in die Bewertung hinein — oder der Kurs fällt auf das Niveau des Geschäfts zurück.