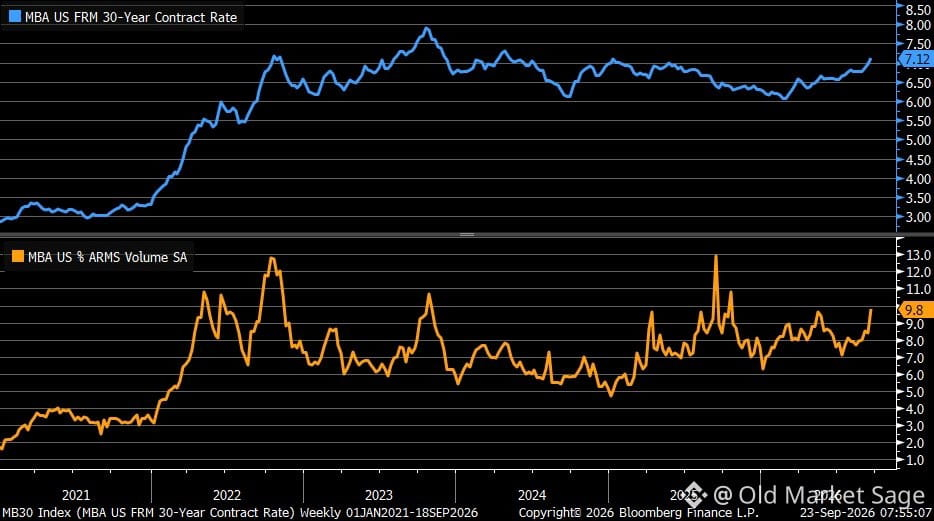
Hypothekenzinsen liegen wieder über 7 %. Menschen greifen erneut zu ARMs.
Das ist der Teil des Zyklus, in dem sich viele einreden, dass sie mehr Risiko tragen können, weil die monatliche Rate heute besser aussieht. Dieselbe Logik hat 2005 hervorragend funktioniert.
ARMs sind nicht grundsätzlich schlecht. Aber wenn sie in der Beliebtheit stark anziehen, liegt das meistens daran, dass Käufer sich strecken. Sie setzen darauf, dass die Zinsen fallen oder dass sie refinanzieren, bevor der Reset eintritt.
Vielleicht haben sie recht. Vielleicht sinken die Zinsen tatsächlich. Aber wenn man sieht, wie sich Kreditnehmer im Kollektiv zu riskanter strukturierten Lösungen hinbewegen, nur um sich das Haus leisten zu können, ist das kein Zeichen für gesunde Marktentwicklung. Das ist ein Zeichen von Stress.
Der einzelne Datenpunkt ist zwar klein. Das Muster ist es nicht.
Das ist der Teil des Zyklus, in dem sich viele einreden, dass sie mehr Risiko tragen können, weil die monatliche Rate heute besser aussieht. Dieselbe Logik hat 2005 hervorragend funktioniert.
ARMs sind nicht grundsätzlich schlecht. Aber wenn sie in der Beliebtheit stark anziehen, liegt das meistens daran, dass Käufer sich strecken. Sie setzen darauf, dass die Zinsen fallen oder dass sie refinanzieren, bevor der Reset eintritt.
Vielleicht haben sie recht. Vielleicht sinken die Zinsen tatsächlich. Aber wenn man sieht, wie sich Kreditnehmer im Kollektiv zu riskanter strukturierten Lösungen hinbewegen, nur um sich das Haus leisten zu können, ist das kein Zeichen für gesunde Marktentwicklung. Das ist ein Zeichen von Stress.
Der einzelne Datenpunkt ist zwar klein. Das Muster ist es nicht.