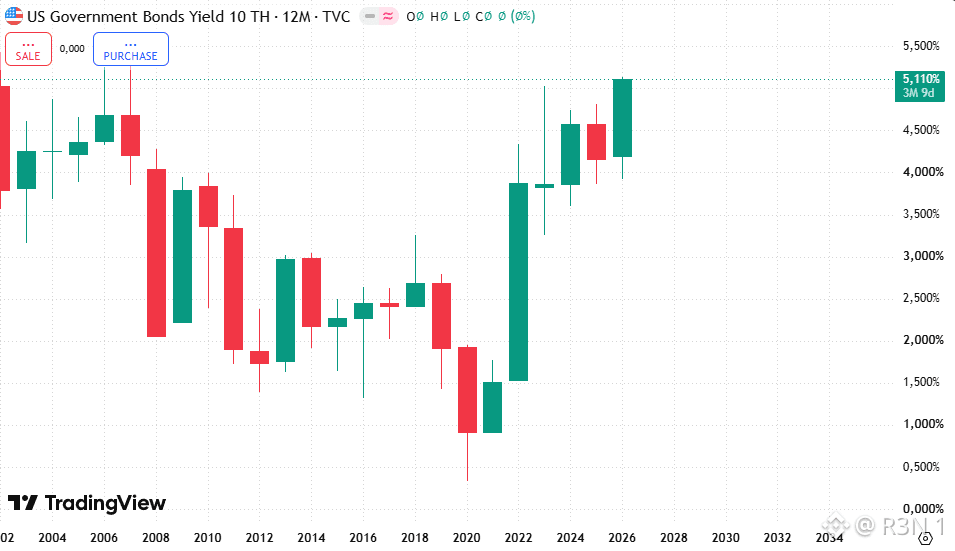
Die Renditen der US-Staatsanleihen sind auf den höchsten Stand seit 2007 gestiegen. Die 10-jährige Anleihe hat ihre stärkste Tagesbewegung seit fast 18 Monaten hingelegt – und das geschieht in derselben Woche, in der die Märkte eine weitere Fed-Anhebung einpreisen. Diese Kombination ist die eigentliche Geschichte, nicht allein der Vergleich mit 2007. Die 10-jährige Rendite stieg heute bis auf 5,13% – der höchste Stand seit 2007. Die 30-jährige berührte 5,4% und sogar die 5-jährige überschritt erstmals seit der Zeit vor der Finanzkrise wieder die 5%-Marke. Das ist aber kein isolierter Ausschlag: Bereits vor acht Tagen, am 15. September, hatten die Renditen dieses gleiche Zwischenziel erreicht, dann gab es Rücksetzer – und nun werden erneut neue Hochs markiert. Was heute im Speziellen antreibt, ist ein Bündel harter, geldpolitisch restriktiver Impulse, das gleichzeitig aufschlägt. Die Konjunkturdaten zur Geschäftsaktivität fielen heißer aus als erwartet – laut S&P Global im schnellsten Tempo seit über fünf Jahren. Fed-Gouverneur Michael Barr sagte, es seien weitere Zinserhöhungen nötig. Zudem drückte Öl wieder über 103 US-Dollar je Barrel. Dass Trump eine Sperre für US-Diesel-Export zulasten einer möglichen Angebotsausweitung unterstützt, verstärkte ebenfalls die Versorgungssorgen. Die Märkte preisen inzwischen mit 70% Wahrscheinlichkeit eine weitere Anhebung im Oktober ein. Es gilt, hier strukturelle von akuten Faktoren zu trennen. Finanzminister Bessent hat das Anleiherückkaufprogramm verteidigt: Es begrenze, wie viel schlimmer das hätte werden können. Gleichzeitig läuft eine separate Maßnahme, die den Yen gezielt stützt, um zu verhindern, dass Japan US-Schulden verkauft – denn das würde die Renditen noch weiter nach oben drücken. Es findet also bereits echte Intervention statt, nicht nur hypothetisch. Was mir besonders auffällt, ist die Mortgage Pass-Through-Mechanik: Der Festzinssatz für 30-jährige Hypotheken ist heute auf 7,26% gesprungen – der höchste Stand seit Januar 2025. Das ist der Übertragungsmechanismus von einer Story am Anleihenmarkt hin zu den tatsächlichen Kosten für Haushalte – und er wirkt schneller, als die meisten es sich vorstellen. Die offene Frage ist nicht, ob die Fed im Oktober erneut anhebt – das ist aufgrund der bereits eingepreisten Erwartungen fast schon ausgemacht. Entscheidend ist, ob die Interventionen des Finanzministeriums mit einem Rückschlag Schritt halten können, der sich in acht Handelstagen bereits so stark zweimal entladen hat: Die Unterstützung der Nachfrage am Rand ist ein anderes Ausmaß an Problem als ein einmaliger Ausschlag. #BTC Price Analysis# $BTC #BTC Price Analysis# $XAUt #Meme Alpha#


Veröffentlichen
--
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.