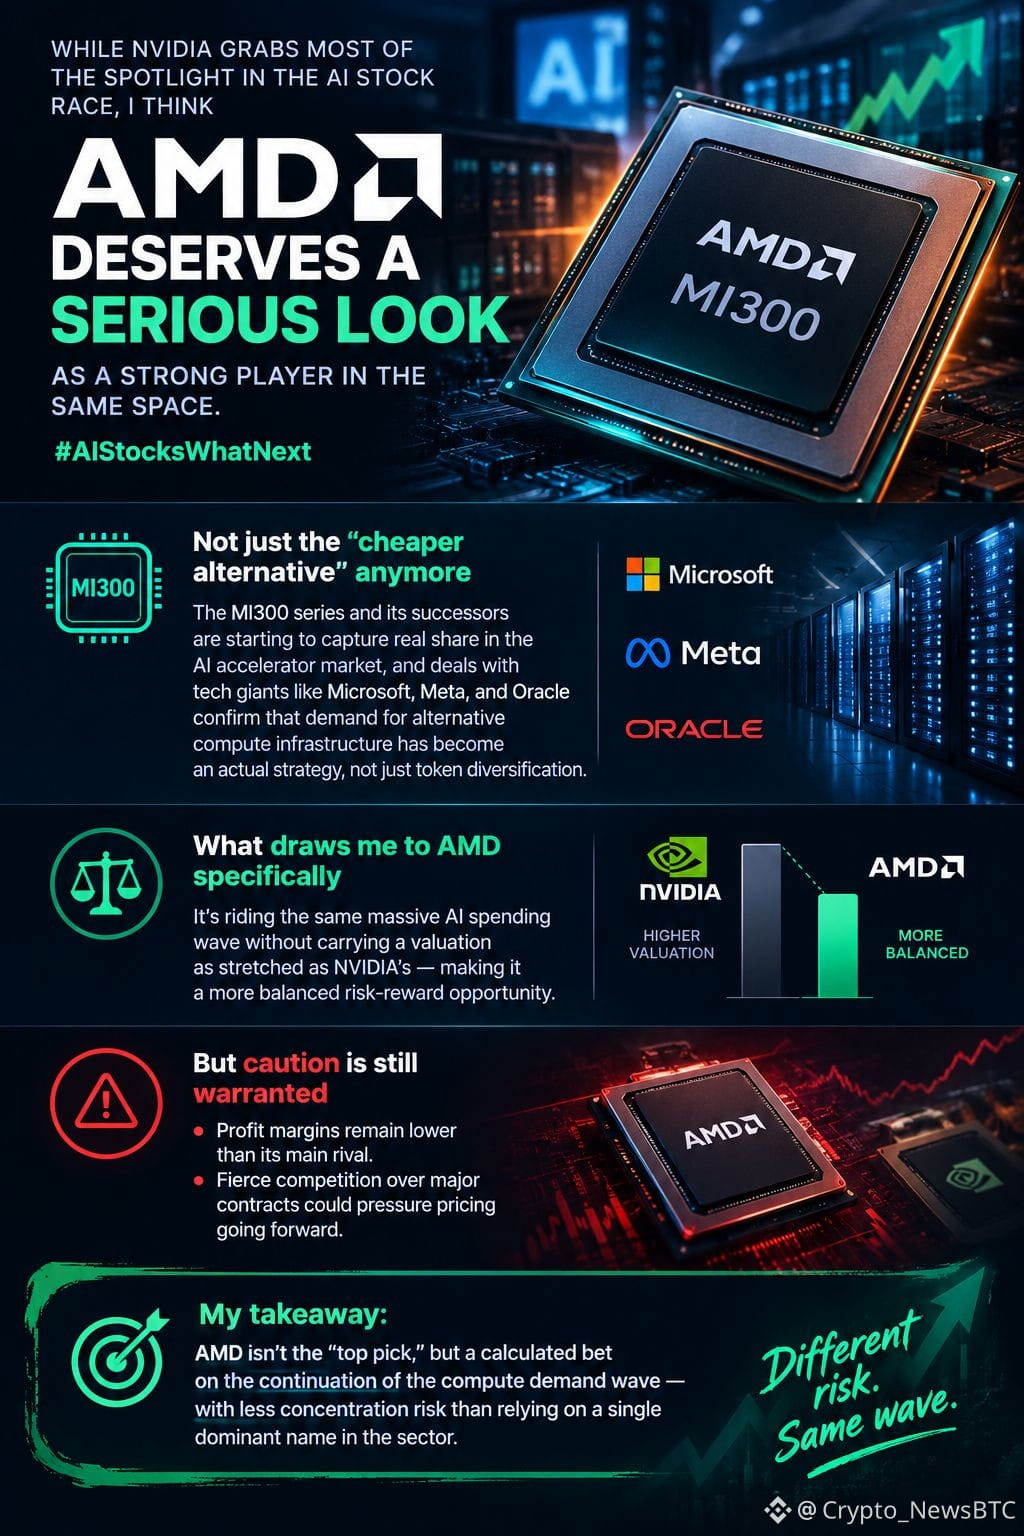
#aistockswhatnext Während NVIDIA im Wettrennen um KI-Aktien den Großteil der Aufmerksamkeit auf sich zieht, denke ich, dass AMD es verdient, ernsthaft unter die Lupe genommen zu werden — als starker Akteur im selben Bereich. #AIStocksWasNun
Das Unternehmen ist längst nicht mehr nur die „günstigere Alternative“ zu NVIDIA; die MI300-Serie und ihre Nachfolger beginnen, echte Marktanteile im Markt für KI-Beschleuniger zu gewinnen. Deals mit Tech-Giganten wie Microsoft, Meta und Oracle bestätigen zudem, dass die Nachfrage nach alternativer Recheninfrastruktur zu einer echten Strategie geworden ist — nicht nur zur Diversifizierung „auf dem Papier“.
Was mich gerade an AMD reizt, ist, dass das Unternehmen die gleiche massive Welle an KI-Investitionen mitnimmt, ohne eine Bewertung mit sich zu tragen, die so stark gestreckt ist wie die von NVIDIA — wodurch sich eine ausgewogenere Chance-Risiko-Situation ergibt.
Trotzdem ist Vorsicht weiterhin angebracht: Die Gewinnmargen liegen noch immer unter denen des wichtigsten Rivalen, und der harte Wettbewerb um große Aufträge könnte die Preise in Zukunft unter Druck setzen.
Mein Fazit: AMD ist nicht die „Top-Auswahl“, aber eine durchdachte Wette auf die Fortsetzung der Rechenleistungs-Nachfrage — mit weniger Konzentrationsrisiko, als wenn man nur auf einen einzigen dominanten Namen in der Branche setzt.
$ADM.US
$NVDAB
$GOOGL.US
Das Unternehmen ist längst nicht mehr nur die „günstigere Alternative“ zu NVIDIA; die MI300-Serie und ihre Nachfolger beginnen, echte Marktanteile im Markt für KI-Beschleuniger zu gewinnen. Deals mit Tech-Giganten wie Microsoft, Meta und Oracle bestätigen zudem, dass die Nachfrage nach alternativer Recheninfrastruktur zu einer echten Strategie geworden ist — nicht nur zur Diversifizierung „auf dem Papier“.
Was mich gerade an AMD reizt, ist, dass das Unternehmen die gleiche massive Welle an KI-Investitionen mitnimmt, ohne eine Bewertung mit sich zu tragen, die so stark gestreckt ist wie die von NVIDIA — wodurch sich eine ausgewogenere Chance-Risiko-Situation ergibt.
Trotzdem ist Vorsicht weiterhin angebracht: Die Gewinnmargen liegen noch immer unter denen des wichtigsten Rivalen, und der harte Wettbewerb um große Aufträge könnte die Preise in Zukunft unter Druck setzen.
Mein Fazit: AMD ist nicht die „Top-Auswahl“, aber eine durchdachte Wette auf die Fortsetzung der Rechenleistungs-Nachfrage — mit weniger Konzentrationsrisiko, als wenn man nur auf einen einzigen dominanten Namen in der Branche setzt.
$ADM.US
$NVDAB
$GOOGL.US