Ich habe ein $1,3M+-Portfolio aufgebaut, indem ich gekauft habe, wenn alle anderen verkaufen. Hier ist ein Play mit hoher Überzeugung, das ich gerade jetzt hinzufüge:
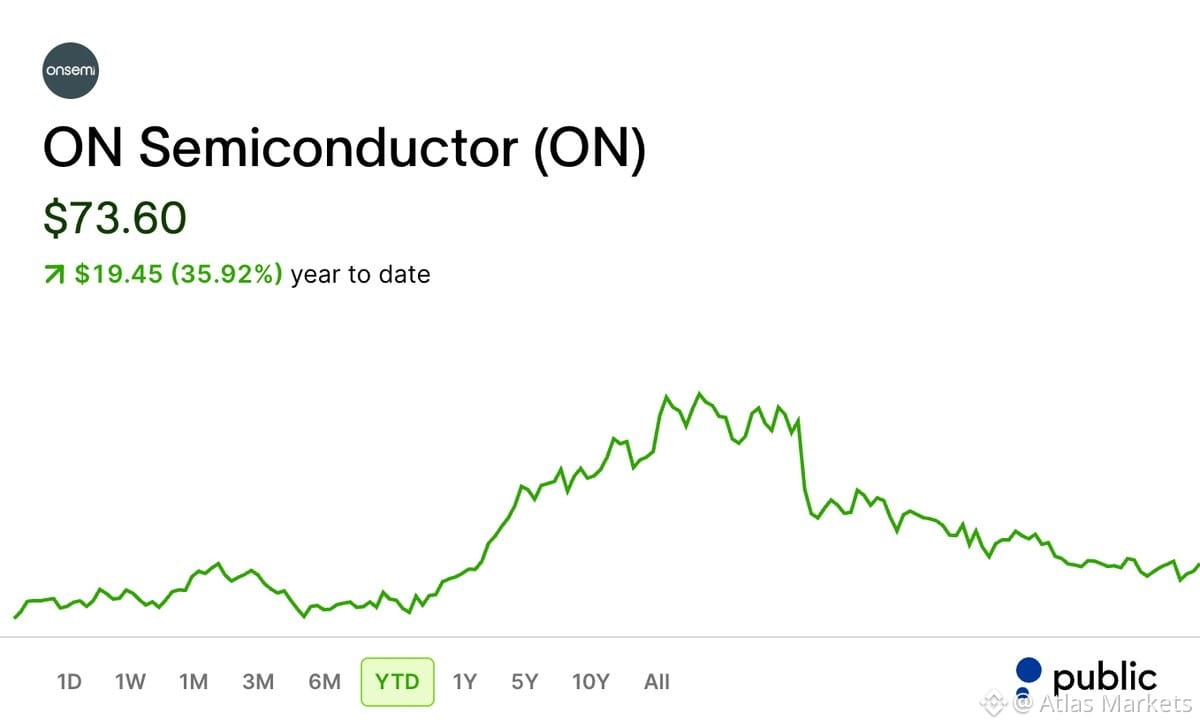
$ON (onsemi) – 46% unter den Juni-Höchstständen aufgrund von Autountergangsängsten und einer Multiplikator-Kompression, aber das zugrunde liegende Geschäft stärkt sich. Die Fab-Auslastung stieg auf 83%, die Lieferzeiten verlängerten sich von 27 auf 32 Wochen (ein Signal für Knappheit in der Versorgung), und die Prognose zur Q3-Bruttomarge liegt bei 40–42%. Die eigentliche Asymmetrie: Der Umsatz aus dem KI-Datacenter-Geschäft ist ihr am schnellsten wachsendes Segment und soll sich in diesem Jahr mehr als verdoppeln. Der Markt preist eine zyklische Entwicklung im Automobil ein, ignoriert jedoch den KI-Infrastrukturramp. Klassische Fehlbewertung.
$ON (onsemi) – 46% unter den Juni-Höchstständen aufgrund von Autountergangsängsten und einer Multiplikator-Kompression, aber das zugrunde liegende Geschäft stärkt sich. Die Fab-Auslastung stieg auf 83%, die Lieferzeiten verlängerten sich von 27 auf 32 Wochen (ein Signal für Knappheit in der Versorgung), und die Prognose zur Q3-Bruttomarge liegt bei 40–42%. Die eigentliche Asymmetrie: Der Umsatz aus dem KI-Datacenter-Geschäft ist ihr am schnellsten wachsendes Segment und soll sich in diesem Jahr mehr als verdoppeln. Der Markt preist eine zyklische Entwicklung im Automobil ein, ignoriert jedoch den KI-Infrastrukturramp. Klassische Fehlbewertung.