Am Freitag steht eine Abrechnung über 1,6 Milliarden US-Dollar für Bitcoin an.
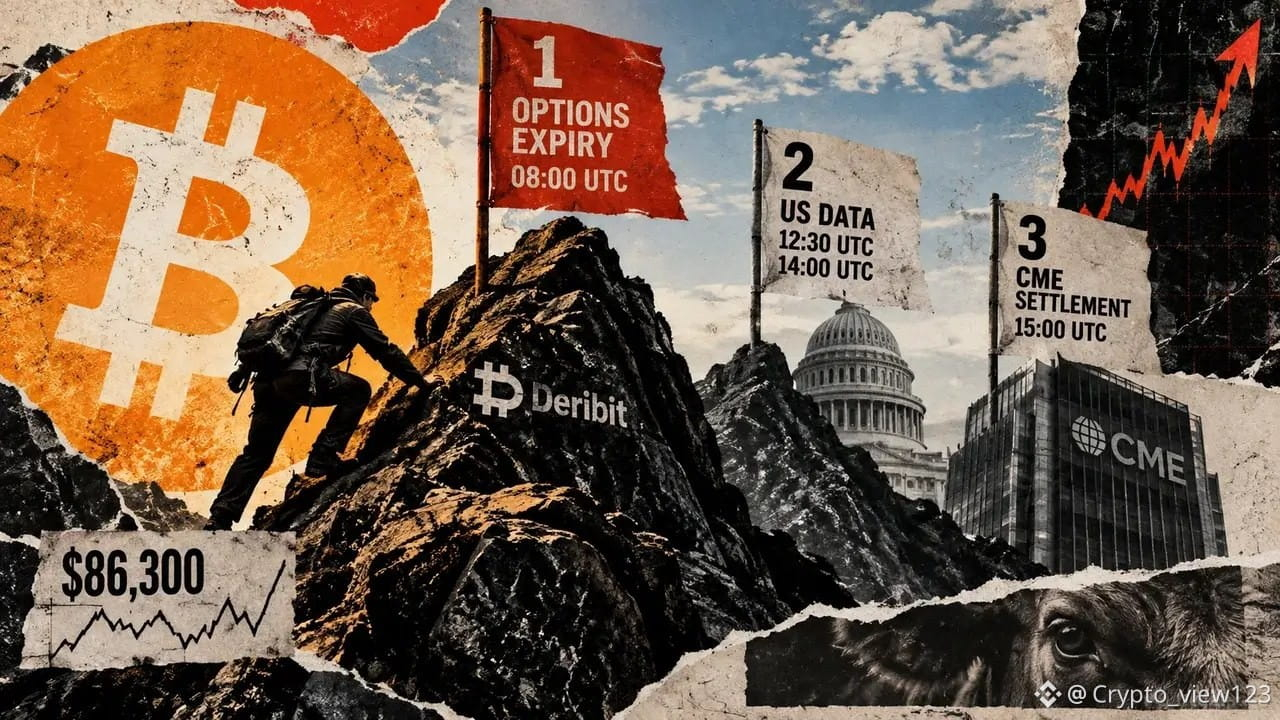
Bei Deribit laufen am 25. September um 08:00 Uhr (UTC) Bitcoin-Optionen mit einem Nominalwert von rund 16 Milliarden US-Dollar aus. Davon entfallen etwa 9,6 Milliarden auf Calls und etwa 6,4 Milliarden auf Puts. Vor der Abwicklung notiert Bitcoin rund um 86.300 US-Dollar und hatte diese Woche zeitweise die Marke von 85.000 US-Dollar überschritten.
Die Zeit ist knapp. Am selben Handelstag werden innerhalb von sieben Stunden zudem zwei US-Wirtschaftsdaten veröffentlicht, außerdem läuft ein CME-September-Bitcoin-Futures-Kontrakt aus. Drei Dinge drängen sich zusammen – jeder einzelne Schritt kann eine Phase erhöhter Volatilität auslösen.
Strukturell entfallen rund 60 % des auslaufenden Open Interest auf Call-Kontrakte. Ein Modell von Market-Making-Instituten legt den größten Call-Block bei 95.000 US-Dollar fest, den größten Put-Block bei 60.000 US-Dollar. Das Put-Call-Verhältnis liegt bei 0,52, und das Gamma-Niveau ungefähr bei 71.000 US-Dollar. Der Kurs stagniert im Bereich von 86.000 US-Dollar, also genau in der von diesem Modell als stabil betrachteten Spanne. Dadurch wirkt die Netto-Richtung der Hedging-Positionen zumindest vorübergehend dämpfend auf die Preisbewegung.
Optionen selbst geben keine Richtung vor; sie preisen lediglich die erwartete Volatilität für die kommenden Tage vorweg ein. Der Volatilitätsindex von Deribit liegt am 22. September bei 38,1. Unter derselben Kennzahl befindet er sich damit auf einem extrem niedrigen Niveau innerhalb des Fünfjahresbereichs. Dass eine ruhige Preisbildung auf eine dichte Abwicklung trifft, ist der eigentliche Sinn dieses Tests.
Der Abwicklungstag erzeugt keine neue Richtung, er verstärkt lediglich die bereits bestehenden Positionen.
#比特币 #期权
Bei Deribit laufen am 25. September um 08:00 Uhr (UTC) Bitcoin-Optionen mit einem Nominalwert von rund 16 Milliarden US-Dollar aus. Davon entfallen etwa 9,6 Milliarden auf Calls und etwa 6,4 Milliarden auf Puts. Vor der Abwicklung notiert Bitcoin rund um 86.300 US-Dollar und hatte diese Woche zeitweise die Marke von 85.000 US-Dollar überschritten.
Die Zeit ist knapp. Am selben Handelstag werden innerhalb von sieben Stunden zudem zwei US-Wirtschaftsdaten veröffentlicht, außerdem läuft ein CME-September-Bitcoin-Futures-Kontrakt aus. Drei Dinge drängen sich zusammen – jeder einzelne Schritt kann eine Phase erhöhter Volatilität auslösen.
Strukturell entfallen rund 60 % des auslaufenden Open Interest auf Call-Kontrakte. Ein Modell von Market-Making-Instituten legt den größten Call-Block bei 95.000 US-Dollar fest, den größten Put-Block bei 60.000 US-Dollar. Das Put-Call-Verhältnis liegt bei 0,52, und das Gamma-Niveau ungefähr bei 71.000 US-Dollar. Der Kurs stagniert im Bereich von 86.000 US-Dollar, also genau in der von diesem Modell als stabil betrachteten Spanne. Dadurch wirkt die Netto-Richtung der Hedging-Positionen zumindest vorübergehend dämpfend auf die Preisbewegung.
Optionen selbst geben keine Richtung vor; sie preisen lediglich die erwartete Volatilität für die kommenden Tage vorweg ein. Der Volatilitätsindex von Deribit liegt am 22. September bei 38,1. Unter derselben Kennzahl befindet er sich damit auf einem extrem niedrigen Niveau innerhalb des Fünfjahresbereichs. Dass eine ruhige Preisbildung auf eine dichte Abwicklung trifft, ist der eigentliche Sinn dieses Tests.
Der Abwicklungstag erzeugt keine neue Richtung, er verstärkt lediglich die bereits bestehenden Positionen.
#比特币 #期权