


Bitcoin (BTC) notierte im September 10,9% höher bei 85.929 US-Dollar, Stand 23. Sept., und baute damit die Gewinne von 4,8% im Juli sowie 25,2% im August aus. Wenn dieser September-Wert bis zum Monatsende hält, würde das Bitcoins erste Gewinnserie von Juli bis September seit 2012 markieren – eine Abfolge, die in der Handelshistorie des Vermögenswerts genau einmal zuvor aufgetreten ist, und deren Bestätigung allein durch den historischen Trend nicht darauf vertrauen lässt, sich auch noch in den Oktober hinein fortzusetzen.
Der Vergleich ist gerade deshalb bemerkenswert, weil er so selten ist. Bitcoin wird zumindest seit Ende 2010 gehandelt, und in diesem gesamten Zeitraum tauchten drei aufeinanderfolgende positive Monate von Juli bis September nur ein einziges Mal auf – im Jahr 2012, als BTC im Juli um 41,0%, im August um 6,4% und im September um 24,4% zulegte, laut den Daten von CoinDesk. Dieser eine Datenpunkt steht im Mittelpunkt der aktuellen Diskussion, und er stammt aus einem Markt, der fast nichts mit dem von heute gemein hatte – eine Lücke, die sich deutlich zeigt, wenn man die dünnen Orderbücher von 2012 mit den aktuellen Spot-Bitcoin-ETF-Flow-Daten vergleicht.
Was zeigt die 2012er Abfolge eigentlich?
Der 2012er-Streak setzte sich nicht ununterbrochen fort. Der Oktober dieses Jahres brach das Muster ganz offen: Bitcoin fiel im Monat um 9,7 % und fand am 26. Oktober bei 10,17 US-Dollar sein Tief. Von diesem Tief aus startete Bitcoin dann einen 165-tägigen Aufwärtslauf, der es bis April 2013 auf 230 US-Dollar brachte – ein Gewinn von mehr als 2.000 % gegenüber dem monatlichen Tief.
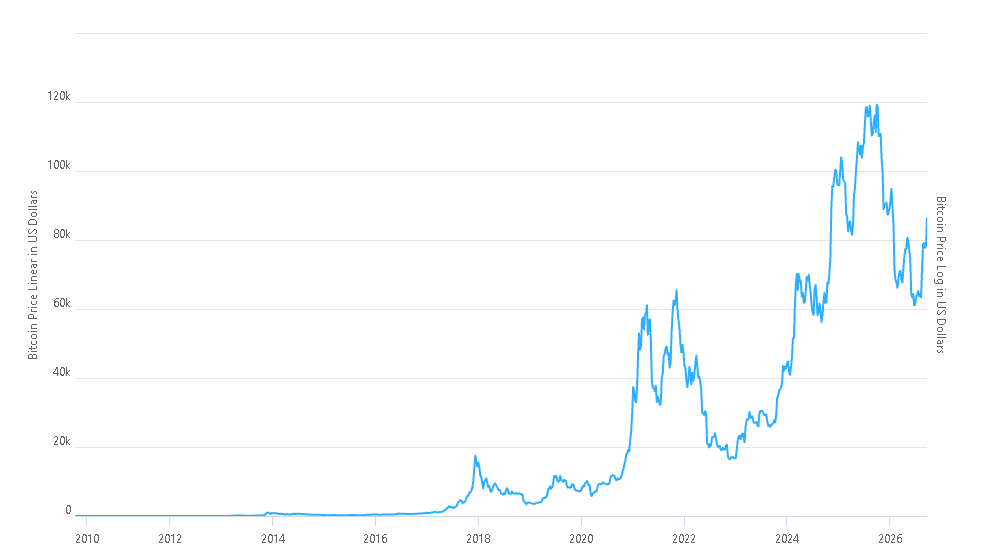
Diese Abfolge – ein roter Oktober, gefolgt von einer überaus kräftigen Rallye – ist der Teil der 2012er-Geschichte, der am häufigsten wiederholt wird, aber CoinDesk macht unmissverständlich klar, dass die Stichprobe zu klein ist, um eine aussagekräftige Schlussfolgerung darüber zu ziehen, was als Nächstes kommt. Ein einzelner Vorfall ist kein Muster; er ist ein Datenpunkt. Der breitere Vierjahres-Zyklusrahmen von Bitcoin liefert einigen Analysten zwar einen Grund zu der Annahme, dass sich um Oktober oder November herum eine bullische Phase eröffnet, doch diese Zyklusmodelle sind Annäherungen und keine festen Kalenderregeln – und sie wie eine Countdown-Uhr zu behandeln, verkennt, wofür sie gedacht sind.
Krypto-Expertenbericht: Was ist die beste Meme Coin, die man kaufen und bis zum nächsten Bullenlauf einfach liegen lässt?
Warum der 2012er-Markt nicht der heutige Markt ist
Die strukturelle Lücke zwischen 2012 und 2026 ist hier die eigentliche Schwierigkeit. 2012 war Bitcoin ein dünn gehandelter Vermögenswert im Wert von kaum 10 US-Dollar, und sein Preis ließ sich durch eine relativ geringe Zahl von Käufern bewegen – ein Markt, der so dünn war, dass schon eine Handvoll großer Orders die Art von monatlichen Ausschlägen erzeugen konnte, wie sie in jenem Jahr zu sehen waren.
Der heutige Markt ist eine Asset-Klasse im Umfang von mehreren Billionen Dollar mit erheblicher institutioneller Beteiligung, tiefer Spot- und Derivate-Liquidität über Dutzende von Handelsplätzen hinweg sowie einer großen Bandbreite an Richtungs- und Relativwert-Strategien – von Optionen über Futures bis hin zu Basis-Trades.
Diese Märkte gab es 2012 schlicht nicht in einem vergleichbaren Maßstab, wodurch eine prozentuale Rallye in ähnlicher Größenordnung heute viel schwerer zu replizieren ist.
Vikram Subburaj, CEO der in Indien ansässigen Börse Giottus, stellte die Veränderung als eine Frage der Eigentümerstruktur dar: Bitcoin liegt heute innerhalb einer globalen Asset-Klasse mit institutionellen Haltern, Spot-ETFs funktionieren als regulierter Investment-Kanal, und Derivatemärkte haben verändert, wie Risiko im gesamten System übertragen wird – all das sind Kontexte, die erklären, warum eine institutionelle Portfolioallokation in Bitcoin heute strukturell anders aussieht als vor einem Jahrzehnt.
Institutionelle Zuflüsse sind der entscheidende Vorabtest für Bitcoin
Wenn die Analogie von 2012 zu dünn ist, um allein zu stehen, dann ist die ETF-Nachfrage die messbare Variable, die darüber entscheidet, ob die Rallye dieses Jahres Bestand hat. US-Notierte Spot-Bitcoin-ETFs haben seit August mehr als 5,5 Milliarden US-Dollar an Investorengeld angezogen, so die Datenquelle SoSoValue – ein Beleg, wie Subburaj es formuliert, dass Institutionen in einer Form zum Krypto-Markt zurückgekehrt sind, die es während des 2012-Zyklus nicht gab.
Subburajs Einschätzung ist, dass die Haltbarkeit dieser Allokationen wichtiger ist als die historische Abfolge an sich: Ob es 2026 zur Fortsetzung kommt, hängt davon ab, ob große Kapitalpools weiter zuteilen, nachdem die einfachsten Gewinne bereits eingefahren wurden – nicht davon, ob sich ein Chartmuster von vor 14 Jahren wiederholt. Eine Rallye von mehr als 2.000 % – im Ausmaß dessen, was nach dem Tief von 2012 zu sehen war – ist kein realistischer Ausgangspunkt für den aktuellen Zyklus, zumal der Markt inzwischen viel größer und liquider geworden ist. Die monatlichen Renditen für September mussten noch positiv ausfallen, um den Streak zum Zeitpunkt dieser Veröffentlichung zu sichern, und selbst wenn das gelingt, wird das, was im Oktober folgt, viel stärker von der Dauerhaftigkeit der ETF-Zuflüsse geprägt sein als von einer einzelnen früheren Instanz aus den frühesten Handelsjahren von Bitcoin.
Krypto-Expertenbericht: Welche 10 nächsten Kryptos werden 2026 explodieren?
Die Nachfrage nach dem BTC-ETF, nicht die Geschichte, wird den Bitcoin-Rallye-Test bestimmen – erschien zuerst bei Tokenist.