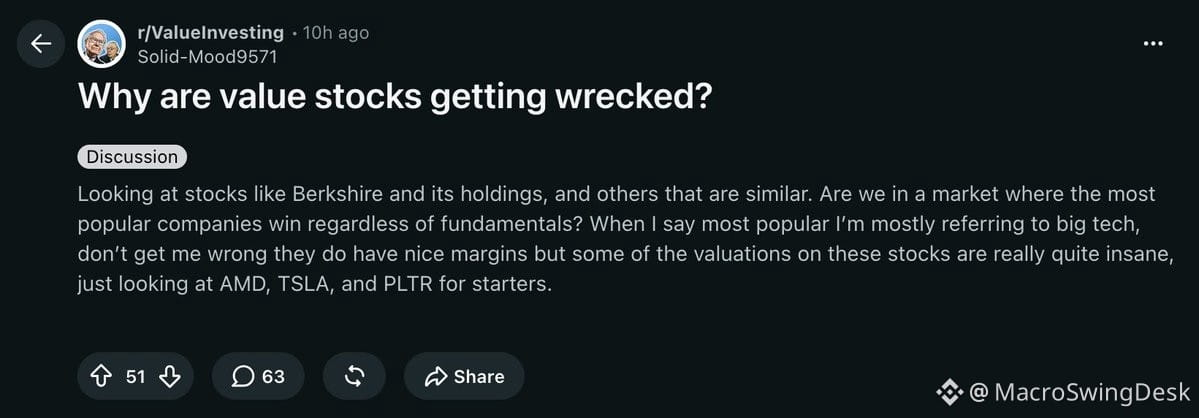
Traditionelles Value Investing fühlt sich im Moment an, als würde es Winterschlaf halten.
Früher hast du nach soliden 10x-12x-KGV-Namen gesucht wie $UPWK oder $PYPL, nach Domino’s, Pepsi – oder bist in billige japanische Aktien eingetaucht, die unter dem Buchwert gehandelt werden. Das Spiel war einfach: langsames Wachstum, stetige Rückkäufe, Dividendenerhöhungen durch Cashflow. Berechenbares exponentielles Wachstum.
Und jetzt? Du findest ein Unternehmen wie $ESMT, das bei 1,8x Forward-Runrate-KGV handelt – nachdem der Umsatz 605% Y/Y gewachsen ist. Die einzige echte Debatte ist die Dauer. Wie lange kann das noch so weitergehen?
Oder nimm Sumitomo mit 16,2x trailing KGV – mit einem großen Stapel an Hyperscaler-KI-Verträgen: Glasfaser, Laser, Infrastruktur-Themen. Das soll nicht „Value“ sein.
KI hat eine seltsame mittelfristige Anomalie geschaffen. „Value Investing“ bedeutet jetzt, nach High-Growth-Unternehmen zu jagen, die tief fehlbewertet sind – Firmen, bei denen der Markt den KI-getriebenen Ergebnis-Pfad noch nicht eingepreist hat.
Das alte Drehbuch funktioniert theoretisch noch – aber die besten Setups von heute sehen überhaupt nicht mehr aus wie die Lehrbuchbeispiele von vor fünf Jahren.