#AIStocksWhatNext KI-Aktien steigen wieder höher, aber die wichtigere Geschichte liegt unter der Kursbewegung: KI-Ausgaben wandeln sich in einen Infrastrukturzyklus.
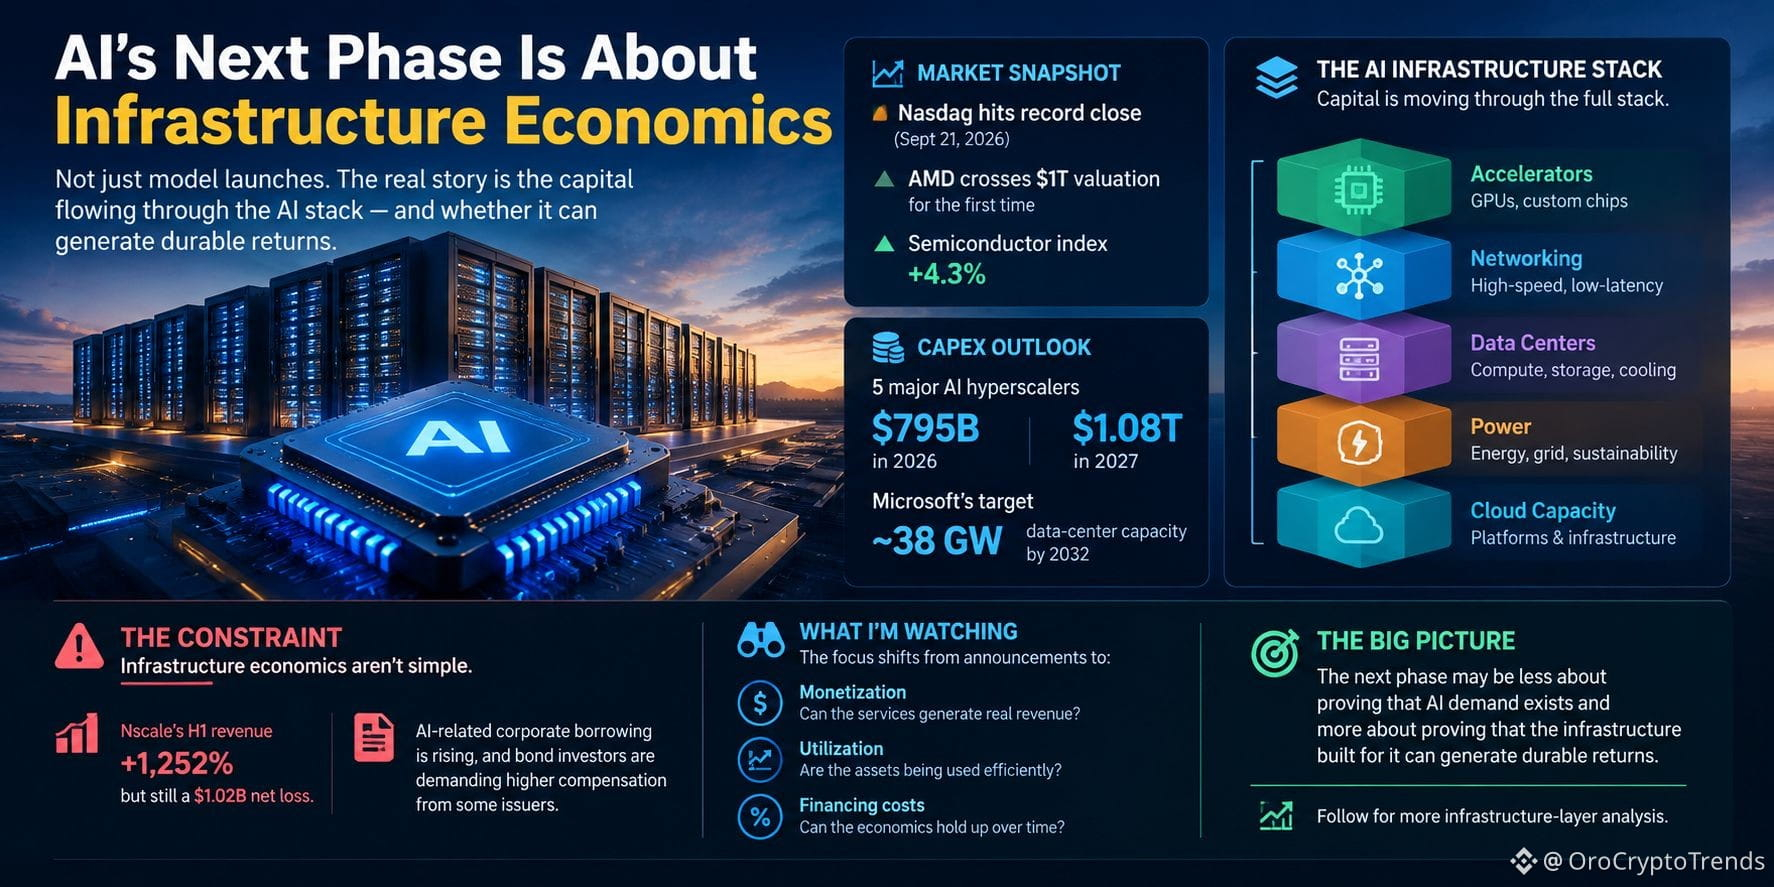
Am 21. September erreichte der Nasdaq einen Rekord-Schlusskurs, nachdem Halbleiter- und KI-nahe Aktien stark zulegten. AMD überschritt erstmals eine Bewertung von 1 Billion US-Dollar, während der Halbleiterindex um 4,3% zulegte.
Was mich interessiert, ist, dass dies nicht mehr nur eine Geschichte über Modell-Launches ist.
Das Kapital bewegt sich durch die gesamte Wertschöpfungskette: Beschleuniger, Netzwerke, Rechenzentren, Strom- und Cloud-Kapazitäten. BofA schätzt, dass fünf große KI-Hyperscaler im Jahr 2026 etwa 795 Milliarden US-Dollar für Capex ausgeben und 2027 nahezu 1,08 Billionen US-Dollar. Microsoft zielt Berichten zufolge außerdem bis 2032 auf ungefähr 38 Gigawatt Kapazität für Rechenzentren.
Aber es gibt eine Einschränkung, die der Markt nicht ignorieren kann: die Infrastrukturökonomie.
Die jüngste Einreichung von Nscale hat gezeigt, wie extrem das Wachstum ausfallen kann: Umsatz in der ersten Jahreshälfte um 1.252% gestiegen, aber dennoch wurde ein Nettoverlust von 1,02 Milliarden US-Dollar ausgewiesen. Gleichzeitig nimmt die unternehmensbezogene Kreditaufnahme im Zusammenhang mit KI zu, und Anleiheinvestoren verlangen von manchen Emittenten mehr Ausgleich.
Darum beobachte ich die Monetarisierung, die Auslastung und die Finanzierungskosten – nicht nur KI-Ankündigungen.
Die nächste Phase könnte weniger darum gehen, zu beweisen, dass KI-Nachfrage existiert, und mehr darum, zu zeigen, dass die dafür gebaute Infrastruktur nachhaltige Renditen erwirtschaften kann.
Am 21. September erreichte der Nasdaq einen Rekord-Schlusskurs, nachdem Halbleiter- und KI-nahe Aktien stark zulegten. AMD überschritt erstmals eine Bewertung von 1 Billion US-Dollar, während der Halbleiterindex um 4,3% zulegte.
Was mich interessiert, ist, dass dies nicht mehr nur eine Geschichte über Modell-Launches ist.
Das Kapital bewegt sich durch die gesamte Wertschöpfungskette: Beschleuniger, Netzwerke, Rechenzentren, Strom- und Cloud-Kapazitäten. BofA schätzt, dass fünf große KI-Hyperscaler im Jahr 2026 etwa 795 Milliarden US-Dollar für Capex ausgeben und 2027 nahezu 1,08 Billionen US-Dollar. Microsoft zielt Berichten zufolge außerdem bis 2032 auf ungefähr 38 Gigawatt Kapazität für Rechenzentren.
Aber es gibt eine Einschränkung, die der Markt nicht ignorieren kann: die Infrastrukturökonomie.
Die jüngste Einreichung von Nscale hat gezeigt, wie extrem das Wachstum ausfallen kann: Umsatz in der ersten Jahreshälfte um 1.252% gestiegen, aber dennoch wurde ein Nettoverlust von 1,02 Milliarden US-Dollar ausgewiesen. Gleichzeitig nimmt die unternehmensbezogene Kreditaufnahme im Zusammenhang mit KI zu, und Anleiheinvestoren verlangen von manchen Emittenten mehr Ausgleich.
Darum beobachte ich die Monetarisierung, die Auslastung und die Finanzierungskosten – nicht nur KI-Ankündigungen.
Die nächste Phase könnte weniger darum gehen, zu beweisen, dass KI-Nachfrage existiert, und mehr darum, zu zeigen, dass die dafür gebaute Infrastruktur nachhaltige Renditen erwirtschaften kann.