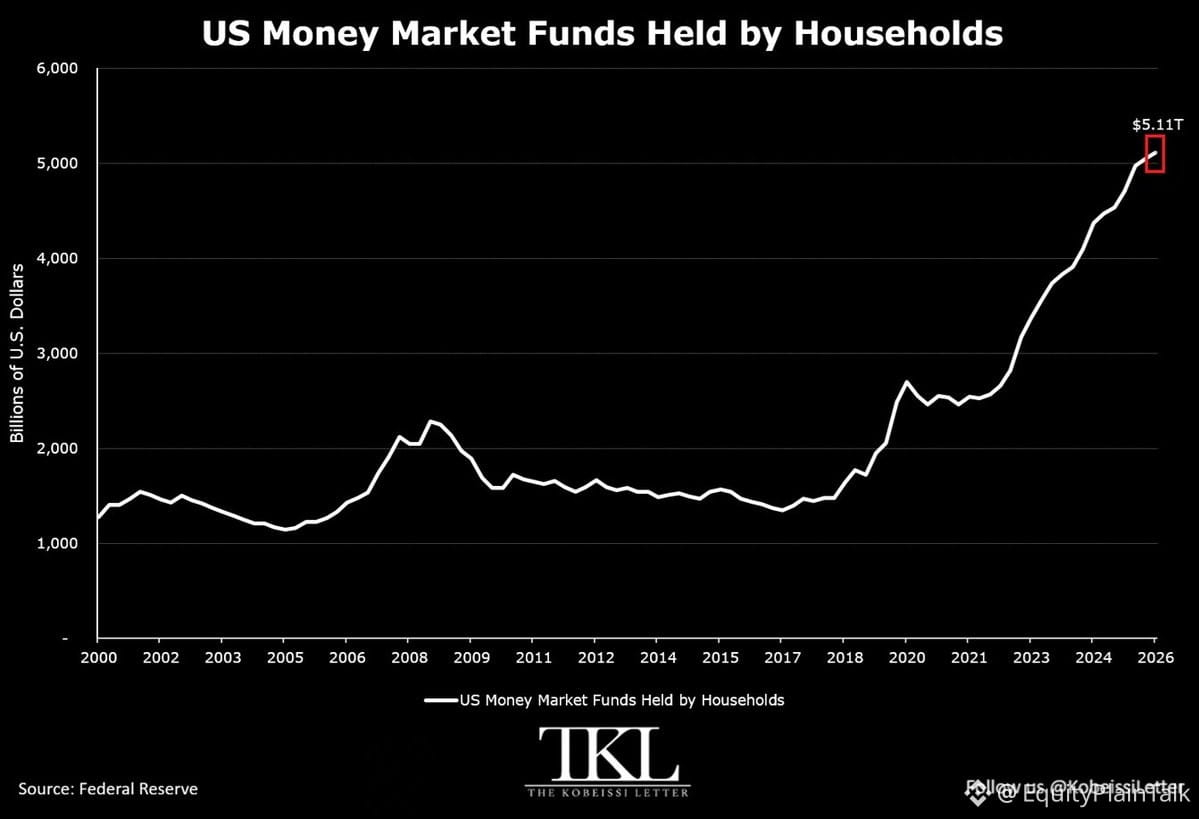
US-Haushalte haben in Q2 erneut 63 Mrd. USD in Geldmarktfonds geparkt und damit das Gesamtvolumen auf einen Rekordwert von 5,11 Billionen USD angehoben. Das sind 17 Quartale in Folge mit Zuflüssen – im Schnitt 152 Mrd. USD pro Quartal.
Zur Einordnung: Die Geldmarktanlagen von Haushalten liegen inzwischen 89% über dem Höhepunkt der 2020er-Pandemie. Fast doppelt so hoch.
Währenddessen hat die US-Notenbank (Fed) die Zinsen zum ersten Mal seit Juli 2023 erhöht – um 25 Basispunkte auf 4,00%. Der Markt preist bis Mitte 2027 noch drei weitere Zinsschritte ein.
Übersetzung: Bargeld ist wieder König. Wenn man 4%+ risikofrei verdienen kann, warum dann der Volatilität hinterherjagen? Das ist ein massiver Gegenwind für Aktien. Geld, das am Rand wartet und eine sichere Rendite erzielt, fließt nicht in Aktien.
Je länger die Zinsen auf hohem Niveau bleiben, desto länger wächst dieser Bargeldstapel. Und desto schwieriger wird es, Risikoanlagen zu rechtfertigen, wenn US-Treasuries und Geldmärkte dafür sorgen, dass man für das Warten bezahlt wird.
Das ist nicht nur ein Datenpunkt. Es ist ein Verhaltenswandel.
Zur Einordnung: Die Geldmarktanlagen von Haushalten liegen inzwischen 89% über dem Höhepunkt der 2020er-Pandemie. Fast doppelt so hoch.
Währenddessen hat die US-Notenbank (Fed) die Zinsen zum ersten Mal seit Juli 2023 erhöht – um 25 Basispunkte auf 4,00%. Der Markt preist bis Mitte 2027 noch drei weitere Zinsschritte ein.
Übersetzung: Bargeld ist wieder König. Wenn man 4%+ risikofrei verdienen kann, warum dann der Volatilität hinterherjagen? Das ist ein massiver Gegenwind für Aktien. Geld, das am Rand wartet und eine sichere Rendite erzielt, fließt nicht in Aktien.
Je länger die Zinsen auf hohem Niveau bleiben, desto länger wächst dieser Bargeldstapel. Und desto schwieriger wird es, Risikoanlagen zu rechtfertigen, wenn US-Treasuries und Geldmärkte dafür sorgen, dass man für das Warten bezahlt wird.
Das ist nicht nur ein Datenpunkt. Es ist ein Verhaltenswandel.