KI-Aktien steigen, aber die spannendere Frage ist jetzt: Was wird bezahlt, wenn der KI-Ausbau über GPUs hinausgeht?
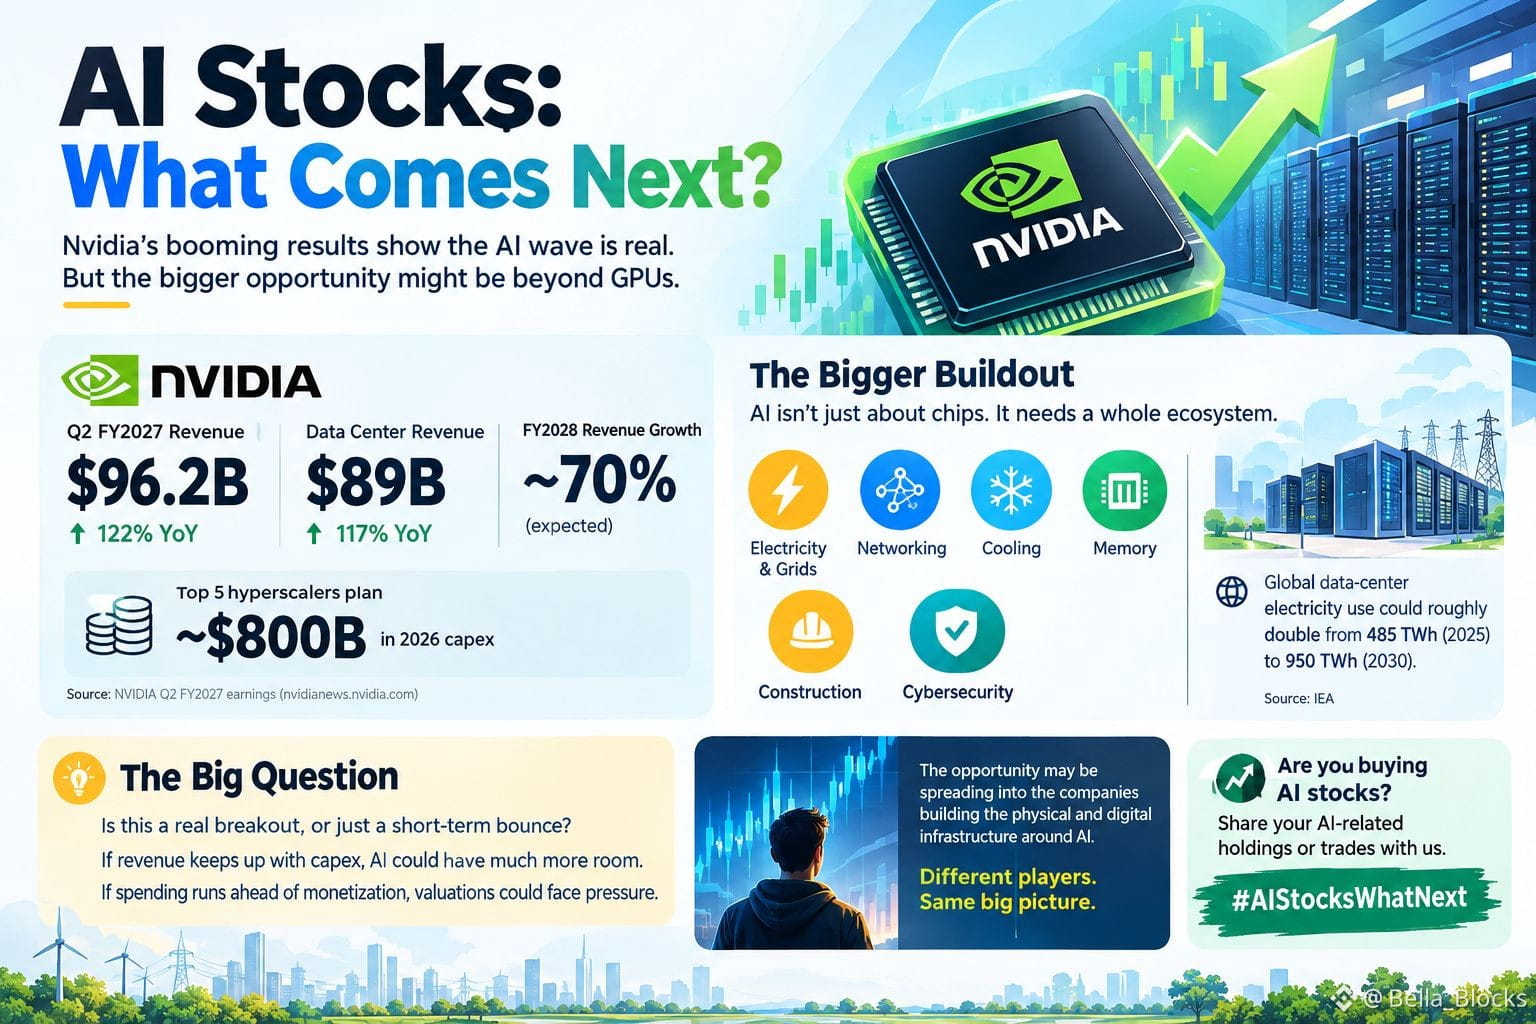
NVIDIA hat gerade 96,2 Mrd. USD Umsatz für das Quartal gemeldet, wobei der Bereich Rechenzentren (Data Center) 89 Mrd. USD erreichte – ein Plus von 117% im Jahresvergleich. Jensen Huang sagte außerdem, NVIDIA erwarte für das Geschäftsjahr 2028 ein Umsatzwachstum von etwa 70%, während die Earnings-Call-Highlights fast 800 Mrd. USD Capex für 2026 von den fünf größten Hyperscalern betonten.
Doch diese Ausgaben schaffen eine zweite Investitionsschicht.
KI-Rechenzentren brauchen Strom, Netze, Netzwerktechnik, Kühlung, Speicher, Bau und Cybersicherheit. Die IEA schätzt, dass der weltweite Stromverbrauch von Rechenzentren grob von 485 TWh im Jahr 2025 auf 950 TWh bis 2030 steigen könnte. Gleichzeitig wird erwartet, dass KI-fokussierte Rechenzentren noch schneller wachsen. In den USA könnten Rechenzentren bis 2030 etwa die Hälfte des Wachstums des Strombedarfs ausmachen.
Das verändert meine Sicht auf den KI-Trade. Es ist nicht mehr nur eine Halbleiter-Story.
Die Chance könnte sich auf die Unternehmen ausweiten, die die physische und digitale Infrastruktur rund um KI aufbauen – aber auch das Risiko. Wenn der Capex der Hyperscaler irgendwann langsamer wird, könnten Unternehmen, die von konstanten KI-Ausgaben abhängen, unter Druck geraten.
Darum beobachte ich zwei Dinge gleichzeitig: das Wachstum der KI-Umsätze im Vergleich zu den Kosten für den Aufbau all dieser Rechenleistung.
Wenn der Umsatz mit dem Capex Schritt hält, könnte der KI-Zyklus deutlich mehr Spielraum haben. Wenn die Ausgaben weit vorauslaufen, könnte die heutige Euphorie zum Bewertungsproblem von morgen werden.
Ich bin langfristig optimistisch für das KI-Thema, aber ich interessiere mich zunehmend für die Picks-and-Shovels dahinter – statt nur den Schlagzeilen hinterherzulaufen.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
NVIDIA hat gerade 96,2 Mrd. USD Umsatz für das Quartal gemeldet, wobei der Bereich Rechenzentren (Data Center) 89 Mrd. USD erreichte – ein Plus von 117% im Jahresvergleich. Jensen Huang sagte außerdem, NVIDIA erwarte für das Geschäftsjahr 2028 ein Umsatzwachstum von etwa 70%, während die Earnings-Call-Highlights fast 800 Mrd. USD Capex für 2026 von den fünf größten Hyperscalern betonten.
Doch diese Ausgaben schaffen eine zweite Investitionsschicht.
KI-Rechenzentren brauchen Strom, Netze, Netzwerktechnik, Kühlung, Speicher, Bau und Cybersicherheit. Die IEA schätzt, dass der weltweite Stromverbrauch von Rechenzentren grob von 485 TWh im Jahr 2025 auf 950 TWh bis 2030 steigen könnte. Gleichzeitig wird erwartet, dass KI-fokussierte Rechenzentren noch schneller wachsen. In den USA könnten Rechenzentren bis 2030 etwa die Hälfte des Wachstums des Strombedarfs ausmachen.
Das verändert meine Sicht auf den KI-Trade. Es ist nicht mehr nur eine Halbleiter-Story.
Die Chance könnte sich auf die Unternehmen ausweiten, die die physische und digitale Infrastruktur rund um KI aufbauen – aber auch das Risiko. Wenn der Capex der Hyperscaler irgendwann langsamer wird, könnten Unternehmen, die von konstanten KI-Ausgaben abhängen, unter Druck geraten.
Darum beobachte ich zwei Dinge gleichzeitig: das Wachstum der KI-Umsätze im Vergleich zu den Kosten für den Aufbau all dieser Rechenleistung.
Wenn der Umsatz mit dem Capex Schritt hält, könnte der KI-Zyklus deutlich mehr Spielraum haben. Wenn die Ausgaben weit vorauslaufen, könnte die heutige Euphorie zum Bewertungsproblem von morgen werden.
Ich bin langfristig optimistisch für das KI-Thema, aber ich interessiere mich zunehmend für die Picks-and-Shovels dahinter – statt nur den Schlagzeilen hinterherzulaufen.
#AIStocksWhatNext
$4Stock
$AGT
$AKE