
Die KI-Story bewegt sich immer noch mit hoher Geschwindigkeit weiter.
Neue Chips kommen auf den Markt, Rechenzentren werden größer, und Unternehmen investieren weiterhin riesige Summen in Rechenleistung.
Aber in letzter Zeit habe ich über eine etwas andere Frage nachgedacht.
Was passiert eigentlich, nachdem all dieses Geld ausgegeben wurde?
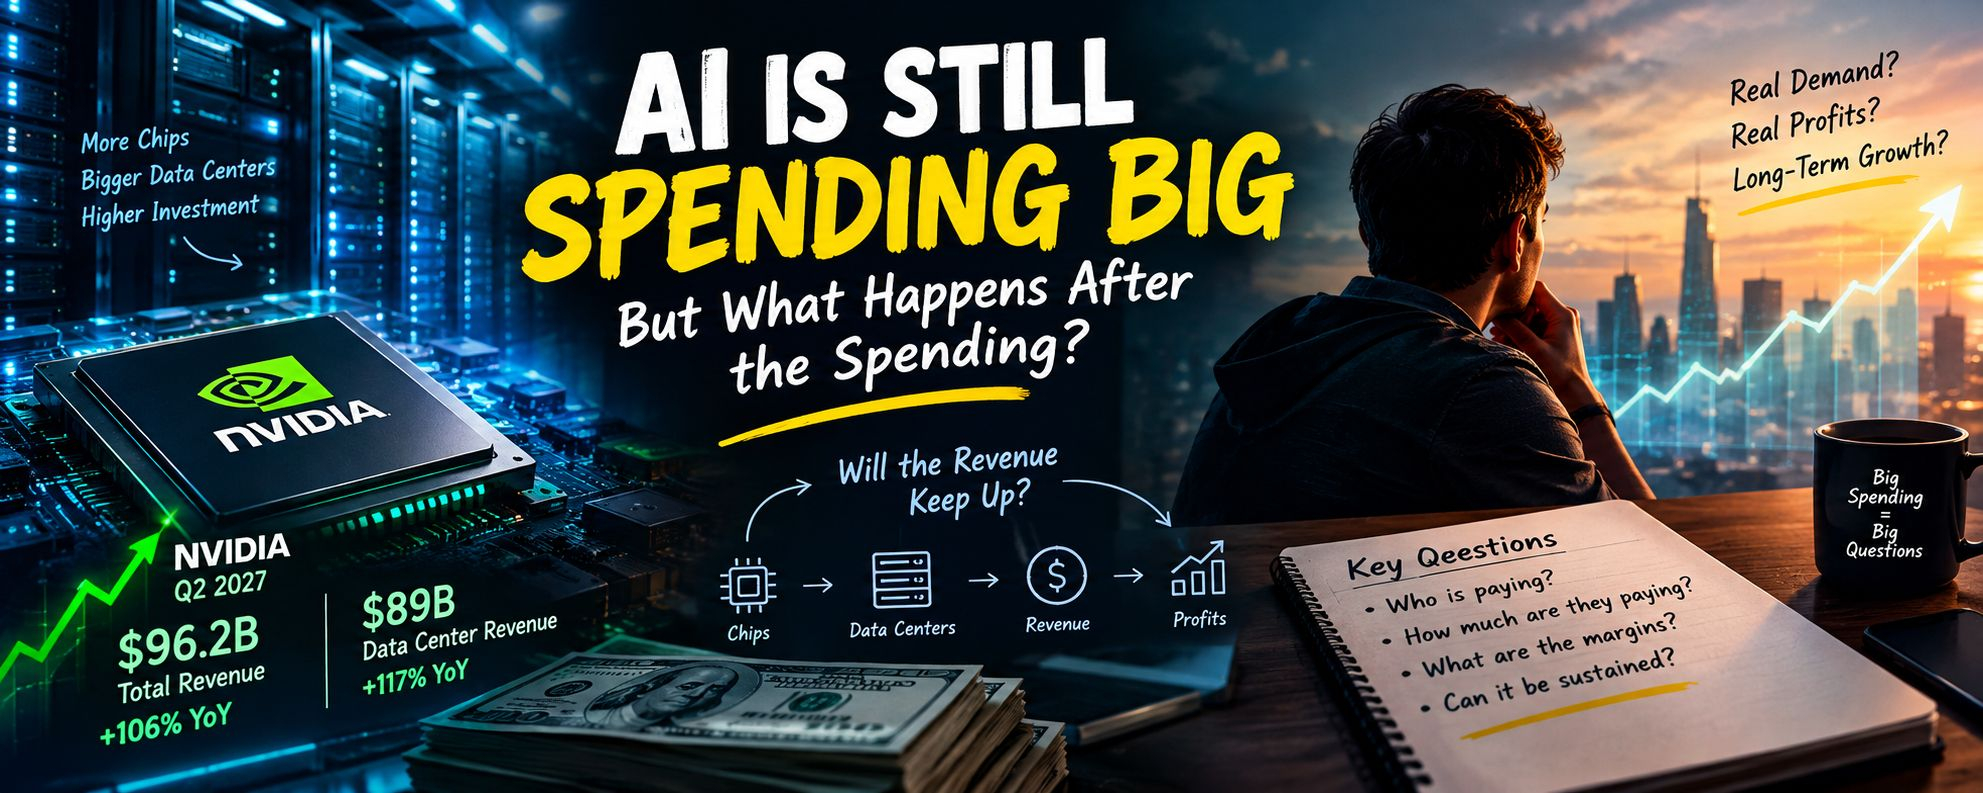
Es gibt wirklich keinen Zweifel daran, dass die Nachfrage nach KI-Computing derzeit stark ist. Die neuesten Zahlen von NVIDIA machen das ziemlich deutlich. Das Unternehmen meldete für das Geschäftsjahr Q2 2027 einen Umsatz von 96,2 Milliarden US-Dollar, während das Segment Data Center 89 Milliarden US-Dollar erwirtschaftete – ein Plus von 117 % gegenüber dem Vorjahr. NVIDIA rechnet außerdem für das nächste Quartal mit einem Umsatz von rund 108 Milliarden US-Dollar.
Das ist ein bemerkenswertes Wachstumsniveau.
Aber starke Chips-Nachfrage ist nur ein Teil der Geschichte.
Jemand muss diese Chips bezahlen.
Jemand muss diese Rechenzentren am Laufen halten.
Und irgendwann müssen die Unternehmen, die all diese Rechenleistung nutzen, genug Geld mit KI verdienen, um zu rechtfertigen, was sie ausgeben.
Das ist der Teil, der mich gerade mehr interessiert.
Nehmen wir KI-Infrastrukturunternehmen.
Einige von ihnen verzeichnen ein sehr schnelles Umsatzwachstum, aber die damit verbundenen Kosten sind enorm. Nscale meldete zum Beispiel 140,6 Millionen US-Dollar Umsatz in der ersten Hälfte von 2026 und verbuchte gleichzeitig einen Nettoverlust von ungefähr 1,02 Milliarden US-Dollar.
Ich glaube nicht, dass ein großer Verlust automatisch bedeutet, dass das Geschäft schlecht ist.
KI-Infrastruktur ist teuer, und Unternehmen investieren offensichtlich schon heute mehr, als sie aktuell haben, weil sie erwarten, dass die Nachfrage weiter wachsen wird.
Trotzdem bringen mich Zahlen wie diese dazu, kurz anzuhalten und nachzudenken.
Wenn ein Unternehmen heute mehrere Dollar ausgeben muss, um einen Dollar an künftigem Umsatz zu schaffen — wie lange kann dieses Modell noch funktionieren?
Vielleicht lautet die Antwort: Die KI-Nachfrage wird so groß, dass sich die Wirtschaftlichkeit im Maßstab verbessert.
Vielleicht verändern am Ende günstigere Inferenz, bessere Hardware-Auslastung und mehr Unternehmenskunden die Gleichung.
Oder vielleicht stellt sich heraus, dass ein Teil der heutigen Ausgaben zu aggressiv war.
Wir wissen es schlicht noch nicht.
Und ich denke, diese Unsicherheit ist wichtig.
Das Gleiche passiert auch bei den größeren Halbleiterunternehmen.
AMD hat kürzlich die Marke von 1 Billion US-Dollar an Marktkapitalisierung überschritten, nachdem sich KI-bezogene Aktien erholt hatten. Die Begeisterung für KI-Infrastruktur ist ganz offensichtlich noch immer stark.
Aber es gibt einen interessanten Unterschied zwischen einem Unternehmen, das von einem starken Branchentrend profitiert, und einer Aktie, die attraktiv bewertet ist.
Das sind zwei getrennte Fragen.
Ein Unternehmen kann ein hervorragendes Wachstum haben und trotzdem einen Aktienkurs, der bereits viel Gutes eingepreist hat.
Deshalb achte ich jetzt stärker auf Ergebnisse und Cashflow als früher im KI-Zyklus.
Ich möchte sehen, ob Unternehmen all diese Nachfrage in etwas verwandeln können, das dauerhaft Bestand hat.
Nicht einfach noch ein weiteres Quartal mit starken Aufträgen.
Nicht einfach noch eine weitere große Data-Center-Ankündigung.
Ich meine echte Kunden, wiederkehrende Umsätze, bessere Margen und schließlich einen stärkeren Free Cash Flow.
Es gibt auch noch eine andere Seite.
Das Ausmaß an Kapital, das in KI fließt, wird so groß, dass schon die Finanzierung selbst Teil der Geschichte wird. Reuters berichtete kürzlich über große Finanzierungsdeals zur Unterstützung von KI-Infrastrukturprojekten — darunter ein 22-Milliarden-Dollar-Darlehen im Zusammenhang mit Crux, einem Cloud-Venture, an dem Blackstone und Alphabet beteiligt sind.
Das beunruhigt mich an sich nicht unbedingt.
Große Infrastrukturprojekte erforderten schon immer Finanzierung.
Aber wenn eine Branche anfängt, enorme Mengen an externem Kapital zu benötigen, finde ich es noch wichtiger zu verstehen, welche Renditen von diesen Investitionen erwartet werden.
Genau dort stehe ich im Moment mit KI.
Ich stelle nicht infrage, ob die Technologie Nachfrage hat.
Das liegt auf der Hand.
Mich interessiert mehr, wie viel von dem, was heute ausgegeben wird, sich am Ende in dauerhafte Gewinne verwandelt.
Denn wenn KI Unternehmen tatsächlich hilft, Kosten zu senken, neue Produkte zu schaffen und die Produktivität zu steigern, könnte dieser Investitionszyklus noch lange anhalten.
Aber wenn die Infrastruktur weiter viel schneller wächst als profitable KI-Anwendungen, könnten Investoren sich irgendwann selektiver zeigen.
Und das könnte den Markt ziemlich stark verändern.
Meine Sicht
Ich bin weiterhin positiv für das langfristige Wachstum von KI.
Aber ich interessiere mich weniger dafür, einfach die nächste Aktie zu finden, die mit dem KI-Thema verbunden ist.
Ich würde lieber verstehen, was hinter dem Geschäft steckt.
Wer zahlt?
Wie viel zahlen sie?
Wie teuer ist es, sie zu bedienen?
Und nach all diesen Kosten — wie viel Geld bleibt am Ende tatsächlich übrig?
Diese Fragen sind nicht so aufregend wie eine weitere Titelseite mit Rekordumsätzen.
Aber ich denke, das könnte viel wichtiger werden, wenn die KI-Branche größer wird.
Für mich wird das nächste Kapitel der KI-Geschichte um Wirtschaftlichkeit gehen — nicht um Aufregung.
🟢 Bullisch — Die KI-Nutzung breitet sich weiter aus und die Nachfrage nach Rechenleistung wächst weiter
🔴 Bärisch — Die Ausgaben laufen den Umsätzen und Gewinnen voraus, die nötig sind, um sie zu stützen
⚖️ Meine Sicht — Positiv für die KI-Adoption, aber selektiv bei den Unternehmen und Bewertungen, die damit verbunden sind
Die Technologie entwickelt sich schnell.
Jetzt beobachte ich, ob das Geld Schritt halten kann.