
Viele schauen beim Trading nur auf Gewinn und Verlust und berechnen die Gebühren selten separat. Pro Trade gesehen wirken die Gebühren vielleicht nur wie ein paar U – und das fühlt sich tatsächlich nicht nach viel an. Das Problem ist jedoch, dass es nicht bei einer einzigen Erhebung bleibt, sondern dass bei jedem Handel Gebühren entstehen.
Wenn die Handelsfrequenz hoch ist, lohnt es sich nicht mehr, zu schauen, „wie viel diese eine Order abgezogen hat“, sondern wie viel in einem Monat und in einem Jahr insgesamt abgezogen wurde.
Merke dir zuerst eine ganz einfache Formel: Handelsvolumen × Gebührensatz = Gebühren
Nicht entscheidend ist, wie viel Geld du auf deinem Konto hast, sondern wie viel Handelsvolumen du tatsächlich erzeugst. Zum Beispiel: Das Konto hat nur 1000 U, aber du eröffnest und schließt Positionen ständig. Wenn sich im Monat ein kumuliertes Volumen von 1 Million U ergibt, dann werden die Gebühren am Ende auch anhand dieses Volumens berechnet. Deshalb müssen gerade High-Frequency-User besonders auf die Handelskosten achten.
Ein anschaulicheres Beispiel
Zur einfachen Berechnung nehmen wir an, dass jede Eröffnung eine Position von 10.000 U ist, und nehmen als Beispiel einen Gebührensatz von 0,05 % an.
Einmal eröffnen: 10.000 × 0,05 % = 5 U. Danach schließen: Wenn die Positionsgröße ungefähr immer noch etwa 10.000 U ist, sind es wieder etwa 5 U.
Das heißt, bei einem vollständigen Durchlauf aus „Eröffnung + Schließen“ sind die Gebühren ungefähr: 10 U.
Wenn die Frequenz steigt, zeigt sich der Unterschied:
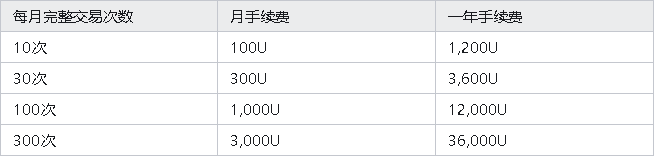
Hier geht es nur um ein Rechenbeispiel zur Veranschaulichung des Prinzips. In der Praxis werden die tatsächlichen Gebührensätze von Faktoren wie der Plattform, Maker/Taker und VIP-Level beeinflusst.
Aber es zeigt ein sehr realistisches Problem: Wenn die Anzahl der Trades um das Zehnfache steigt und alle anderen Bedingungen gleich bleiben, steigen die Gebühren im Grunde auch um das Zehnfache.
Noch schlimmer: Strategien mit sehr kleinen Gewinnen werden am leichtesten von den Gebühren „aufgefressen“.
Zum Beispiel: Du machst einen Trade mit 10.000 U. Wenn die Marktanalyse stimmt, verdienst du am Ende: 30 U.
Das sieht nach Gewinn aus. Aber wenn in dieser Runde beim Eröffnen und Schließen zusammen 10 U Gebühren angefallen sind, dann bleiben am Ende wirklich nur: 30 - 10 = 20 U. Das entspricht, dass ein Drittel des Gewinns direkt zu Handelskosten wird.
Und wenn dieser Trade nur 10 U Gewinn bringt?
Nach Abzug der Gebühren bleibt möglicherweise kaum etwas übrig. Deshalb liegt das eigentliche Problem vieler High-Frequency-Strategien nicht unbedingt darin, „falsch zu liegen“, sondern darin, dass der Gewinn pro Trade zu dünn ist und die langfristigen Handelskosten überhaupt nicht decken kann.
Der Hebel verstärkt dieses Problem zusätzlich
Das ist auch eine Stelle, an der viele Einsteiger sich leicht verrechnen.
Nehmen wir an, dein Kapital beträgt nur 1000 U. Nach dem Einsatz des 10-fachen Hebels kann deine tatsächliche Position bis zu 10.000 U betragen. Die Gebühren werden normalerweise nicht anhand deiner 1000-U-Kapitalbasis betrachtet, sondern anhand des Wertes der tatsächlich gehandelten Positionsgröße.
Daher gilt: Unverändertes Kapital bedeutet nicht, dass die Gebühren nicht gestiegen sind. Je größer die Position und je häufiger gehandelt wird, desto größer ist natürlich das kumulierte Handelsvolumen. Genau deshalb können manche Konten scheinbar nicht viel Kapital haben, aber im Monat dennoch ein Handelsvolumen von mehreren hunderttausend bis zu mehreren Millionen U erzeugen.
Maker und Taker machen den Unterschied
Wenn die Handelsfrequenz steigt, macht sich selbst ein kleiner Unterschied bei den Gebühren über lange Zeit deutlich bemerkbar.
Zum Beispiel nur zur Demonstration der Rechnung: Maker-Gebührensatz: 0,02 %; Taker-Gebührensatz: 0,05 %.
Wenn ein Monat ein Handelsvolumen von 1 Million U hat
Alles Maker: 1.000.000 × 0,02 % = 200 U
Alles Taker: 1.000.000 × 0,05 % = 500 U
Gleiches Handelsvolumen – aber in einem Monat kann es sich um 300 U unterscheiden, und in einem Jahr dann um: 3.600 U. Deshalb sollten High-Frequency-Händler nicht nur schauen, wie viel sie handeln, sondern auch, ob ihr Handelsmodus hauptsächlich Maker oder Taker ist.
Warum haben viele das Gefühl „Ich habe doch nicht so viel verloren, aber der Kontostand fällt ständig“?
Manchmal liegt das Problem genau hier: Heute machst du 5 Trades, morgen 10. Jede einzelne Gebühr wirkt nicht besonders. Aber wenn du die Daten über einen Monat oder sogar ein Jahr addierst, wirst du vielleicht nicht mehr nur Dutzende U sehen, sondern Hunderte, Tausende oder noch mehr.
Außerdem können Vertragsnutzer neben den Handelsgebühren noch mit weiteren Kosten wie Finanzierungskosten, Slippage usw. zu tun haben.
Daher sollte das tatsächliche Handelsergebnis so betrachtet werden: Handelserfolg - Gebühren - Finanzierungskosten - Kosten wie Slippage = tatsächliches Ergebnis. Nicht nur darauf schauen, was eine einzelne Order als „Gewinn“ anzeigt.
Am Ende
Die Handelsfrequenz an sich ist nicht automatisch gut oder schlecht. Entscheidend ist vielmehr: Können deine Handelserträge die durch häufiges Handeln zusätzlich entstehenden Kosten decken?
Wenn pro Trade sehr viel verdient wird, ist der Gebührenanteil entsprechend gering – dann sind die Auswirkungen möglicherweise begrenzt.
Aber wenn es sich an sich bereits um ein High-Frequency-, Small-Profit- und häufiges-Rein-und-Raus-Schema handelt, dann können selbst Gebühren im Bereich von wenigen Zehntausendsteln über lange Zeit zu einer sehr wichtigen Position in den Kosten deiner Strategie werden.
Für häufig Handelnde gilt daher: Statt nur zu untersuchen, „wohin sich die nächste Order bewegt“, schau ab und zu in deine eigenen Handelsaufzeichnungen: Wie hoch war das gesamte Handelsvolumen in diesem Monat? Und wie hoch waren die gesamten Gebühren?
Manchmal ist es sinnvoller, diese beiden Zahlen auszurechnen, als eine weitere Trade-Idee zu erforschen.