Als ein Unternehmen, das mit echter Beständigkeit an der Spitze der Weltraum-Exploration vorangeht, bleibt Rocket Lab nicht bei Konzepten und PowerPoint-Folien stehen, sondern gewinnt durch konkretes Handeln das langfristige Interesse des Marktes. In meinem Austausch in der zuvor genannten Mitgliedergruppe hatte ich ebenfalls betont, dass die aktuelle Unternehmensgröße und Bewertung im Vergleich zu SpaceX derzeit deutlich kleiner ausfallen. Auch wenn die Bewertung aus absoluten Zahlen heraus betrachtet noch nicht niedrig ist, verfügt sie in der Zukunft dennoch über ein beträchtliches Potenzial für weiteres Wachstum sowie eine Neubewertung des Werts.
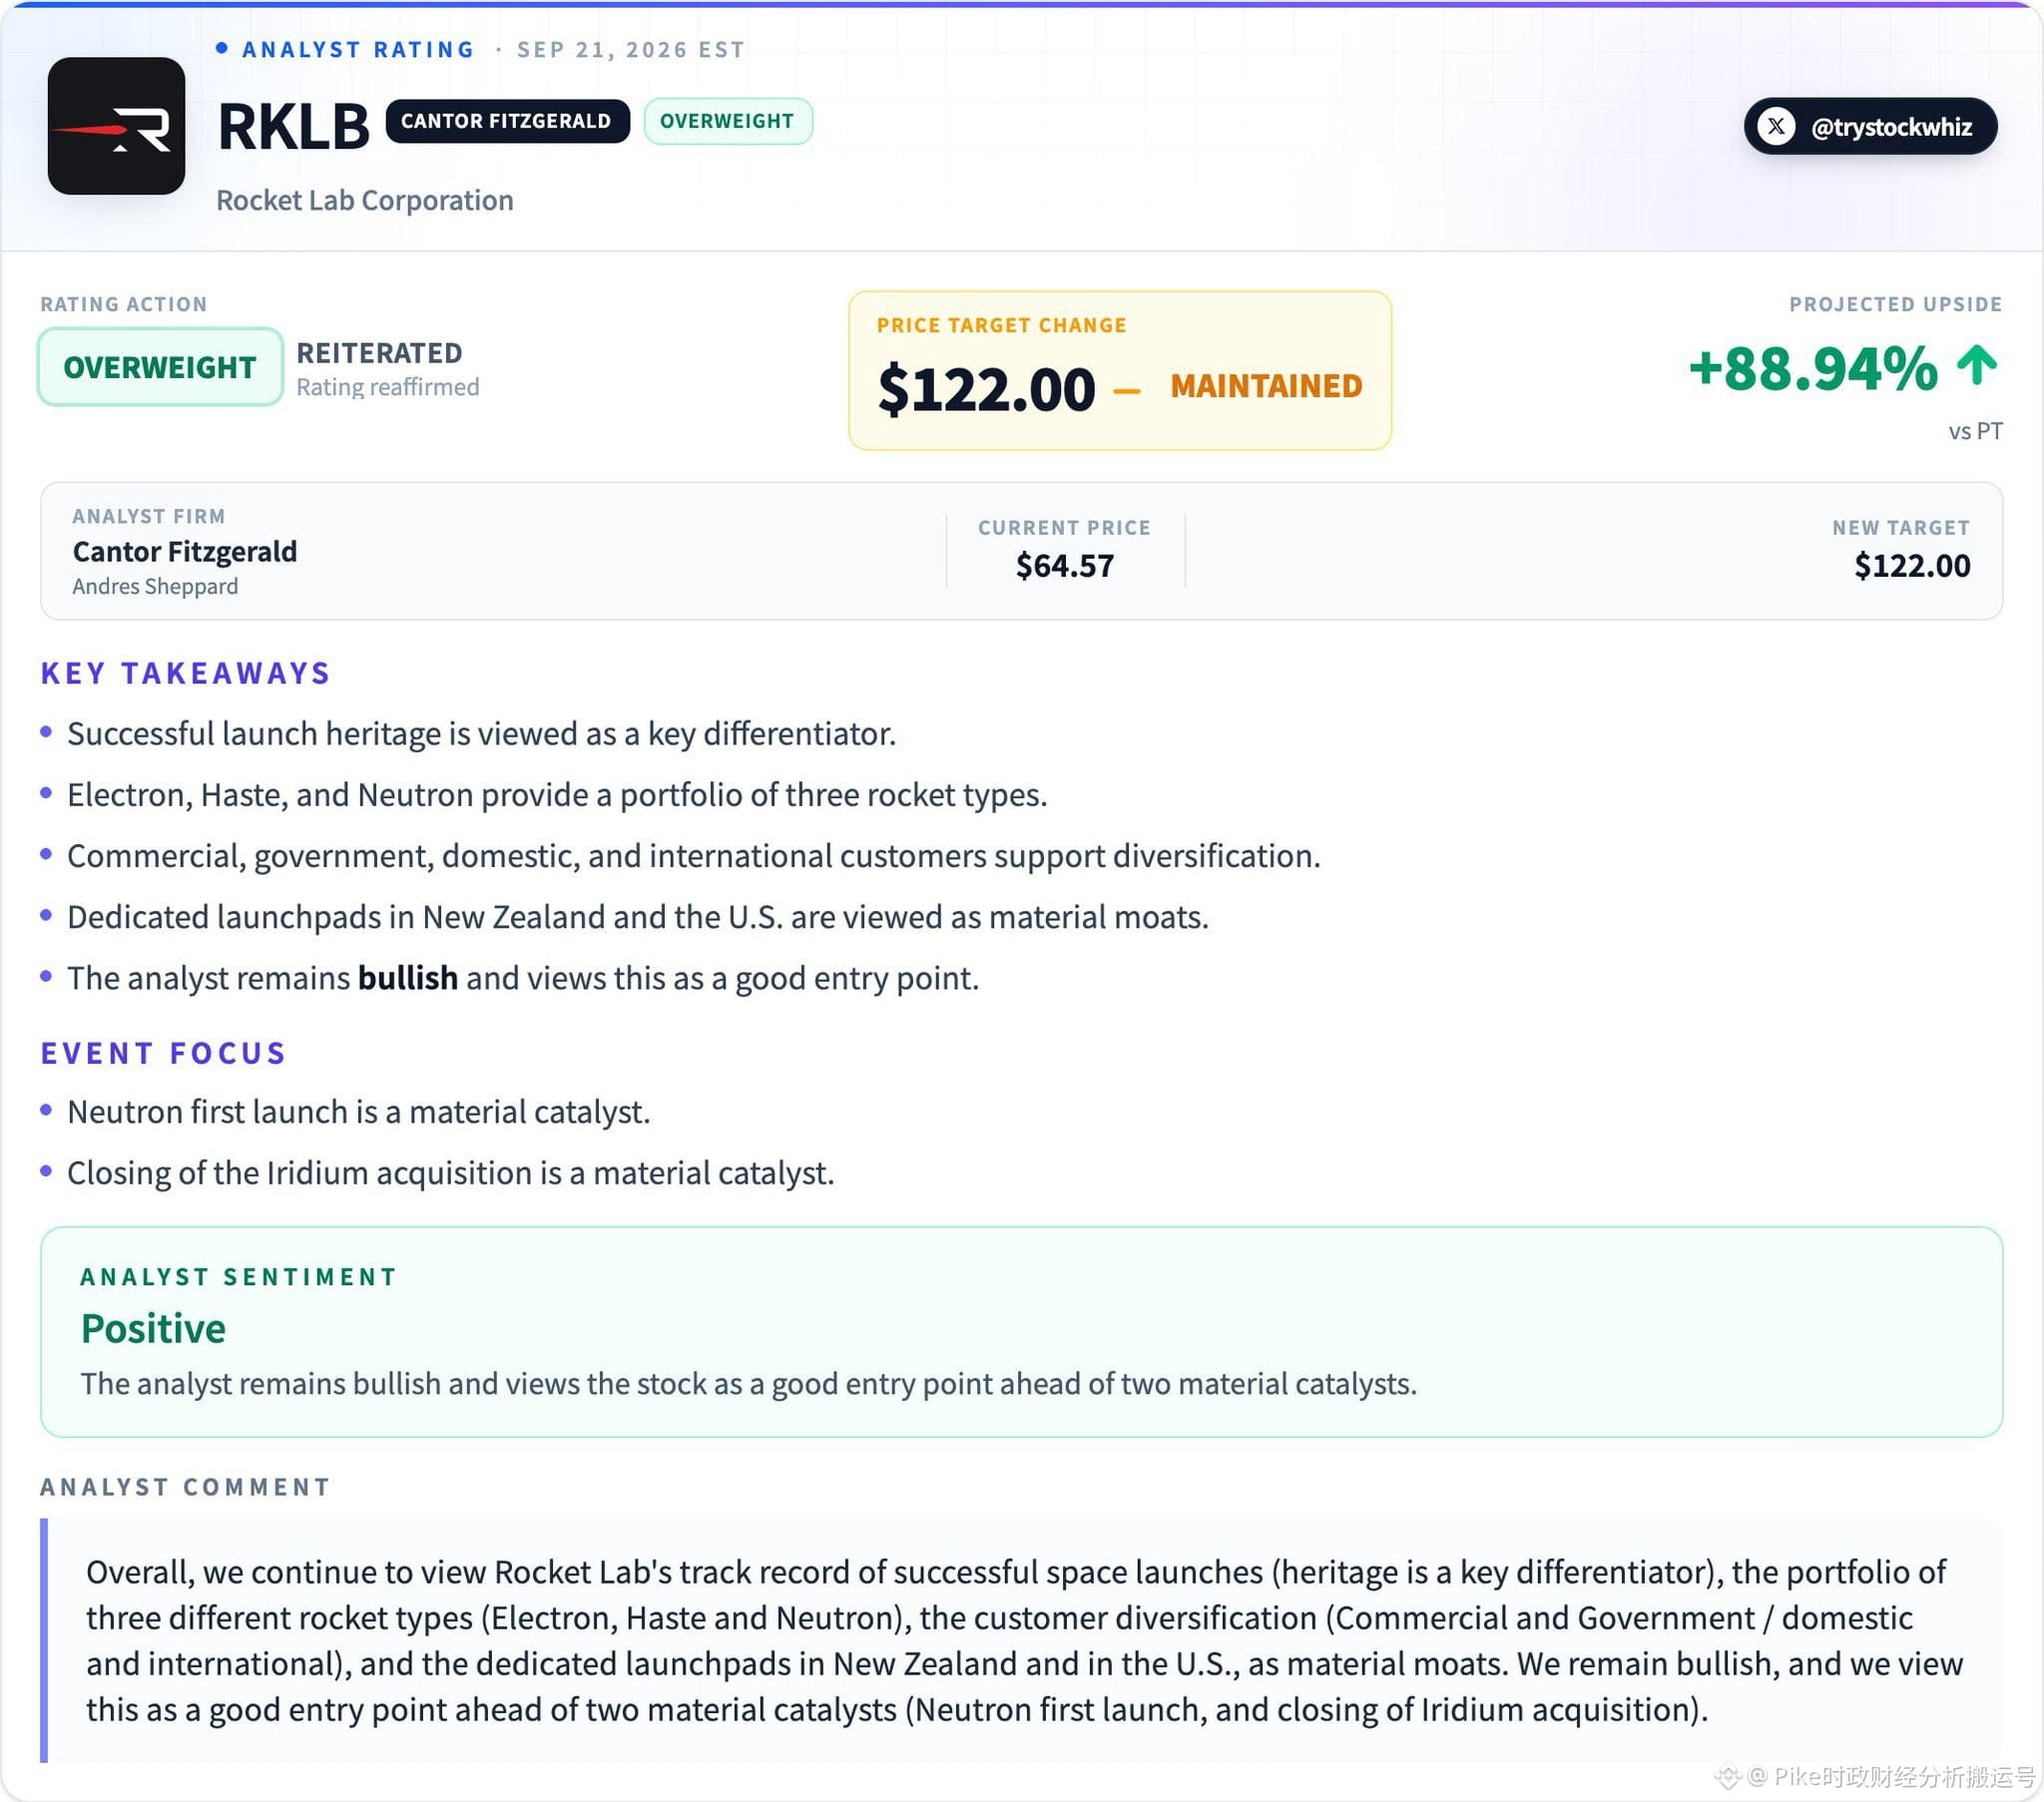
Am 21. September hat der Analyst Andres Sheppard von der renommierten Investmentbank Cantor Fitzgerald die Aktie $RKLB erneut mit der Empfehlung „Buy“ zum Nachkauf bewertet und ein Kursziel von 122 US-Dollar festgelegt. Ausgehend vom damaligen Börsenkurs von 64,57 US-Dollar entspricht das einem möglichen Aufwärtspotenzial von rund 89 %. Seiner Ansicht nach ist dies gerade vor dem offiziellen Eintritt zweier großer Katalysatoren ein äußerst idealer Zeitpunkt für den Einstieg in die Investition.
Der erste dieser Katalysatoren ist der Deal zur Übernahme von Iridium. Die dafür benötigten Fusionsmittel sind bereits vollständig eingeworben, und es wird erwartet, dass die Transaktion bis Mitte 2027 offiziell abgeschlossen und die jeweiligen Vollzugsakte durchgeführt werden. Iridium verfügt nicht nur über ein globales Kommunikationsnetz im Low-Earth-L-Band, sondern besitzt auch mehr als 60 Satelliten, die sich derzeit im Orbit befinden, sowie über zehn Ersatzsatelliten. Sobald diese Transaktion abgeschlossen ist, kann Rocket Lab die zentralen Geschäftsbereiche – Satellitenbau, Raketenstarts, Konstellations-Deployment und In-Orbit-Kommunikationsdienste – unter einem Dach bündeln und damit einen entscheidenden Schritt hin zu einem End-to-End-vertikal integrierten Geschäftsmodell wie bei SpaceX machen. Aus finanziellen Erwartungen heraus: Für 2025 wird für Iridium ein Umsatzwachstum über 850 Millionen US-Dollar erwartet, und Cantor prognostiziert, dass der Umsatz von Rocket Lab im Jahr 2026 die Marke von 900 Millionen US-Dollar überschreiten wird. Das bedeutet: Nach der Zusammenführung liegt die Wahrscheinlichkeit hoch, dass das jährliche Gesamtumsatzvolumen nahezu eine Verdopplung des Wachstums erreicht.
Während man auf das Eintreten der Katalysatoren wartet, ist auch der bestehende Burggraben des Unternehmens sehr solide. Für Unternehmen im Raumfahrtbereich ist die eigentliche Kernkompetenz selten nur die in den Büchern stehende Leistungskennzahl der Rakete, sondern vielmehr das über lange Zeit angesammelte Maß an Startfrequenz, die Kundenvertrauenswürdigkeit, die Fähigkeit zur Umsetzung von Missionen und die Startzuverlässigkeit. In jüngster Zeit hat die Elektron-Rakete des Unternehmens erfolgreich die 96. Flugmission abgeschlossen – und das ist zugleich ihr 17. Start in diesem Jahr. Aktuell bilden die Electron-Rakete, das HASTE-Projekt sowie die jeweils exklusiven Startanlagen in den USA und in Neuseeland zusammen den bislang stabilsten Wall von Rocket Lab. Das zeigt in eindrucksvoller Weise, dass das Unternehmen über die außergewöhnliche Fähigkeit verfügt, Raketen erfolgreich zu produzieren, sie reibungslos in den Orbit zu bringen und kontinuierlich Missionen für Kunden zu liefern.
Der wichtigste und größte Katalysator ist jedoch die Neutron-Mittelklasse-Rakete zur mehrfachen Wiederverwendung. Man muss wissen: Ihre Nutzlast in den erdnahen Orbit kann bis zu etwa 13 Tonnen erreichen – im Vergleich dazu kommt die Electron mit einer Transportkapazität von rund 300 Kilogramm. Das ist ein qualitativer Sprung. Gemäß den Zielvorgaben des Managements liegt der Preis pro Start grob zwischen 50 und 55 Millionen US-Dollar. Wenn sowohl der erste Testflug als auch die anschließenden weiteren Flüge planmäßig durchgeführt werden können, hat Neutron sehr gute Chancen, neben Falcon 9 zu den wenigen echten mittelgroßen Trägern zu gehören, die über eine starke kommerzielle Wettbewerbsfähigkeit verfügen.
Die Entstehung von Neutron bedeutet keineswegs nur, dass das Unternehmen eine weitere Rakete mit größerem Format hat. Ob das Projekt gelingt oder scheitert, hängt unmittelbar davon ab, ob Rocket Lab erfolgreich aus der Komfortzone des Marktes für kleine Raketen herauswächst und sich in deutlich größere Bereiche wie große kommerzielle Nutzlasten, Aufgaben der nationalen Sicherheit und das Deployment von Satellitenkonstellationen vorwagt. Gleichzeitig ist es auch ein wichtiger Prüfstein dafür, ob die Firma die herausragende Engineering-Erfahrung aus der Electron-Ära erfolgreich in die deutlich komplexere, wiederverwendbare Mittelklasse-Rakete übertragen kann.
Natürlich müssen Anleger, während sie die Chancen sehen, stets auch die Risiken und potenziellen Variablen im Blick behalten. Zum Beispiel könnte Neutron mit Entwicklungsverzögerungen oder dem Risiko eines Fehlschlags beim Erstflug konfrontiert sein, und die Übernahme von Iridium könnte Integrationsprobleme sowie eine Verwässerung der Anteile auslösen. Diese Punkte müssen fortlaufend beobachtet werden. Blickt man nach vorn, dann wird nicht irgendeine aus dem Kapitalmarkt stammende, eingängige Story den Rahmen für die $RKLB-Bewertung maßgeblich bestimmen – sondern das finale Gelingen und die Umsetzungsergebnisse des Neutron-Projekts.