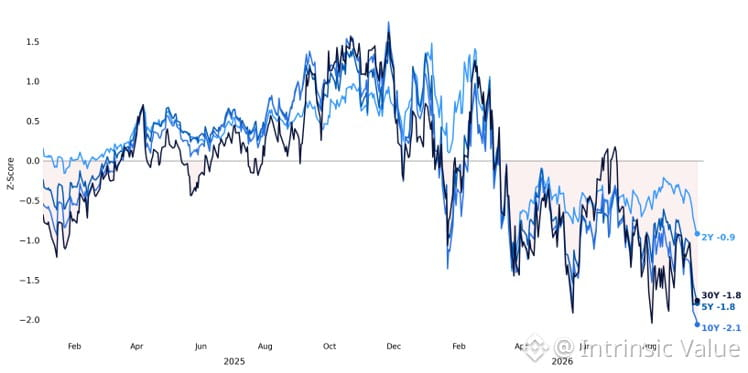
Vierteljährliches Rebalancing: dynamische Entwicklungen, die man im Blick behalten sollte. CTAs sind bei Treasuries stark auf sehr kurze Laufzeiten gesetzt, während Aktien übergewichtet sind – ein stark frequentiertes Positionierungs-Setup.
Citadel verweist auf die Divergenz zwischen den Anlageklassen: Der $SPX liegt für Q3 noch bei +1%, während die Anleihen um 2,2% gefallen sind. Diese Spanne ist entscheidend. Pensionsfonds rebalance(n) mechanisch auf Zielallokationen, was bedeuten kann, dass Aktien in Stärke verkauft werden und Anleihen in Schwäche gekauft werden, während wir September abschließen.
Keine Prognose, nur Mechanik. Wenn alle in die gleiche Richtung kippen und kalendergetriebene Flows einsetzen, kann die Volatilität stark anziehen. Beobachten Sie die letzten Handelstage des Monats – institutionelle Rebalancing-Flows sind real und können das kurzfristige Sentiment überrollen.
So extreme Duration-Positionierungen lösen sich nicht leise auf.
Citadel verweist auf die Divergenz zwischen den Anlageklassen: Der $SPX liegt für Q3 noch bei +1%, während die Anleihen um 2,2% gefallen sind. Diese Spanne ist entscheidend. Pensionsfonds rebalance(n) mechanisch auf Zielallokationen, was bedeuten kann, dass Aktien in Stärke verkauft werden und Anleihen in Schwäche gekauft werden, während wir September abschließen.
Keine Prognose, nur Mechanik. Wenn alle in die gleiche Richtung kippen und kalendergetriebene Flows einsetzen, kann die Volatilität stark anziehen. Beobachten Sie die letzten Handelstage des Monats – institutionelle Rebalancing-Flows sind real und können das kurzfristige Sentiment überrollen.
So extreme Duration-Positionierungen lösen sich nicht leise auf.