

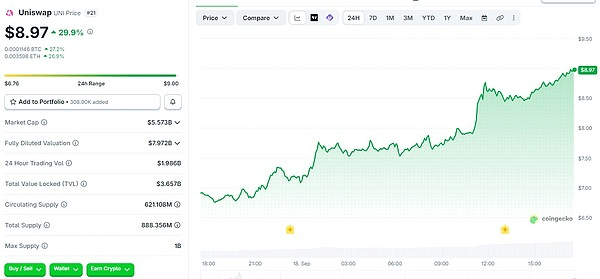
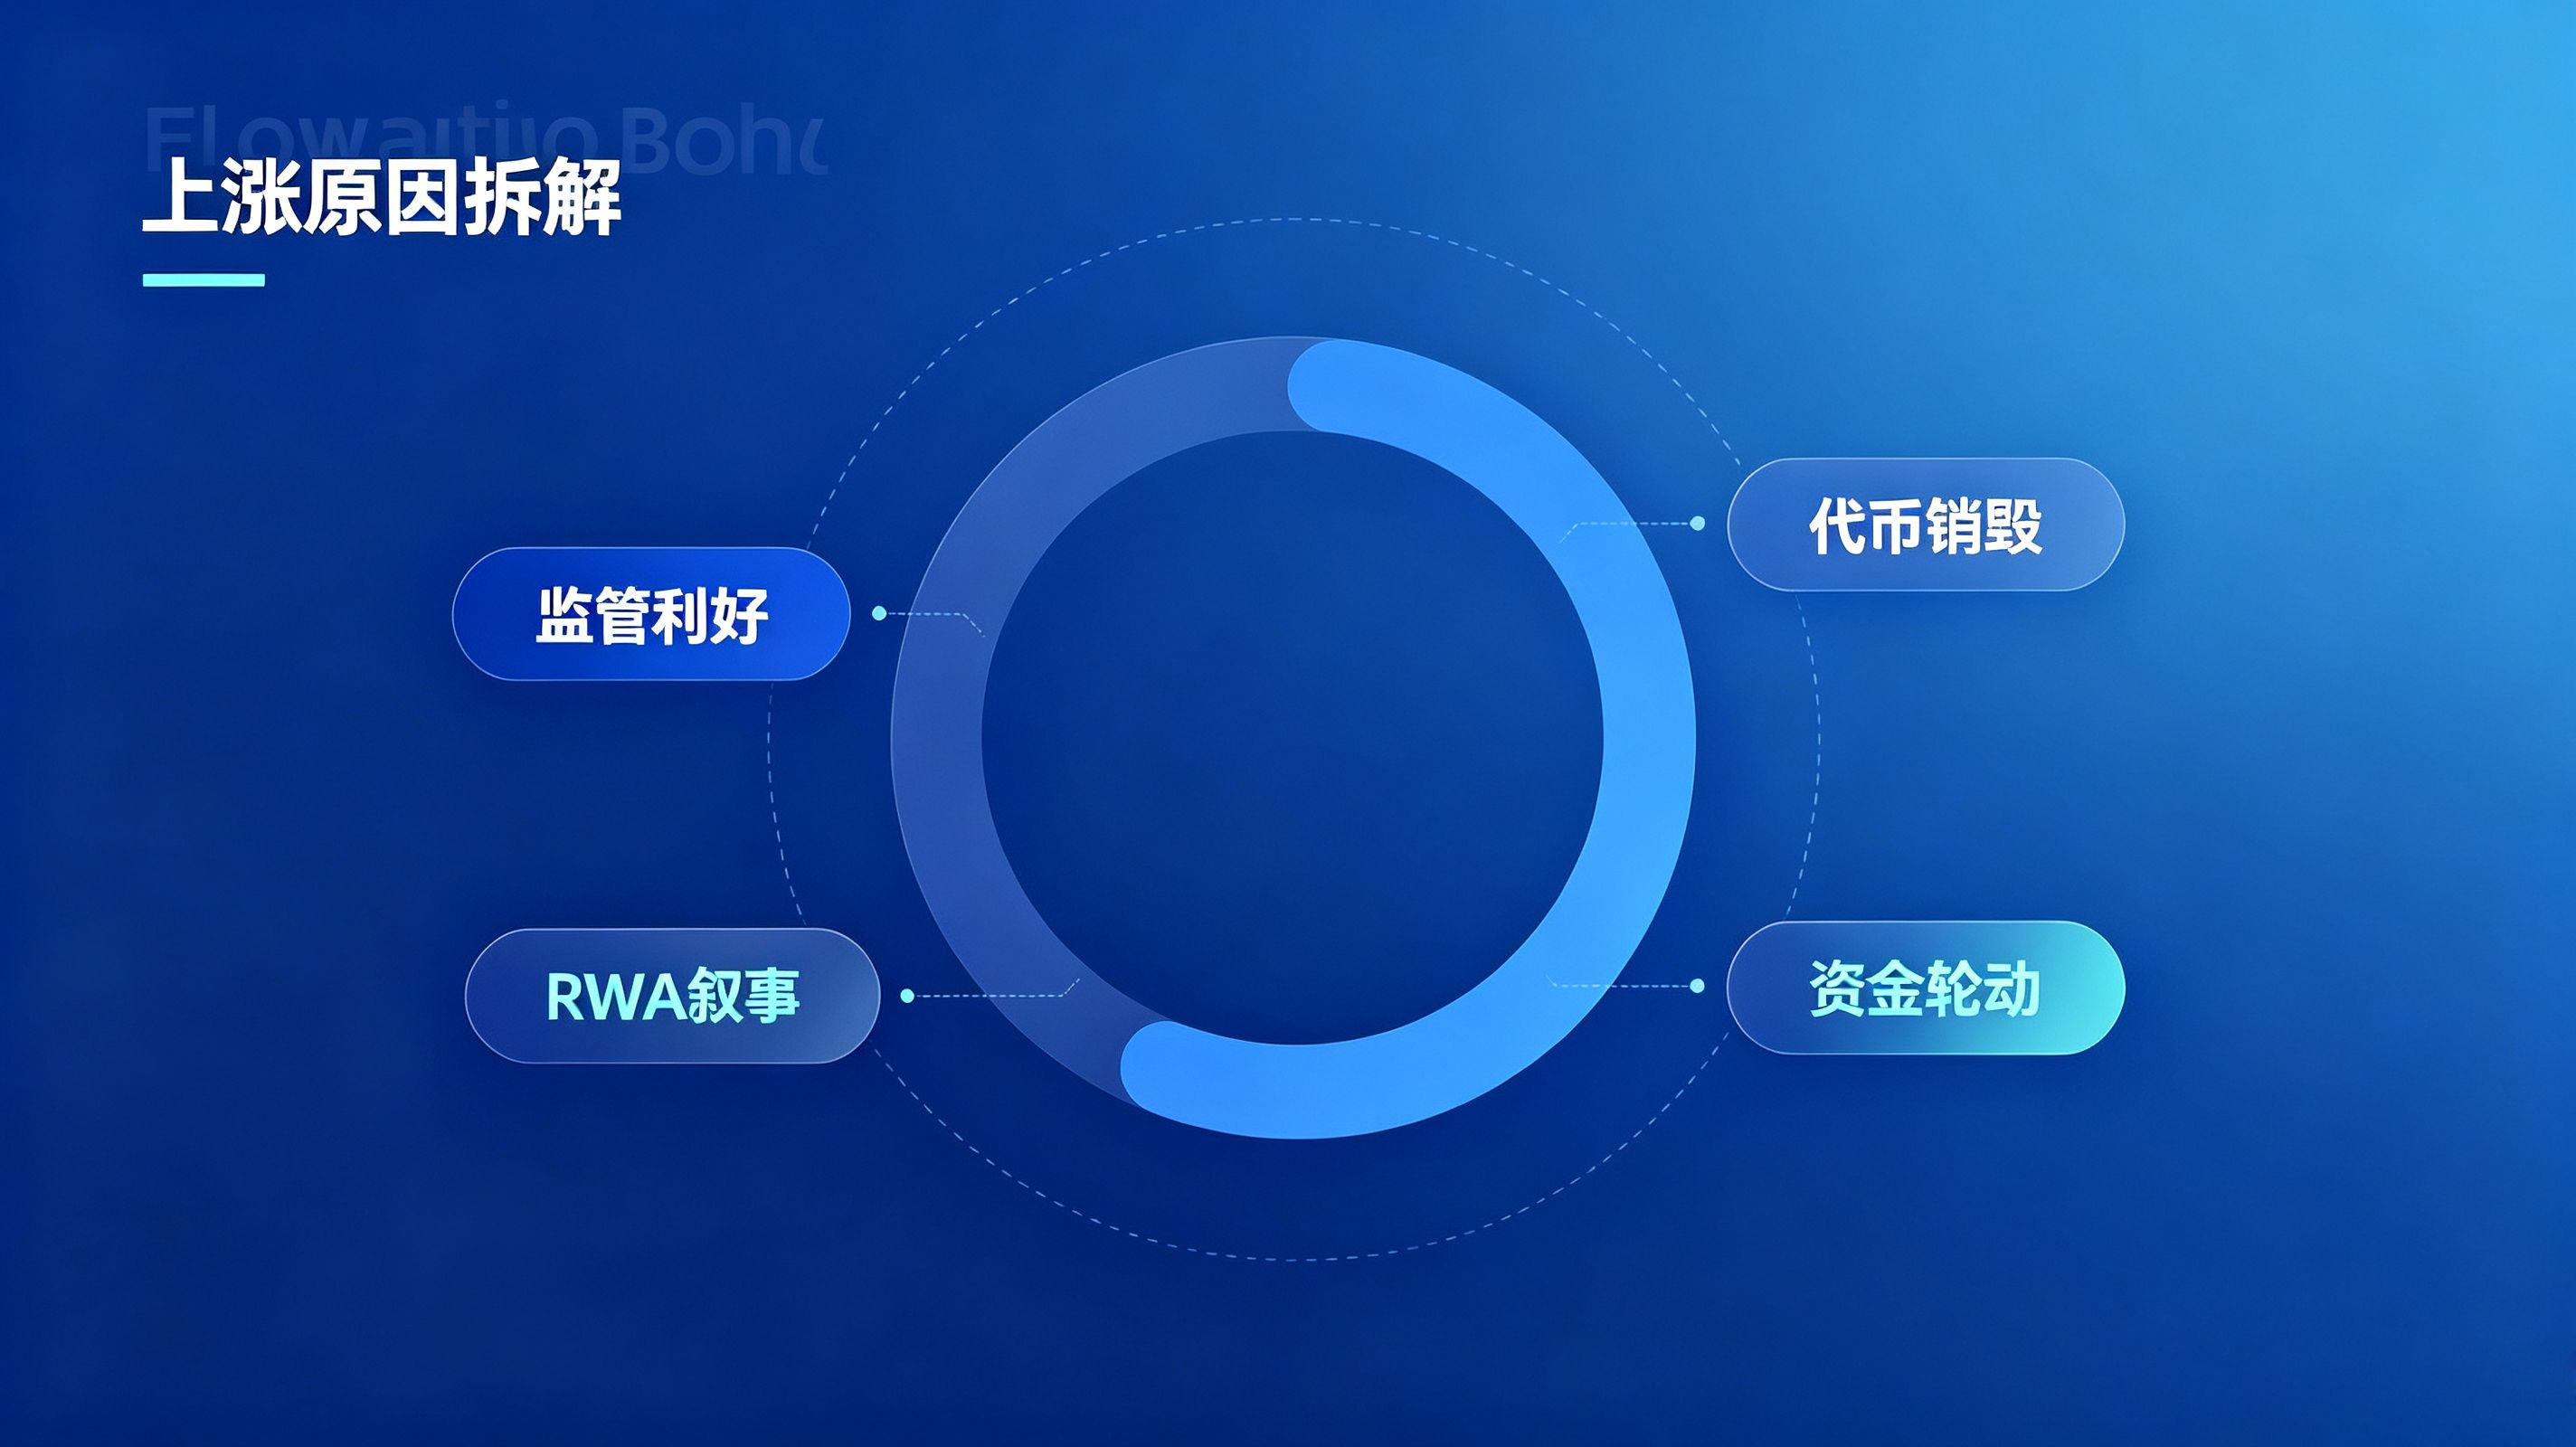
Seit dem 17. September ist UNI in diesem aktuellen Kryptomarktzyklus der auffälligste Mainstream-Token mit der stärksten Performance. Nach dem Marktausbruch stieg der UNI-Kurs kurzfristig stark an: Innerhalb von 24 Stunden lag das maximale Plus zeitweise bei über 30 Prozent, der Preis kletterte zeitweise sogar über die 9-US-Dollar-Marke und sorgte damit dafür, dass sich die Stimmung im gesamten DeFi-Sektor wieder aufhellte. Als unangefochtener Branchenführer im DEX-Segment ist der Anstieg von Uniswap diesmal nicht nur eine reine kurzfristige Kurs- oder Kapitalhausse, sondern das Ergebnis eines Zusammenspiels mehrerer Faktoren: regulatorische politische Rückenwinde, ein Upgrade des Token-Ökosystems, der Bonus aus dem RWA-Sektor und die rotierende Mittelzirkulation im Markt. Zugleich liefert dies wichtige Anhaltspunkte für die langfristige Entwicklung von DeFi-Infrastrukturprojekten.
Der wichtigste Katalysator in diesem Marktzyklus kommt aus den USA: von der Regulierungs-Ausnahmeregelung der SEC für erlaubte (permissionierte) AMMs. Am 17. September veröffentlichte die SEC einen Rahmen für Innovationstoleranzen und erlaubt den Handel mit tokenisierten US-Aktien innerhalb regulierungskonformer, lizenzierter AMM-Pools. Uniswap hat bereits im Juli dieses Jahres die V4-Version veröffentlicht und verfügt über integrierte Permissioned Pools. Dank der Hook-Plugin-Fähigkeit lassen sich in der Smart-Contract-Ebene direkt Wallet-Whitelist-Prüfungen umsetzen, sodass ausschließlich Adressen teilnehmen können, die eine KYC-Genehmigung erhalten haben – perfekt abgestimmt auf dieses regulatorische Rahmenwerk. Die Marktreaktion war schnell: Uniswap ist nicht mehr nur ein Handelsplatz für native Krypto-Assets, sondern hat die Chance, die On-Chain-Handelsnachfrage im Bereich von tokenisierten RWA-Aktien, Staatsanleihen und Fonds in großem Umfang zu übernehmen. Die Narrativ-Erzählung weitet sich damit von reinem Krypto-internem Handel direkt auf den On-Chain-Track traditioneller Finanzwerte aus; die Erwartungen institutioneller Gelder werden rasch angefeuert.
Der zweithauptsächliche Kernantrieb ist, dass das UNI-Token-Ökonomie-Modell einen geschlossenen Kreislauf erreicht und so Wertabschöpfung ermöglicht. Lange Zeit wurde Uniswap vom Markt dafür kritisiert, dass das Handelsvolumen zwar groß ist, die Protokollgebühren aber nicht an die UNI-Inhaber zurückfließen. Mit dem Abschluss der UNIfication-Governance-Vorschläge wird der Protokollgebühren-Schalter offiziell aktiviert: Ein Teil der entstehenden Gebühren wird im On-Chain-TokenJar-Contract abgelegt. Arbitrageure, die Assets aus dem Pool entnehmen möchten, müssen eine feste Menge UNI vernichten – dadurch entsteht eine deflatorische Mechanik: Je höher das Handelsvolumen, desto mehr UNI wird verbrannt. Der Protokolleinnahmen-Share hängt direkt mit dem Token-Burn zusammen und löst damit ein langjähriges Problem: die schwierige Wertabschöpfung bei DeFi-„Blue Chips“. Zusätzlich wurde zuvor einmalig 100 Millionen UNI im Treasury verbrannt – der Markt bewertet den inneren Wert von UNI neu, woraufhin große Kapitalmengen zuströmen. Gleichzeitig wird der Short-Markt für Derivate konzentriert unter Druck gesetzt, was den kurzfristigen Anstieg weiter verstärkt.
Drittens: Der Umschlag von Kapital und die Ausweitung des Produkt-Ökosystems treiben die Kursentwicklung zusätzlich an. Vor dem Hintergrund von Schwankungen im Gesamtmarkt rotiert Kapital von Hot-Spot-Sektoren hin zu DeFi-Blue-Chips mit niedriger Bewertung. Das Uniswap-Ökosystem baut seine Multi-Chain-Expansion fortlaufend aus: Produkte werden auf mehreren öffentlichen Chains wie Base, BNB Chain und Robinhood Chain bereitgestellt. Der UniswapX-Aggregator wird kontinuierlich realisiert, und die Handelsrouten decken mehr Liquidität ab. Nach der Anbindung an Robinhood Chain erhält Uniswap massenhaft zusätzlichen Transaktions-Flow; Gebühren und das Volumen an UNI-Burns steigen synchron, wodurch die Netzwerk-Effekte im Ökosystem weiter zunehmen und das Marktvertrauen zusätzlich gestärkt wird.
Aus Sicht des Projektteams bringen die starke UNI-Rallye in dieser Phase allen Entwicklern von Web3-Infrastruktur eine sehr wichtige Erkenntnis. Erstens: Die Fähigkeit zur regulatorischen Anpassung wird zur zentralen Wettbewerbsstärke von Infrastrukturprojekten. Reine erlaubnisfreie Swaps sind längst in eine Rotmeer-Situation geraten; nur eine AMM-Architektur, die Compliance-Checks auf der untersten Ebene fest in den Code integriert und die regulatorischen Anforderungen erfüllt, hat die Chance, den riesigen Markt für RWA sowie On-Chain-Bestände institutioneller Assets zu erschließen. Das modulare Hook-Design von Uniswap V4 ist genau der Schlüssel, mit dem es schnell das SEC-„Policy“-Zeitfenster nutzen kann: Die erweiterbare Basisarchitektur ermöglicht es den Teams, schnell neue Geschäftslogiken hinzuzufügen, ohne umfangreiche Contract-Rekonstruktionen durchführen zu müssen.
Zweitens: Das Design der Token-Ökonomie bestimmt die Lebensdauer des Projekts. Viele DApps- und Chain-Game-Projekte verlieren nach dem Launch schnell an Popularität, und die Ursache liegt darin, dass die Token nur Governance-Funktionen besitzen, aber über keine Mechanismen zur Wertabschöpfung und zur Verbrennung verfügen. Das Beispiel von Uniswap zeigt: Nur wenn Protokolleinnahmen, Token-Burn und ein deflatorisches Modell miteinander verzahnt sind, kann der Token von einem reinen Governance-Zertifikat zu einem Asset werden, das in der Lage ist, Wachstumsprämien für das Ökosystem abzuschöpfen. Für die Projektinkubation muss man im frühen Planungsstadium die Aufteilung der Gebühren, den Token-Burn und das Treasury-Governance-Design in das Token-Ökonomie-Modell einbauen – und nicht später nur provisorisch nachbessern.
Langfristig betrachtet existieren bei Uniswap sowohl Chancen als auch Risiken. Auf der Chancen-Seite ist der RWA-Track die größte Zusatzdimension: Sobald der tokenisierte Wertpapiermarkt kontinuierlich umgesetzt wird, hat Uniswap die Möglichkeit, die zentrale Infrastruktur für On-Chain-Handel mit traditionellen Vermögenswerten zu werden; das Handelsvolumen dürfte weit über dem aktuellen nativen Krypto-Markt liegen. Gleichzeitig ermöglicht das Hook-Ökosystem von V4 Entwicklern, basierend auf der Uniswap-Unterlage verschiedenartige maßgeschneiderte AMMs aufzubauen; die Kombinierbarkeit im Ökosystem wird dadurch kontinuierlich verstärkt und festigt fortlaufend die Position von Uniswap als DEX-„Leitwolf“.
Die Risiken dürfen jedoch ebenfalls nicht übersehen werden. Erstens: Es gibt Unsicherheit bei der Regulierung; eine SEC-Ausnahme bedeutet nicht automatisch eine dauerhafte Erlaubnis. Änderungen der nachfolgenden regulatorischen Detailregeln könnten den Rollout-Rhythmus der Permissioned-Pool-Geschäfte beeinflussen. Zweitens: Die kurzfristige Kurssteigerung ist enorm; der Markt steht unter Druck, Gewinne mitzunehmen. Sobald positive Erwartungen eingepreist sind, kann es zu starken Korrekturen kommen. Drittens: Der Wettbewerb im Sektor nimmt zu – diverse öffentliche Chains sowie RWA-spezifische DEXs konkurrieren um institutionelle Kunden; technische und Compliance-Vorteile lassen sich nicht dauerhaft exklusiv sichern. Viertens: Das Permissioned-Pool-Modell verändert die ursprüngliche, erlaubnisfreie Grundidentität von Uniswap. Auch innerhalb der Community gibt es unterschiedliche Vorstellungen, was die weitere Produktiteration beeinflussen kann; die Ungewissheit bei Governance-Wahlen wirkt sich daher potenziell auf den Fortgang der Weiterentwicklung aus.
Zusammenfassend lässt sich sagen: Der UNI-Anstieg in dieser Phase ist im Kern eine Neubewertung des Marktverständnisses für den Wert von DeFi-Infrastrukturen. Kurzfristig wird die Marktlage von regulatorischen positiven Impulsen getrieben; die Volatilität wird weiterhin verstärkt. Für die mittelfristige bis langfristige Wertentwicklung kommt es darauf an, wie schnell die Permissioned-Pools umgesetzt werden, wie groß das On-Chain-Volumen tokenisierter RWA-Assets ist und ob die Protokollgebühren weiterhin nachhaltig wachsen. Für Entwickler in der Branche ist der erfolgreiche Pfad von Uniswap als Referenz lohnenswert: modulare Underlying-Architektur, frühzeitige Planung regulatorischer Schnittstellen sowie ein geschlossenes Token-Ökonomie-Modell sind die zentralen Bausteine, damit Web3-Infrastrukturprojekte durch den Zyklus kommen. Unter der kommenden Welle der Tokenisierung von RWA-Assets werden öffentliche Chains und DEX-Infrastrukturen, die über Underlying-Entwicklungskompetenz verfügen und regulatorische Regeln schnell anpassen können, weiterhin kontinuierlich Entwicklungschancen erhalten.
Hinweis: Dieser Artikel stellt keine Anlageberatung dar. Der Handel an den Märkten ist mit Risiken verbunden; Anleger sollten vorsichtig sein.