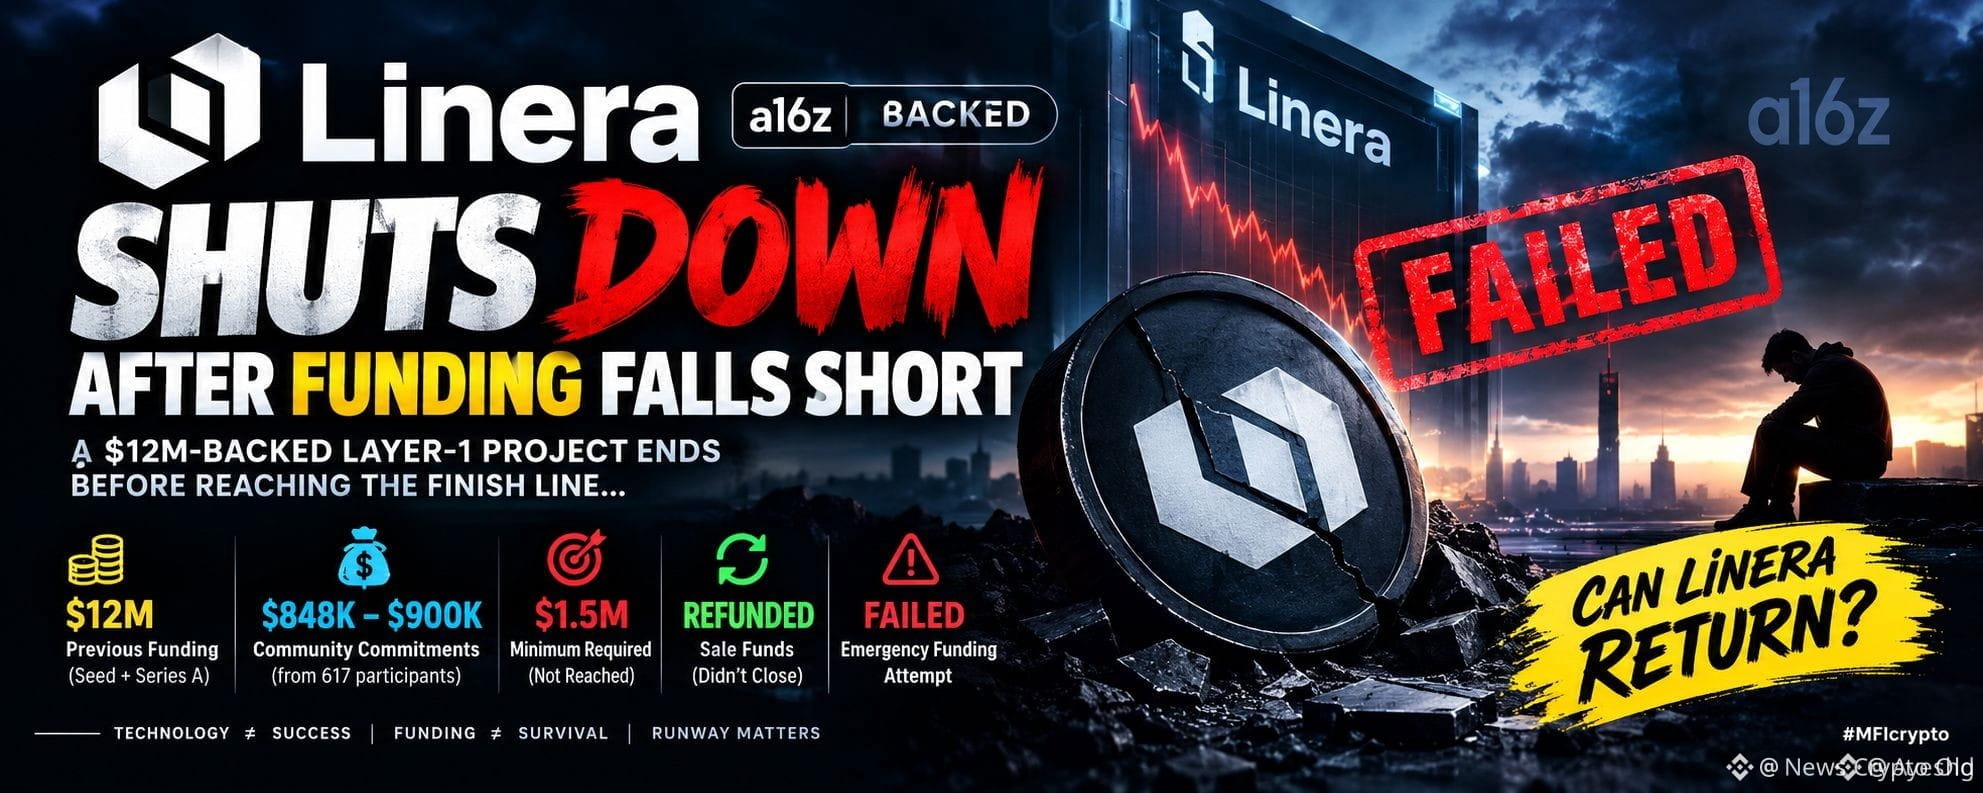
So ist es passiert, als ein stark unterstütztes Layer-1-Projekt plötzlich erkannte, dass die Start- und Landebahn nicht unendlich ist.
Die meisten Privatanleger betrachten die Seed-Round-Pedigree wie eine Versicherung gegen das Scheitern – bis sie auf die harte Tour feststellen, dass allein die Erzählung keine Rechnungen für Validator-Infrastruktur oder Entwicklergehälter bezahlen kann. Wenn die Markstimmung sich aufbläht, wirkt die Kapitalallokation mühelos, bis private Finanzierungsrunden über Nacht einfrieren.
Das Scheitern des Linera-Shutdowns nach der neuesten Finanzierungsrunde ist ein nüchternes Fallbeispiel für alle, die unbewiesene Infrastruktur-Spiele verfolgen. Während das Kapital stark in etablierte Projekte wie $FIL und Liquiditäts-Hubs fließt, die $USDT halten, standen Early-Stage-Netzwerke ohne echte Gebühren-Einnahmen sofort vor einer Klippe. Eine neue Execution Layer aufzubauen, ohne nachhaltige Unit Economics, ist ein schleichendes Risiko, das VC-Zusagen nicht dauerhaft ausgleichen können.
Die echte Gefahr verlagert sich nun auf andere Protokolle mit hohen Aufwendungen, die allein von erwarteten zukünftigen Tranchen überleben – statt von tatsächlicher On-Chain-Nachfrage. Wenn Sekundärmärkte austrocknen und private Checks nicht mehr durchgehen, werden Token-Inhaber die volle Kehrseite tragen, lange bevor irgendeine Mainnet-Aktivität überhaupt sichtbar wird.
Wo trifft deiner Meinung nach die nächste Liquiditätskrise zuerst bei Infrastruktur-Tokens ein?
#LineraShutsDownAfterFundraisingFallsShort #BOJRaisesRatesTo31YearHigh
Die meisten Privatanleger betrachten die Seed-Round-Pedigree wie eine Versicherung gegen das Scheitern – bis sie auf die harte Tour feststellen, dass allein die Erzählung keine Rechnungen für Validator-Infrastruktur oder Entwicklergehälter bezahlen kann. Wenn die Markstimmung sich aufbläht, wirkt die Kapitalallokation mühelos, bis private Finanzierungsrunden über Nacht einfrieren.
Das Scheitern des Linera-Shutdowns nach der neuesten Finanzierungsrunde ist ein nüchternes Fallbeispiel für alle, die unbewiesene Infrastruktur-Spiele verfolgen. Während das Kapital stark in etablierte Projekte wie $FIL und Liquiditäts-Hubs fließt, die $USDT halten, standen Early-Stage-Netzwerke ohne echte Gebühren-Einnahmen sofort vor einer Klippe. Eine neue Execution Layer aufzubauen, ohne nachhaltige Unit Economics, ist ein schleichendes Risiko, das VC-Zusagen nicht dauerhaft ausgleichen können.
Die echte Gefahr verlagert sich nun auf andere Protokolle mit hohen Aufwendungen, die allein von erwarteten zukünftigen Tranchen überleben – statt von tatsächlicher On-Chain-Nachfrage. Wenn Sekundärmärkte austrocknen und private Checks nicht mehr durchgehen, werden Token-Inhaber die volle Kehrseite tragen, lange bevor irgendeine Mainnet-Aktivität überhaupt sichtbar wird.
Wo trifft deiner Meinung nach die nächste Liquiditätskrise zuerst bei Infrastruktur-Tokens ein?
#LineraShutsDownAfterFundraisingFallsShort #BOJRaisesRatesTo31YearHigh