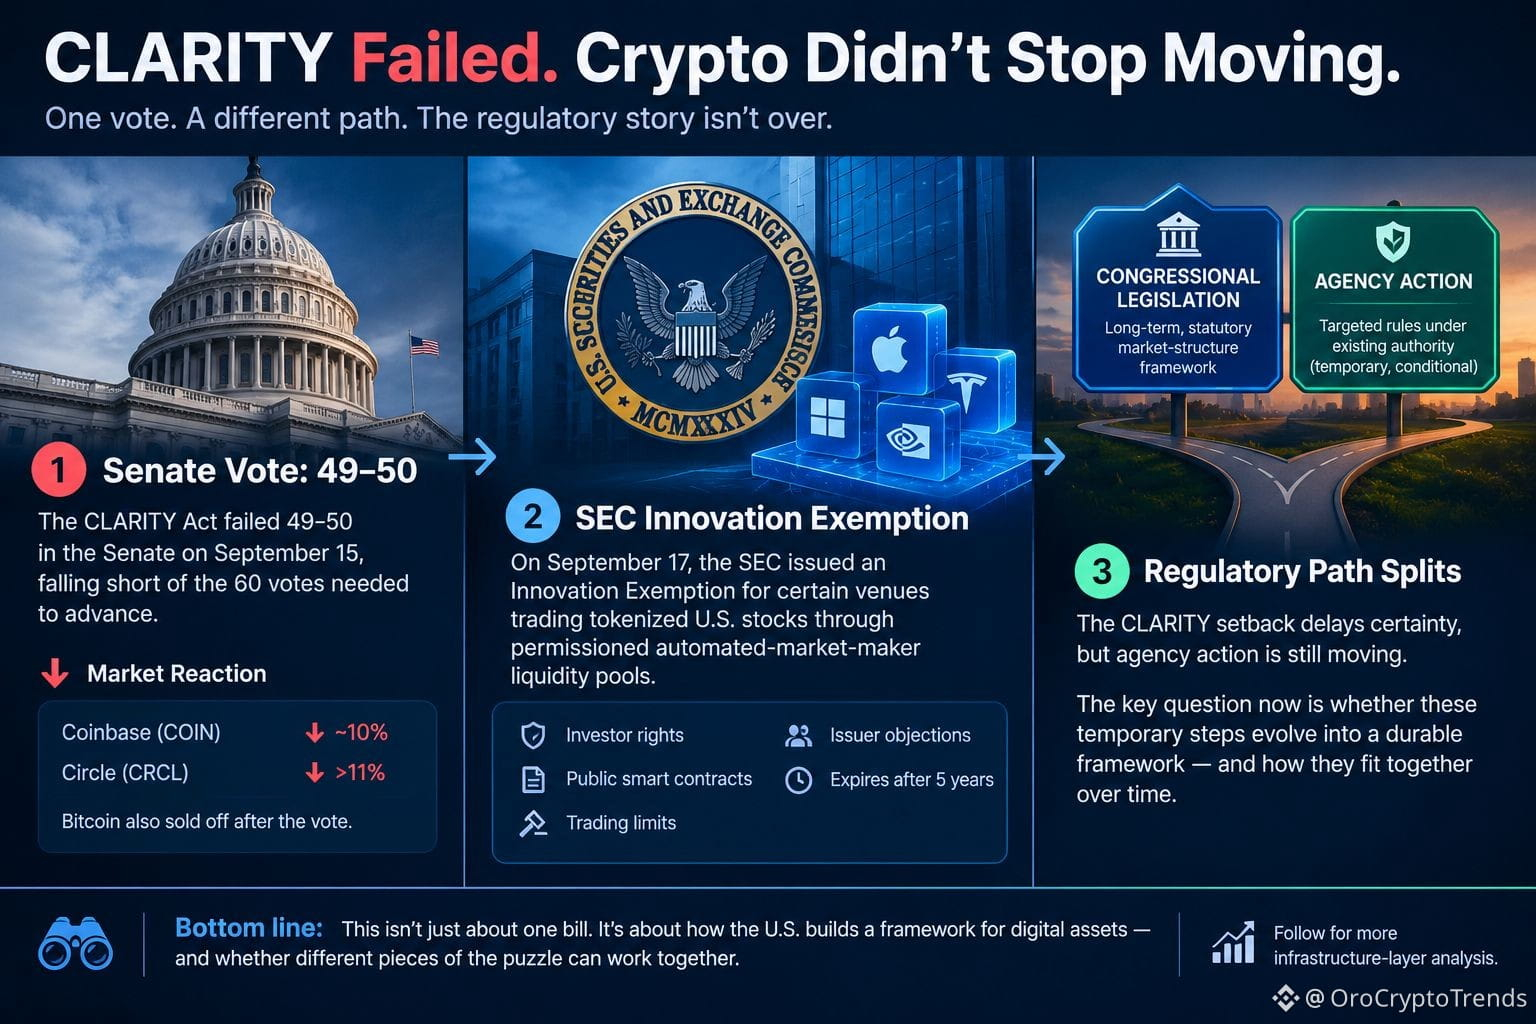
Das CLARITY-Gesetz scheiterte im Senat mit 49–50. Aber der spannendere Teil der Geschichte ist, was als Nächstes geschah.
Die Abstimmung am 15. September war eine verfahrensmäßige Niederlage und ließ den umfassenderen Rahmen der US-Krypto-Marktstruktur weiterhin ungelöst. Coinbase fiel an diesem Tag um etwa 10 %, Circle um mehr als 11 %, während auch Bitcoin abverkauft wurde.
Dann begann sich das regulatorische Bild über einen anderen Kanal zu bewegen.
Die SEC erließ am 17. September ihre Innovation Exemption und schuf damit vorübergehende, bedingte Erleichterungen für bestimmte Handelsplätze, die tokenisierte US-Aktien über genehmigte Automated-Market-Maker-Liquiditätspools handeln. Der Rahmen umfasst Anforderungen an die Rechte von Anlegern, öffentliche Smart Contracts, Handelslimits und Einwände der Emittenten. Die Ausnahme ist für eine Laufzeit von fünf Jahren vorgesehen.
Das schafft eine wichtige Unterscheidung.
Gesetzgebung des Kongresses würde einen gesetzlichen Rahmen für die Marktstruktur schaffen. Behördenhandeln kann das operative Umfeld weiterhin verändern, ohne auf den Kongress zu warten.
Ich beobachte also die regulatorische Architektur – nicht nur die Schlagzeile aus dem Senat.
Wenn Behörden weiterhin konkrete Lücken im Rahmen bestehender Befugnisse schließen, könnte das CLARITY-Debakel die Gewissheit verzögern, ohne die Marktentwicklung vollständig zu stoppen. Doch Regeln auf Agentur-Ebene und Kongressgesetzgebung sind nicht austauschbar – insbesondere dann nicht, wenn es um Dauerhaftigkeit geht.
Die nächste Frage ist, ob sich diese vorübergehenden regulatorischen Schritte zu einem dauerhaften Rahmen entwickeln.
Die Abstimmung am 15. September war eine verfahrensmäßige Niederlage und ließ den umfassenderen Rahmen der US-Krypto-Marktstruktur weiterhin ungelöst. Coinbase fiel an diesem Tag um etwa 10 %, Circle um mehr als 11 %, während auch Bitcoin abverkauft wurde.
Dann begann sich das regulatorische Bild über einen anderen Kanal zu bewegen.
Die SEC erließ am 17. September ihre Innovation Exemption und schuf damit vorübergehende, bedingte Erleichterungen für bestimmte Handelsplätze, die tokenisierte US-Aktien über genehmigte Automated-Market-Maker-Liquiditätspools handeln. Der Rahmen umfasst Anforderungen an die Rechte von Anlegern, öffentliche Smart Contracts, Handelslimits und Einwände der Emittenten. Die Ausnahme ist für eine Laufzeit von fünf Jahren vorgesehen.
Das schafft eine wichtige Unterscheidung.
Gesetzgebung des Kongresses würde einen gesetzlichen Rahmen für die Marktstruktur schaffen. Behördenhandeln kann das operative Umfeld weiterhin verändern, ohne auf den Kongress zu warten.
Ich beobachte also die regulatorische Architektur – nicht nur die Schlagzeile aus dem Senat.
Wenn Behörden weiterhin konkrete Lücken im Rahmen bestehender Befugnisse schließen, könnte das CLARITY-Debakel die Gewissheit verzögern, ohne die Marktentwicklung vollständig zu stoppen. Doch Regeln auf Agentur-Ebene und Kongressgesetzgebung sind nicht austauschbar – insbesondere dann nicht, wenn es um Dauerhaftigkeit geht.
Die nächste Frage ist, ob sich diese vorübergehenden regulatorischen Schritte zu einem dauerhaften Rahmen entwickeln.