

Eine Formel, die „noch ein bisschen abwarten“ in eine konkrete Anzahl Tage verwandelt.
Ich habe ein 9-Tage-Handelsexperiment gemacht: 23 parallele Konten, 563 Abwicklungsprotokolle.
Dann habe ich eine Formel ausgerechnet, um herauszufinden, wie viele Daten ich noch brauche, um zu einem Schluss zu kommen.
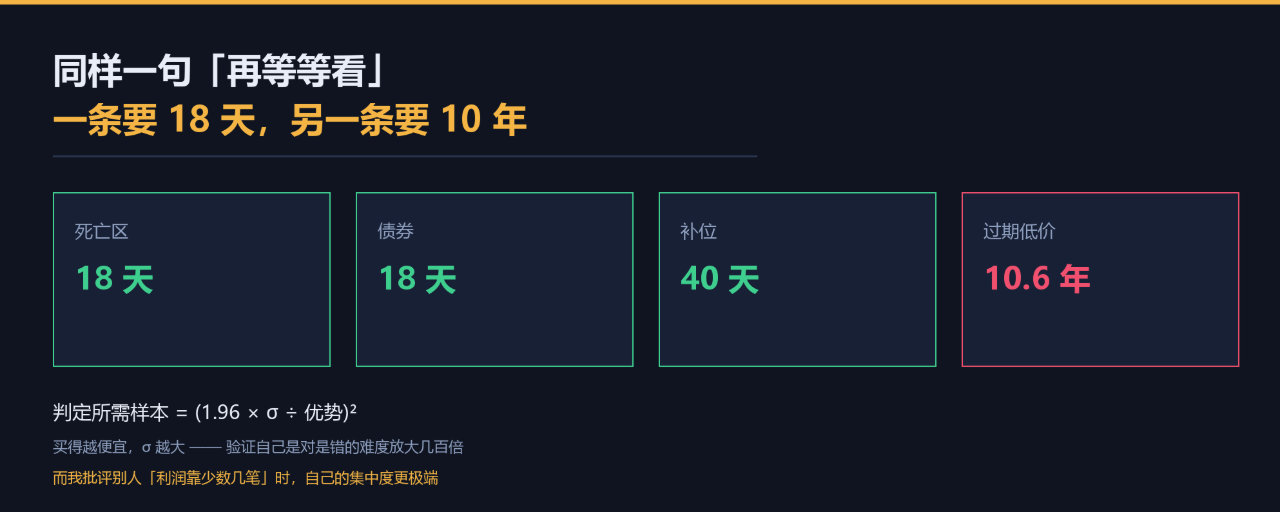
Das Ergebnis hat mich ein wenig überrascht: Dieselbe Aussage „noch ein bisschen abwarten“ bedeutete für eine meiner Strategien 18 Tage, für die andere 10,6 Jahre.
1. Erstmal: Diese Formel habe ich beim ersten Mal falsch berechnet
Ich bin anfangs von einer sehr naheliegenden Annahme ausgegangen: „Wie viele Stichproben braucht man, um einen 5%-Vorsprung bei der Gewinnquote nachzuweisen?“
So sieht die Rechnung aus: 44 Anleihen, 1.050 Mittel-Abschnitte, 12.561 veraltete-Preis-Niedrig.
Und als ich den Algorithmus selbst noch einmal überprüfte, stellte ich fest, dass er ein Problem hat.
Denn für eine Strategie mit einer Break-Even-Trefferquote von 97,2% bedeutet „5% Vorteil bei der Trefferquote“, dass ihre echte Trefferquote 102,2% beträgt — das ist unmöglich. Ihr maximal möglicher Vorteil beträgt nur 2,8% (obere Schranke der Trefferquote: 100%).
Einem Anleihen-Trade das Ziel „5% Vorteil“ zu geben, ist an sich schon unerreichbar.
Daher ist die richtige Vorgehensweise: den Vorteil, den jede Strategie „tatsächlich selbst“ zeigt, je für sich ausrechnen — nicht eine einzige einheitliche Zahl drüberstülpen.
Zweiens: die korrigierte Formel
Für eine binäre Strategie mit einer Break-Even-Trefferquote b (pro Trade wird 1 Einheit eingesetzt):
· Gewinnen: man erhält (1−b)/b
· Verlieren: verliert man 1
· Erwarteter Wert ohne Vorteil = 0
Standardabweichung pro Trade σ = √((1−b)/b)
Um einen Vorteil der Größe e nachzuweisen (95%-Konfidenz), braucht man ungefähr:
n ≈ (1.96 × σ / e)²
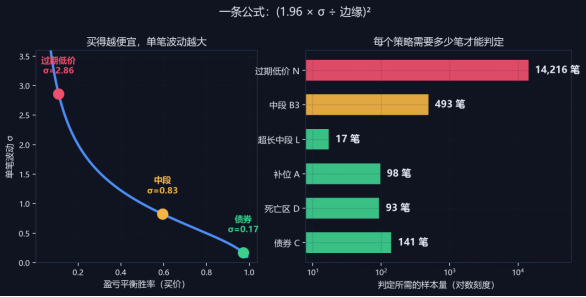
Abbildung 1 — links: je günstiger der Kauf, desto größer die Schwankung pro Trade; rechts: die dafür benötigte Stichprobengröße für die Entscheidung
Dreiens: die Formel in meine sechs Strategien einsetzen
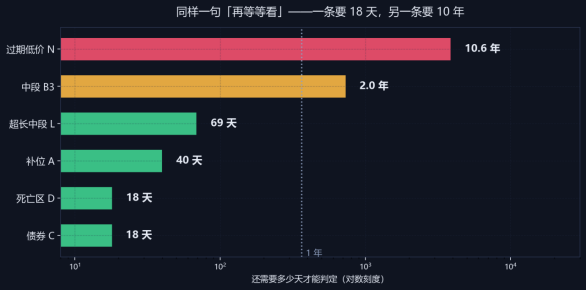
Abbildung 2 — dieselbe Aussage „abwarten und schauen“: eine Strategie braucht 18 Tage, die andere 10 Jahre
Das Ergebnis sieht so aus:
· „Todeszone“-Strategie: braucht 93 Trades (vorhanden 31, täglich 3,4 Trades) → noch 18 Tage
· Anleihenstrategie: braucht 141 Trades (vorhanden 47, täglich 5,2 Trades) → noch 18 Tage
· Nachrüst-Strategie: braucht 98 Trades (vorhanden 18) → noch 40 Tage
· Sehr langer Mittel-Abschnitt: nur 17 Trades, aber er liefert pro Tag nur 0,2 Trades → es braucht noch 69 Tage
· Mittel-Abschnitt-Strategie: braucht 493 Trades (vorhanden 6) → noch 2 Jahre
· Veraltete-Preis-Niedrig-Strategie: braucht 14.216 Trades (vorhanden 33) → noch 10,6 Jahre
18 Tage ←→ 10,6 Jahre
· Verlieren: man verliert 1
Entscheidend ist diese Zahl σ — die Schwankungsbreite des Ergebnisses pro Trade.
· Anleihe für 97 Cent kaufen: gewinnt nur 0,3%, verliert 100%, aber die Gewinn-Wahrscheinlichkeit liegt bei 97% → σ = 0,17
· Mittel-Abschnitt für 60 Cent kaufen: gewinnt/lohnt sich zu 67%, verliert/lohnt sich zu -100%, Gewinn-Wahrscheinlichkeit 60% → σ = 0,83
· Lotto für 11 Cent kaufen: gewinnt/lohnt sich 800%, verliert/lohnt sich 100% → σ = 2,86
Um wieder einen Vorteil nachzuweisen, ist das Rauschen der letzten Aussage am Ende 17-mal so groß wie das der ersten — daher braucht man 17² ≈ 285-mal so viele Daten.
Anders gesagt: „Schnäppchen kaufen“ wirkt wegen der hohen Odds verlockend, aber es vergrößert gleichzeitig die Schwierigkeit, sich zu verifizieren, ob man richtig oder falsch liegt — um ein paar Hundertfaches.
Fünfens: Diese Formel erklärt meine zwei Fehlgriffe in den 9 Tagen
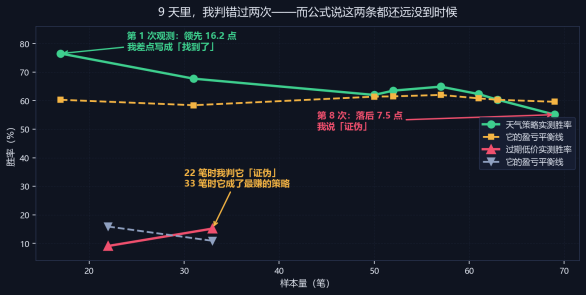
Abbildung 3 — in 9 Tagen habe ich zwei Mal daneben geurteilt
Erster Fehlgriff: Wetterstrategie
· 1. Beobachtung (17 Trades): Trefferquote 76,5%, 16,2 Punkte über der Break-Even-Linie
· 8. Beobachtung (69 Trades): Trefferquote 55,1%, 7,5 Punkte unter der Break-Even-Linie
Ich habe fast schon beim ersten Mal geschrieben: „Ich habe eine High-Trefferquoten-Strategie gefunden“. Aber sie braucht 954 Trades, um entscheidbar zu sein — ich hatte 94 Trades.
Zweiter Fehlgriff: veraltete-Preis-Niedrig-Strategie
· Bei 22 Trades: Trefferquote 9,1%, 6,8 Punkte unter der Break-Even-Linie → ich schrieb „angenommen, die Falsifizierung liegt vor“
· Bei 33 Trades: Trefferquote 15,2%, 4,7 Punkte über der Break-Even-Linie — wurde zur profitabelsten Strategie
…und sie braucht dafür 14.216 Trades.
Beide Fehlgriffe hatten gemeinsam: Ich habe eine Schlussfolgerung gezogen, obwohl die Daten nicht ausgereicht haben, um eine Schlussfolgerung zu tragen. Und diese Formel sagt mir: In diesen zwei Fällen hätte ich nicht einmal die Frage stellen dürfen, ob ich überhaupt eine Schlussfolgerung ziehen sollte.
Sechsens: noch eine unangenehmere Erkenntnis
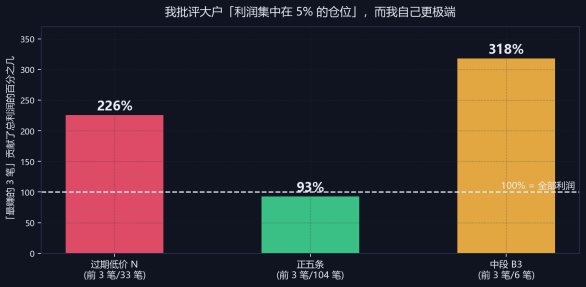
Abbildung 4 — ich kritisiere andere dafür, dass „der Gewinn konzentriert ist“, aber bei mir ist es noch extremer
Vor ein paar Tagen, als ich „Big Player“ beim Nachkaufen analysiert habe, habe ich mit einem Argument versucht, sie zu widerlegen:
„Die ersten 5% der Positionsgröße lieferten 124% bis 129% des Profits — das heißt: Die restlichen 95% der Positionsgröße waren insgesamt im Minus. Ihre Fähigkeiten sind nicht replizierbar.“
Später habe ich mit demselben Standard auch mich selbst überprüft:
· Veraltete-Preis-Niedrig-Strategie: Die ersten 3 Trades (9% von 33) lieferten 226% des Profits
· Mittel-Abschnitt-Strategie: In 6 Trades tragen die ersten 3 Trades 318% bei, danach ist es −$205
· Für die ersten fünf Strategien: die ersten 3 Trades (2,9% von 104) liefern 94%
Die Messlatte, mit der ich andere widerlegt habe, habe ich dann an mir selbst angelegt — und das Ergebnis war noch extremer.
Siebtens: Wie mache ich das jetzt?
Diese Formel liefert mir einen Auswahlstandard — keine Schlussfolgerung:
Zulassungsschwelle: σ/Vorteil < 15 (innerhalb von ca. 500 Trades entscheidbar)
Nach diesem Standard:
· Man kann Folgendes tun: Todeszone (σ/e = 4,9), Anleihen (6,1), Nachrüst-Strategie (5,0), sehr langer Mittel-Abschnitt (2,1)
· „Gerade so“: Mittel-Abschnitt (11,3)
· Nicht anfangen sollte man: veraltete-Preis-Niedrig (σ/e = 60,8)
Also ist mein Vorgehen heute:
· Sich drei Strategien sichern, die innerhalb von 18 bis 40 Tagen entscheidbar sind — das sind derzeit die einzigen, bei denen man warten kann
· Keine neuen Strategien mit niedrigerem oder mittlerem Trefferquotenprofil mehr hinzufügen — sie können mathematisch nicht konvergieren
· Veraltete-Preis-Niedrig senkt die Priorität, aber man behält die Beobachtung bei (weil man bereits investiert hat)
Diese Norm hat die wichtigste Funktion: Sie sagt mir schon vor dem Start einer Strategie, ob ich auf die Antwort warten kann.
Schlusswort
In diesen 9 Tagen habe ich sehr viele Analysen geschrieben, fünf Bugs in meinem Code gefunden und sechs Annahmen widerlegt.
Aber vielleicht ist diese Formel heute die nützlichste — denn sie beurteilt nicht eine bestimmte Strategie, sondern die Frage: „Habe ich die Fähigkeit, das zu beurteilen?“
Die Antwort, die sie mir gibt, ist:
Bei Strategien mit hoher Trefferquote habe ich die Fähigkeit — warte nur 18 Tage, dann gibt es eine Antwort. Bei Strategien mit niedriger Trefferquote habe ich sie nicht — das dauert 10 Jahre. Deshalb ist das Richtige nicht „abwarten und schauen“, sondern „nur das tun, was man warten kann“.
Das klingt wie ein negativer Satz. Aber ich glaube, es ist die praktischste Erkenntnis, die ich in diesen 9 Tagen gewonnen habe:
In einem Bereich, den man nicht schnell verifizieren kann, ist die Wahl der „Validierungsgeschwindigkeit“ wichtiger als die Wahl der „Rendite“.
Dieser Artikel dokumentiert Methodik und Engineering-Praxis und stellt keinerlei Anlageberatung dar.
Alle Daten stammen aus einer selbst aufgebauten Testplattform (kumuliert 563 Dedup-Settlements, 9 Tage). „Benötigte Stichprobe“ wird mit n ≈ (1.96σ/e)² berechnet, wobei σ = √((1−b)/b) ist, b die gemessene Break-Even-Trefferquote der Strategie und e der gemessene Vorteil ist.