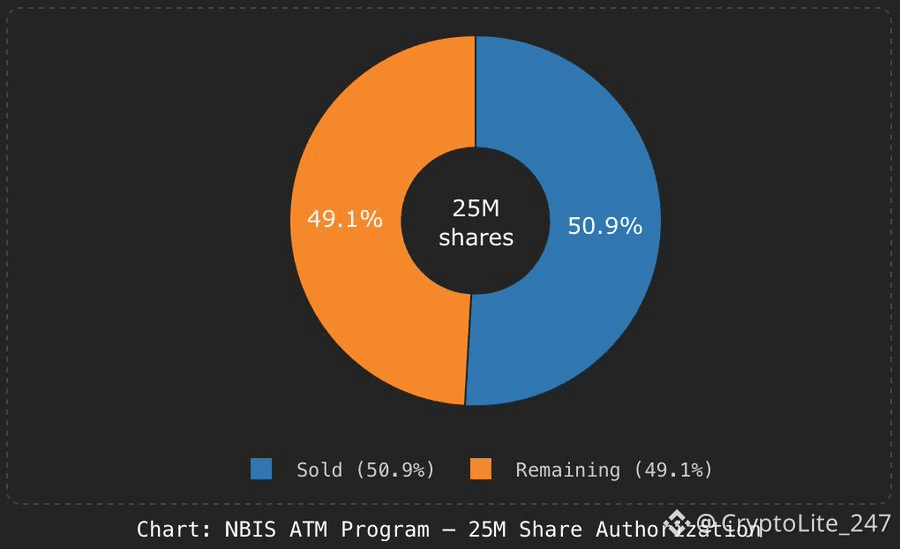
Der $NBIS -ATM ist technisch gesehen noch am Leben, aber die Zahlen machen mich deutlich weniger besorgt.
Nebius verkaufte bis zum 30. Juni 12,73 Mio. der 25 Mio. autorisierten Aktien zu einem durchschnittlichen Preis von 223,60 $ und brachte damit brutto 2,85 Mrd. $ ein. Das lässt 12,27 Mio. Aktien bzw. ~49 % des Programms übrig.
Wichtig ist Folgendes: Der Aktienbestand hat sich Anfang bis Ende Juli kaum bewegt, was darauf hindeutet, dass sie nach Q2 nicht blind Aktien abgeladen haben.
Selbst wenn jede verbleibende Aktie verkauft wird, sprechen wir von rund 2,7 Mrd. $ zusätzlichem Kapital bei ~218 $ für nur ~4–5 % zusätzliche Verwässerung.
Und ich vermute, dass möglicherweise immer noch 9–12 Mio. Aktien übrig sind.
Also ja, es gibt einen Verwässerungsdruck. Aber ich verliere keinen Schlaf über 4–5 % Verwässerung, wenn Nebius dieses Kapital in KI-Kapazitäten recyceln kann, die heute die Vertragsökonomie ermöglichen.
Verwässerung ohne angemessene Renditen zerstört Wert.
Verwässerungsfinanzierung für hochwertige Kapazitäten kann ihn schaffen.
Nebius verkaufte bis zum 30. Juni 12,73 Mio. der 25 Mio. autorisierten Aktien zu einem durchschnittlichen Preis von 223,60 $ und brachte damit brutto 2,85 Mrd. $ ein. Das lässt 12,27 Mio. Aktien bzw. ~49 % des Programms übrig.
Wichtig ist Folgendes: Der Aktienbestand hat sich Anfang bis Ende Juli kaum bewegt, was darauf hindeutet, dass sie nach Q2 nicht blind Aktien abgeladen haben.
Selbst wenn jede verbleibende Aktie verkauft wird, sprechen wir von rund 2,7 Mrd. $ zusätzlichem Kapital bei ~218 $ für nur ~4–5 % zusätzliche Verwässerung.
Und ich vermute, dass möglicherweise immer noch 9–12 Mio. Aktien übrig sind.
Also ja, es gibt einen Verwässerungsdruck. Aber ich verliere keinen Schlaf über 4–5 % Verwässerung, wenn Nebius dieses Kapital in KI-Kapazitäten recyceln kann, die heute die Vertragsökonomie ermöglichen.
Verwässerung ohne angemessene Renditen zerstört Wert.
Verwässerungsfinanzierung für hochwertige Kapazitäten kann ihn schaffen.