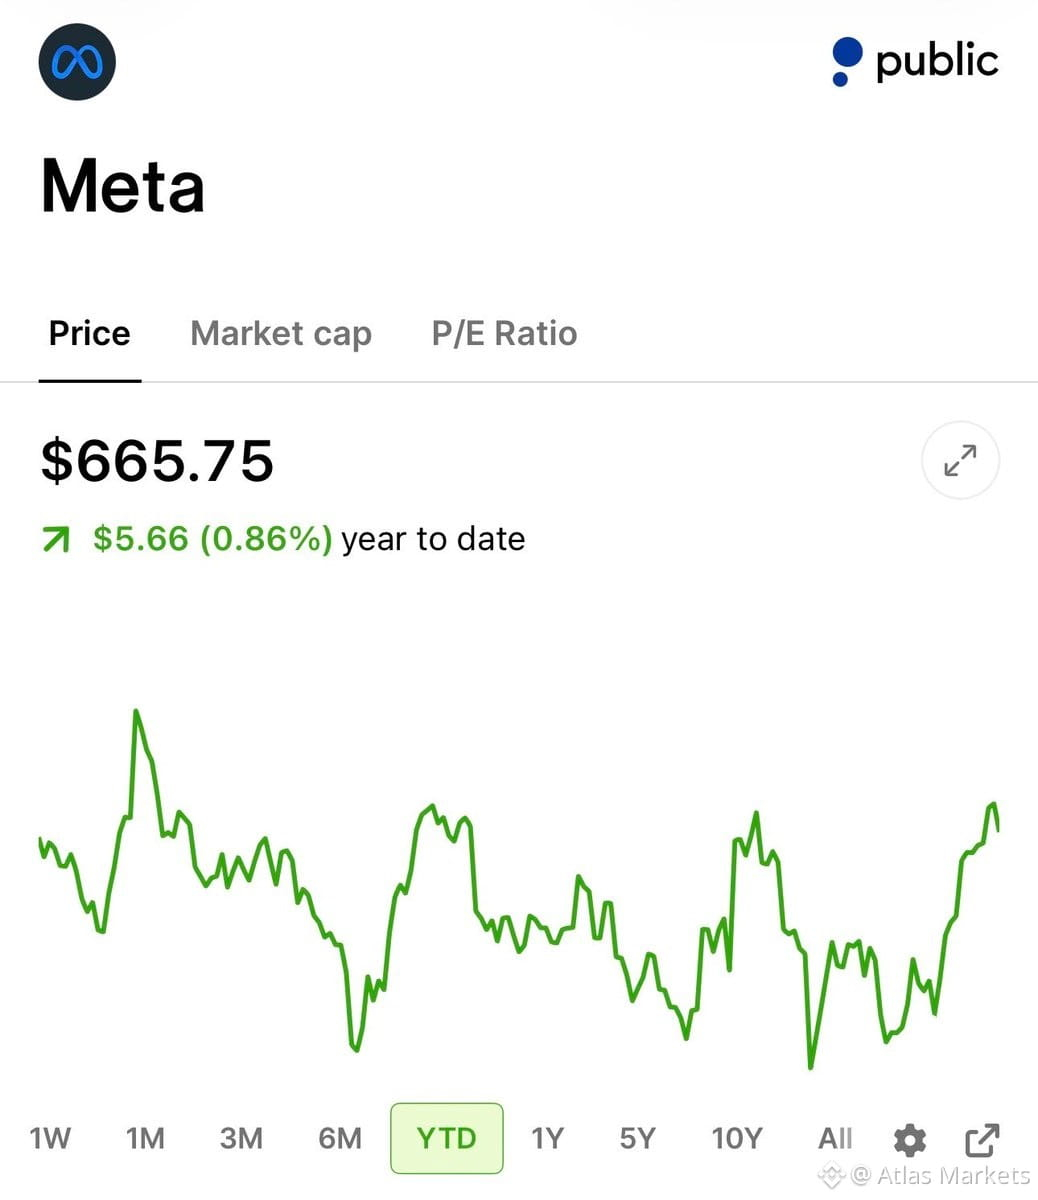
Hier steckt eine spannende Chance.
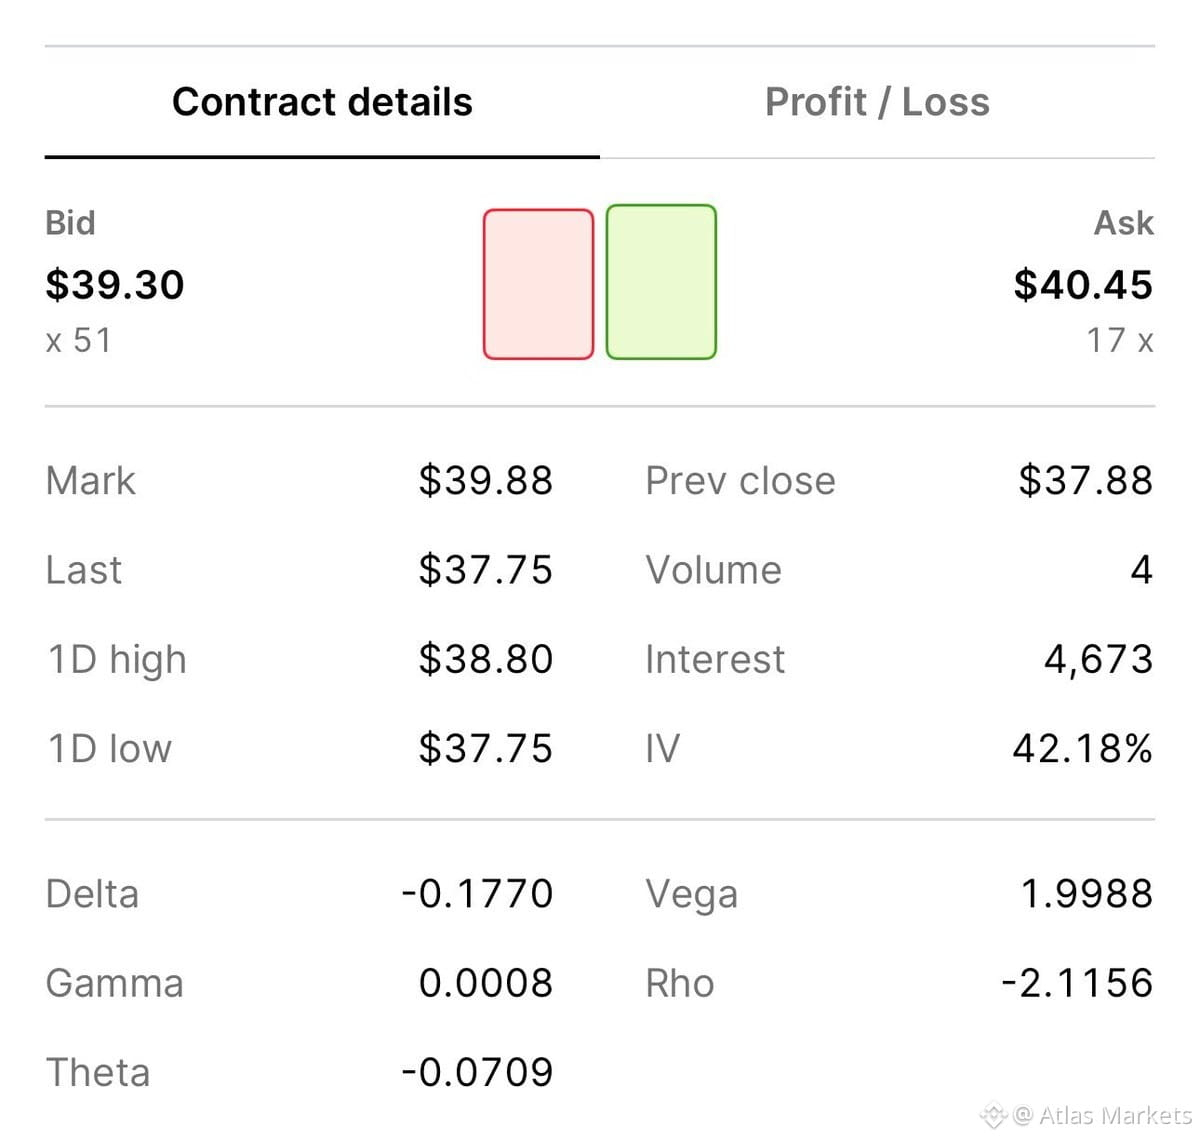
Jemand bietet mir etwa 3.930 $ im Voraus an, damit ich mich verpflichte, 100 Aktien von $META zu je 500 $ zu kaufen. Ein Put, der am 21. Januar 2028 abläuft.
Wenn der Put wertlos verfällt, behalte ich die vollen 3.930 $. Wenn ich zugeteilt werde, kaufe ich 100 Aktien zu je 500 $, behalte aber die Prämie—damit liegt meine effektive Anschaffungskostenbasis bei 460,70 $ pro Aktie bei einer Position von 50.000 $.
Mein bestehendes Portfolio kann die Margin-Anforderung abdecken, also bleiben meine aktuellen Bestände investiert, statt 50.000 $ in bar zu parken. Das ist das Schöne an einem portfolio-besicherten Put.
Aber hier ist das Risiko: Wenn ich mich verpflichte, bei 500 $ zu kaufen, bin ich auf diesen Strike festgenagelt, auch wenn $META weiter abstürzt. Wenn es zum Ablauf bei 400 $ gehandelt wird, liege ich nach der Prämie um 6.070 $ im Minus.
Also sammle ich 3.930 $ dafür, diese Abwärtsverpflichtung einzugehen. Diese Risiko-Ertrags-Kombination lohnt sich, einmal genau durchzudenken.
Jemand bietet mir etwa 3.930 $ im Voraus an, damit ich mich verpflichte, 100 Aktien von $META zu je 500 $ zu kaufen. Ein Put, der am 21. Januar 2028 abläuft.
Wenn der Put wertlos verfällt, behalte ich die vollen 3.930 $. Wenn ich zugeteilt werde, kaufe ich 100 Aktien zu je 500 $, behalte aber die Prämie—damit liegt meine effektive Anschaffungskostenbasis bei 460,70 $ pro Aktie bei einer Position von 50.000 $.
Mein bestehendes Portfolio kann die Margin-Anforderung abdecken, also bleiben meine aktuellen Bestände investiert, statt 50.000 $ in bar zu parken. Das ist das Schöne an einem portfolio-besicherten Put.
Aber hier ist das Risiko: Wenn ich mich verpflichte, bei 500 $ zu kaufen, bin ich auf diesen Strike festgenagelt, auch wenn $META weiter abstürzt. Wenn es zum Ablauf bei 400 $ gehandelt wird, liege ich nach der Prämie um 6.070 $ im Minus.
Also sammle ich 3.930 $ dafür, diese Abwärtsverpflichtung einzugehen. Diese Risiko-Ertrags-Kombination lohnt sich, einmal genau durchzudenken.