Das CLARITY-Gesetz blieb im Senat stecken. Die US-Krypto-Regulierung nicht.
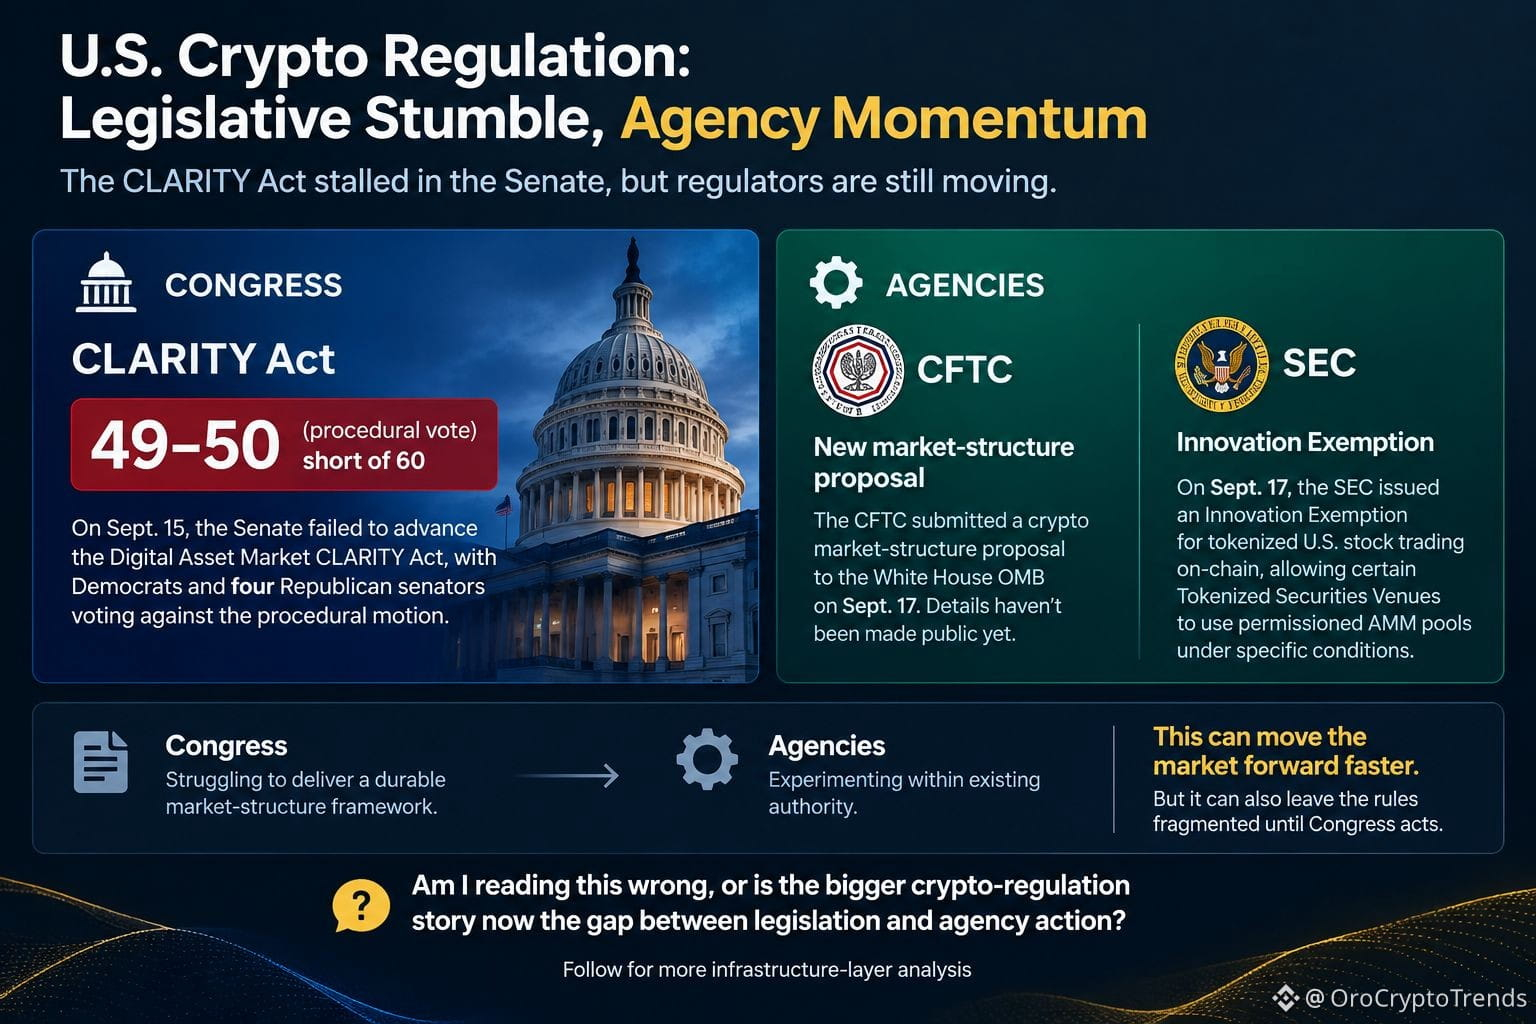
Am 15. September stimmte der Senat mit 49 zu 50 Stimmen dagegen, den Digital Asset Market CLARITY Act weiterzubringen, und verfehlte damit die 60 Stimmen, die für den verfahrensrechtlichen Antrag erforderlich waren.
Was ich jedoch spannender finde, ist, was danach geschah.
Der legislative Weg stieß zwar auf eine Wand, aber das regulative Getriebe lief weiter. Bloomberg berichtete, dass die CFTC am 17. September einen neuen Vorschlag zur Krypto-Marktstruktur beim Weißen Haus im Office of Management and Budget eingereicht hat. Die Details sind noch nicht öffentlich, also werde ich nicht so tun, als wüssten wir bereits genau, was in der Regel steht.
Gleichzeitig hat die SEC bereits ein weiteres Puzzleteil geschaffen. Ihre Innovation Exemption vom 17. September ermöglicht bestimmten Plattformen für Tokenisierte Wertpapiere, begrenzten Onchain-Handel mit tokenisierten NMS-Aktien über erlaubte (permissioned) AMM-Liquiditätspools zu ermöglichen – unter Bedingungen, darunter Anleger-Schutzmaßnahmen, öffentliche Smart Contracts sowie Beschränkungen bei Symbolen und Handelsvolumen.
Das ergibt ein regulatorisches Muster, das es wert ist, im Blick zu behalten.
Der Kongress ringt darum, einen belastbaren Rahmen für die Marktstruktur zu schaffen, während die Behörden innerhalb ihrer bestehenden Befugnisse experimentieren.
Das kann den Markt schneller voranbringen. Es kann aber auch dazu führen, dass die Regeln fragmentiert bleiben, bis der Kongress handelt.
Lese ich das falsch, oder ist die größere Geschichte zur Krypto-Regulierung jetzt die Lücke zwischen Gesetzgebung und Behördenhandeln?
Am 15. September stimmte der Senat mit 49 zu 50 Stimmen dagegen, den Digital Asset Market CLARITY Act weiterzubringen, und verfehlte damit die 60 Stimmen, die für den verfahrensrechtlichen Antrag erforderlich waren.
Was ich jedoch spannender finde, ist, was danach geschah.
Der legislative Weg stieß zwar auf eine Wand, aber das regulative Getriebe lief weiter. Bloomberg berichtete, dass die CFTC am 17. September einen neuen Vorschlag zur Krypto-Marktstruktur beim Weißen Haus im Office of Management and Budget eingereicht hat. Die Details sind noch nicht öffentlich, also werde ich nicht so tun, als wüssten wir bereits genau, was in der Regel steht.
Gleichzeitig hat die SEC bereits ein weiteres Puzzleteil geschaffen. Ihre Innovation Exemption vom 17. September ermöglicht bestimmten Plattformen für Tokenisierte Wertpapiere, begrenzten Onchain-Handel mit tokenisierten NMS-Aktien über erlaubte (permissioned) AMM-Liquiditätspools zu ermöglichen – unter Bedingungen, darunter Anleger-Schutzmaßnahmen, öffentliche Smart Contracts sowie Beschränkungen bei Symbolen und Handelsvolumen.
Das ergibt ein regulatorisches Muster, das es wert ist, im Blick zu behalten.
Der Kongress ringt darum, einen belastbaren Rahmen für die Marktstruktur zu schaffen, während die Behörden innerhalb ihrer bestehenden Befugnisse experimentieren.
Das kann den Markt schneller voranbringen. Es kann aber auch dazu führen, dass die Regeln fragmentiert bleiben, bis der Kongress handelt.
Lese ich das falsch, oder ist die größere Geschichte zur Krypto-Regulierung jetzt die Lücke zwischen Gesetzgebung und Behördenhandeln?