
Die Fed hat letztlich die Straffung selbst vorgenommen.
Das ist interessant, weil es auch anders hätte laufen können.
Anfang dieses Jahres lag der Leitzins noch unverändert, während die Inflation weiter stieg. Das war leicht zu übersehen, wenn man nur auf den Schlagzeilen-Zins geschaut hat: Die Geldpolitik wurde in realen Begriffen zunehmend weniger restriktiv.
Ich habe darüber im Mai geschrieben, weil diese Dynamik nicht endlos so weiterlaufen konnte.
Die Anpassung konnte von beiden Seiten kommen.
Der Inflationsdruck könnte weit genug nachlassen, um einen Teil von Feds realer Zurückhaltung wiederherzustellen, oder die Fed könnte die Zinsen schließlich anheben, um es direkt zu tun.
Vier Monate später haben wir von beidem etwas.
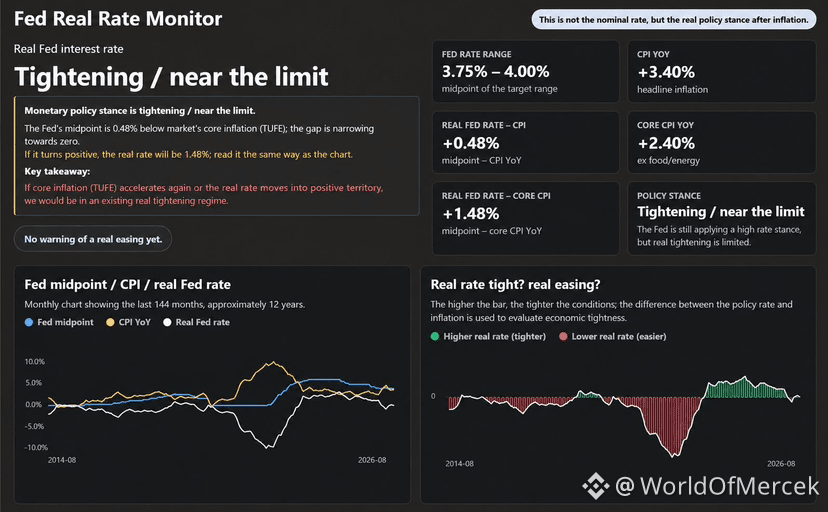
Die Inflation ist von ihren jüngsten Höchstständen zurückgekommen, und gestern hat die Fed die Zielspanne um 25 Basispunkte auf 3,75–4,00 % angehoben. Das FOMC selbst beschreibt die Inflation weiterhin als erhöht.
Die reale Zinssenkung, auf die ich Anfang des Jahres geachtet habe, hat sich inzwischen weitgehend umgekehrt.
Aber es gibt hier einen politischen Aspekt, der meiner Ansicht nach übersehen wird.
Trump hat wiederholt niedrigere Zinsen gefordert, doch die Bedingungen, die niedrigere Zinsen möglich machen, liegen nicht vollständig außerhalb des Einflussbereichs der Regierung.
Das Weiße Haus kann den Fed Funds Rate nicht festlegen. Aber Handelspolitik, fiskalische Entscheidungen, Energiebedingungen und geopolitische Entwicklungen können das Inflationsumfeld beeinflussen, durch das die Fed navigieren muss. Fed-Vertreter haben selbst über Zölle und geopolitische/energiebezogene Schocks als Beiträge zur jüngsten Inflation gesprochen und zugleich darauf hingewiesen, dass einige dieser Effekte nun möglicherweise nachlassen.
Es gibt also zwei sehr unterschiedliche Wege, um näher an niedrigere Zinsen zu gelangen.
Die Fed dazu bringen, mehr Inflation zu tolerieren.
Oder dabei helfen, ein Umfeld zu schaffen, in dem die Inflation so weit fällt, dass die Fed tatsächlich Spielraum hat, um zu lockern.
Der zweite Weg erfordert weniger Arbeit von der Geldpolitik.
Für den Moment kam die Anpassung jedoch teilweise durch die Fed.
Die reale Entspannung, vor der ich im Mai besorgt war, ist weitgehend verschwunden.
Und das ist eine wesentlichere Veränderung, als lediglich zu sagen, dass die Zinsen um 25 Basispunkte gestiegen sind.
Das ist interessant, weil es auch anders hätte laufen können.
Anfang dieses Jahres lag der Leitzins noch unverändert, während die Inflation weiter stieg. Das war leicht zu übersehen, wenn man nur auf den Schlagzeilen-Zins geschaut hat: Die Geldpolitik wurde in realen Begriffen zunehmend weniger restriktiv.
Ich habe darüber im Mai geschrieben, weil diese Dynamik nicht endlos so weiterlaufen konnte.
Die Anpassung konnte von beiden Seiten kommen.
Der Inflationsdruck könnte weit genug nachlassen, um einen Teil von Feds realer Zurückhaltung wiederherzustellen, oder die Fed könnte die Zinsen schließlich anheben, um es direkt zu tun.
Vier Monate später haben wir von beidem etwas.
Die Inflation ist von ihren jüngsten Höchstständen zurückgekommen, und gestern hat die Fed die Zielspanne um 25 Basispunkte auf 3,75–4,00 % angehoben. Das FOMC selbst beschreibt die Inflation weiterhin als erhöht.
Die reale Zinssenkung, auf die ich Anfang des Jahres geachtet habe, hat sich inzwischen weitgehend umgekehrt.
Aber es gibt hier einen politischen Aspekt, der meiner Ansicht nach übersehen wird.
Trump hat wiederholt niedrigere Zinsen gefordert, doch die Bedingungen, die niedrigere Zinsen möglich machen, liegen nicht vollständig außerhalb des Einflussbereichs der Regierung.
Das Weiße Haus kann den Fed Funds Rate nicht festlegen. Aber Handelspolitik, fiskalische Entscheidungen, Energiebedingungen und geopolitische Entwicklungen können das Inflationsumfeld beeinflussen, durch das die Fed navigieren muss. Fed-Vertreter haben selbst über Zölle und geopolitische/energiebezogene Schocks als Beiträge zur jüngsten Inflation gesprochen und zugleich darauf hingewiesen, dass einige dieser Effekte nun möglicherweise nachlassen.
Es gibt also zwei sehr unterschiedliche Wege, um näher an niedrigere Zinsen zu gelangen.
Die Fed dazu bringen, mehr Inflation zu tolerieren.
Oder dabei helfen, ein Umfeld zu schaffen, in dem die Inflation so weit fällt, dass die Fed tatsächlich Spielraum hat, um zu lockern.
Der zweite Weg erfordert weniger Arbeit von der Geldpolitik.
Für den Moment kam die Anpassung jedoch teilweise durch die Fed.
Die reale Entspannung, vor der ich im Mai besorgt war, ist weitgehend verschwunden.
Und das ist eine wesentlichere Veränderung, als lediglich zu sagen, dass die Zinsen um 25 Basispunkte gestiegen sind.