#日本央行加息至31年高位
1,25 %. Höchster Wert seit 31 Jahren. Die japanische Notenbank hat gerade den letzten globalen Wasserhahn für billiges Geld zugedreht und dabei gleich 25 Basispunkte angezogen.
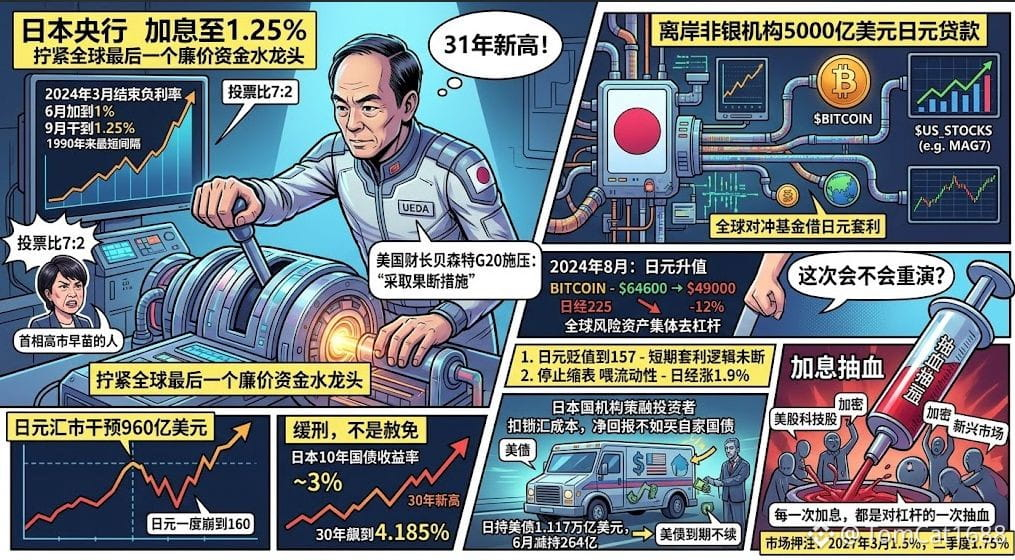
Das ist keine gewöhnliche Zinserhöhung. Ende März 2024 wurde die negative Zinsphase beendet, im Juni ging es auf 1 %, im September direkt auf 1,25 % – der kürzeste Abstand zwischen Zinsschritten seit 1990. Die Abstimmung fiel 7:2 aus, beide Gegenstimmen kamen von Personen, die mit dem damaligen Premierminister Shingo Takaiha in Verbindung stehen. Der US-Finanzminister Bessent übte beim G20-Vor-Ort-Treffen Druck auf Ueda und Otoko aus, „entschlossene Maßnahmen zu ergreifen“. Der Yen war in diesem Jahr zeitweise regelrecht eingebrochen und rutschte auf 160; die japanischen Behörden spritzten 96,0 Milliarden US-Dollar in den Devisenmarkt ein – ohne ihn zu stoppen.
Doch was den Rücken der Wall Street wirklich kalt macht, ist nicht Japan, sondern diese 500 Milliarden Dollar.
In den vergangenen Jahrzehnten hat man mit demselben Muster gespielt: Man leiht sich japanischen Yen mit Nullkosten, tauscht in US-Dollar und stürmt damit in US-Aktien, US-Staatsanleihen und Krypto. Das ausstehende Volumen der Yen-Kredite bei offshore sitzenden Finanz- und Nichtbankinstituten liegt bei rund 250 Milliarden Dollar; bei einer breiteren Zählweise verdoppelt sich die Zahl direkt auf 500 Milliarden Dollar. Wie viele überbewertete Vermögenswerte dieser Geldstrom getragen hat, kann niemand so recht sagen. Aber jeder erinnert sich an August 2024: Als der Yen aufwertete, wurde Bitcoin von 64.600 US-Dollar auf 49.000 US-Dollar abverkauft, der Nikkei brach an einem einzigen Tag um 12 % ein – weltweit wurden Risikoanlagen gleichzeitig abgebaut.
Wird sich das diesmal wiederholen?
Schauen wir auf zwei Signale. Erstens: Der Yen wurde nach dem Zinsschritt sogar noch schwächer – bis auf 157 – die Logik des kurzfristigen Carry-Trades ist noch nicht gerissen. Zweitens: Die japanische Notenbank kündigte zugleich an, ab April 2027 den Abbau (Shrinking) des Bestands zu stoppen und im selben Tempo monatlich weiter 2 Billionen Yen Staatsanleihen zu kaufen. Das ist das typische „Ein Adler, ein Taube“-Spiel – Zinsen steigen, Liquidität wird trotzdem gefüttert. So ist der US-Aktienmarkt am selben Tag nicht eingebrochen; der Nikkei stieg sogar um 1,9 %.
Aber das ist eine Bewährung, keine Begnadigung. Die Rendite japanischer 10-jähriger Staatsanleihen liegt bereits nahe 3 %, und die 30-jährigen schossen zeitweise bis auf 4,185 % – allesamt neue Höchststände seit 30 Jahren. Japans Lebensversicherer und Pensionsfonds haben erkannt: Zieht man die Kosten für das Währungs-Hedging ab, ist die Netto-Rendite aus dem Kauf von US-Staatsanleihen nicht besser als die aus heimischen Anleihen. Japan hält 1,117 Billionen US-Dollar an US-Staatsanleihen; im Juni wurde im Monatsvergleich allein um 26,4 Milliarden US-Dollar weniger gehalten. Das ist keine Veräußerung, sondern ein Nicht-Weiterrollen bei Fälligkeit – aber für die US-Regierung, die jedes Jahr enorme Mengen an neuen Anleihen emittiert, ist die Wirkung ähnlich: Die Langend-Renditen gehen nicht runter, und die Bewertungsobergrenze für Tech-Aktien bleibt gedrückt.
1,25 % ist nicht das Ende. Der Markt wettet darauf, dass es bis März 2027 auf 1,5 % und im zweiten Quartal auf 1,75 % geht. Jede Zinserhöhung ist ein Aderlass für diese 500 Milliarden Dollar Hebelpositionen. US-Tech, Krypto und Schwellenländer stehen alle unter demselben Aderlass-Pumpensystem.
1,25 %. Höchster Wert seit 31 Jahren. Die japanische Notenbank hat gerade den letzten globalen Wasserhahn für billiges Geld zugedreht und dabei gleich 25 Basispunkte angezogen.
Das ist keine gewöhnliche Zinserhöhung. Ende März 2024 wurde die negative Zinsphase beendet, im Juni ging es auf 1 %, im September direkt auf 1,25 % – der kürzeste Abstand zwischen Zinsschritten seit 1990. Die Abstimmung fiel 7:2 aus, beide Gegenstimmen kamen von Personen, die mit dem damaligen Premierminister Shingo Takaiha in Verbindung stehen. Der US-Finanzminister Bessent übte beim G20-Vor-Ort-Treffen Druck auf Ueda und Otoko aus, „entschlossene Maßnahmen zu ergreifen“. Der Yen war in diesem Jahr zeitweise regelrecht eingebrochen und rutschte auf 160; die japanischen Behörden spritzten 96,0 Milliarden US-Dollar in den Devisenmarkt ein – ohne ihn zu stoppen.
Doch was den Rücken der Wall Street wirklich kalt macht, ist nicht Japan, sondern diese 500 Milliarden Dollar.
In den vergangenen Jahrzehnten hat man mit demselben Muster gespielt: Man leiht sich japanischen Yen mit Nullkosten, tauscht in US-Dollar und stürmt damit in US-Aktien, US-Staatsanleihen und Krypto. Das ausstehende Volumen der Yen-Kredite bei offshore sitzenden Finanz- und Nichtbankinstituten liegt bei rund 250 Milliarden Dollar; bei einer breiteren Zählweise verdoppelt sich die Zahl direkt auf 500 Milliarden Dollar. Wie viele überbewertete Vermögenswerte dieser Geldstrom getragen hat, kann niemand so recht sagen. Aber jeder erinnert sich an August 2024: Als der Yen aufwertete, wurde Bitcoin von 64.600 US-Dollar auf 49.000 US-Dollar abverkauft, der Nikkei brach an einem einzigen Tag um 12 % ein – weltweit wurden Risikoanlagen gleichzeitig abgebaut.
Wird sich das diesmal wiederholen?
Schauen wir auf zwei Signale. Erstens: Der Yen wurde nach dem Zinsschritt sogar noch schwächer – bis auf 157 – die Logik des kurzfristigen Carry-Trades ist noch nicht gerissen. Zweitens: Die japanische Notenbank kündigte zugleich an, ab April 2027 den Abbau (Shrinking) des Bestands zu stoppen und im selben Tempo monatlich weiter 2 Billionen Yen Staatsanleihen zu kaufen. Das ist das typische „Ein Adler, ein Taube“-Spiel – Zinsen steigen, Liquidität wird trotzdem gefüttert. So ist der US-Aktienmarkt am selben Tag nicht eingebrochen; der Nikkei stieg sogar um 1,9 %.
Aber das ist eine Bewährung, keine Begnadigung. Die Rendite japanischer 10-jähriger Staatsanleihen liegt bereits nahe 3 %, und die 30-jährigen schossen zeitweise bis auf 4,185 % – allesamt neue Höchststände seit 30 Jahren. Japans Lebensversicherer und Pensionsfonds haben erkannt: Zieht man die Kosten für das Währungs-Hedging ab, ist die Netto-Rendite aus dem Kauf von US-Staatsanleihen nicht besser als die aus heimischen Anleihen. Japan hält 1,117 Billionen US-Dollar an US-Staatsanleihen; im Juni wurde im Monatsvergleich allein um 26,4 Milliarden US-Dollar weniger gehalten. Das ist keine Veräußerung, sondern ein Nicht-Weiterrollen bei Fälligkeit – aber für die US-Regierung, die jedes Jahr enorme Mengen an neuen Anleihen emittiert, ist die Wirkung ähnlich: Die Langend-Renditen gehen nicht runter, und die Bewertungsobergrenze für Tech-Aktien bleibt gedrückt.
1,25 % ist nicht das Ende. Der Markt wettet darauf, dass es bis März 2027 auf 1,5 % und im zweiten Quartal auf 1,75 % geht. Jede Zinserhöhung ist ein Aderlass für diese 500 Milliarden Dollar Hebelpositionen. US-Tech, Krypto und Schwellenländer stehen alle unter demselben Aderlass-Pumpensystem.