


Am 17. September veröffentlichte die SEC offiziell eine „Innovation Exemption“-Anordnung. Es gibt zwei Kernbestimmungen:
Erstens: Für Plattformen, die tokenisierte Aktien handeln, bezeichnet die SEC sie als TSV (Tokenized Securities Venues). Solange man AMM-Liquiditätspools zur Ausführung des Handels nutzt, kann man vorerst davon ausgehen, dass das nicht als „Börse“ klassifiziert wird, und muss nicht den kompletten Börsen-Registrierungsprozess durchlaufen.
Zweitens: Für Personen, die in diesen AMM-Pools eigenes Geld als Liquidität einsetzen, oder sogar Kunden Kurse stellen und Kapitalzusage-Verträge unterschreiben, gilt ebenfalls vorerst, dass sie nicht als „Händler“ (dealer) eingestuft werden müssen. Normalerweise muss Market-Making in dieser Form als dealer registriert werden, und die Hürden sind nicht niedrig.
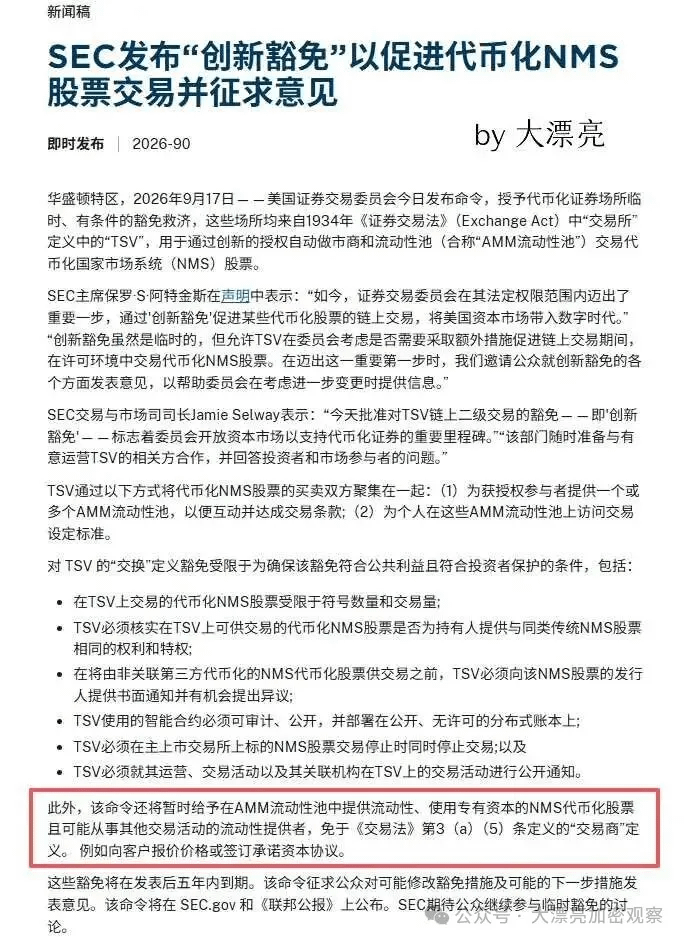
Beide Ausnahmen laufen jeweils fünf Jahre. Danach erlöschen sie automatisch. Die SEC sammelt parallel öffentliche Stellungnahmen, und später dürfte es sehr wahrscheinlich noch Detailergänzungen geben.
Man kann es so zusammenfassen: Die entscheidenden Kernpunkte des Gesetzentwurfs, die nicht durchgingen, setzte die SEC per Verwaltungsanordnung um.
Die SEC hat für tokenisierte Vermögenswerte außerdem noch ein paar Schwellen eingebaut. Das ist auch eine Art Erklärung, dass sie den Anlegerschutz ernst nimmt:
Token müssen die gleichen Rechte haben wie traditionelle Aktien—einschließlich Dividenden- und Stimmrechten. Reine Kursnachbildungs-„synthetische Exposure“-Token, die keine echte Eigentümerschaft repräsentieren, werden direkt ausgeschlossen.
Drittparteien, die eine Aktie tokenisieren wollen, müssen dem Emissionsunternehmen zunächst eine schriftliche Mitteilung machen und dem anderen die Möglichkeit geben, Einwände zu erheben—das Unternehmen kann also sagen: „Nein“.
Für die Menge des Handelsobjekts und das Handelsvolumen gibt es Obergrenzen. Die SEC sagt, dass dieses „Ausnahme-Design“ konstruktiv „kontrollierbar“ ist.
Ein AMM muss permissioniert sein—es braucht eine Hürde beim Kundenzugang. Es kann nicht einfach jeder sein, der sich mit einer Wallet verbindet und handelt.
TSV muss regelmäßig Transaktionsdaten in US-Dollar offenlegen—Preis, Handelsvolumen, Zeitstempel, Pool-Adresse und das gesamte tägliche Handelsvolumen; alles muss öffentlich sein.
Ehrlich gesagt sind diese Hürden nicht besonders hoch. Das ist ziemlich eindeutig vorteilhaft für den DEX-Betrieb.
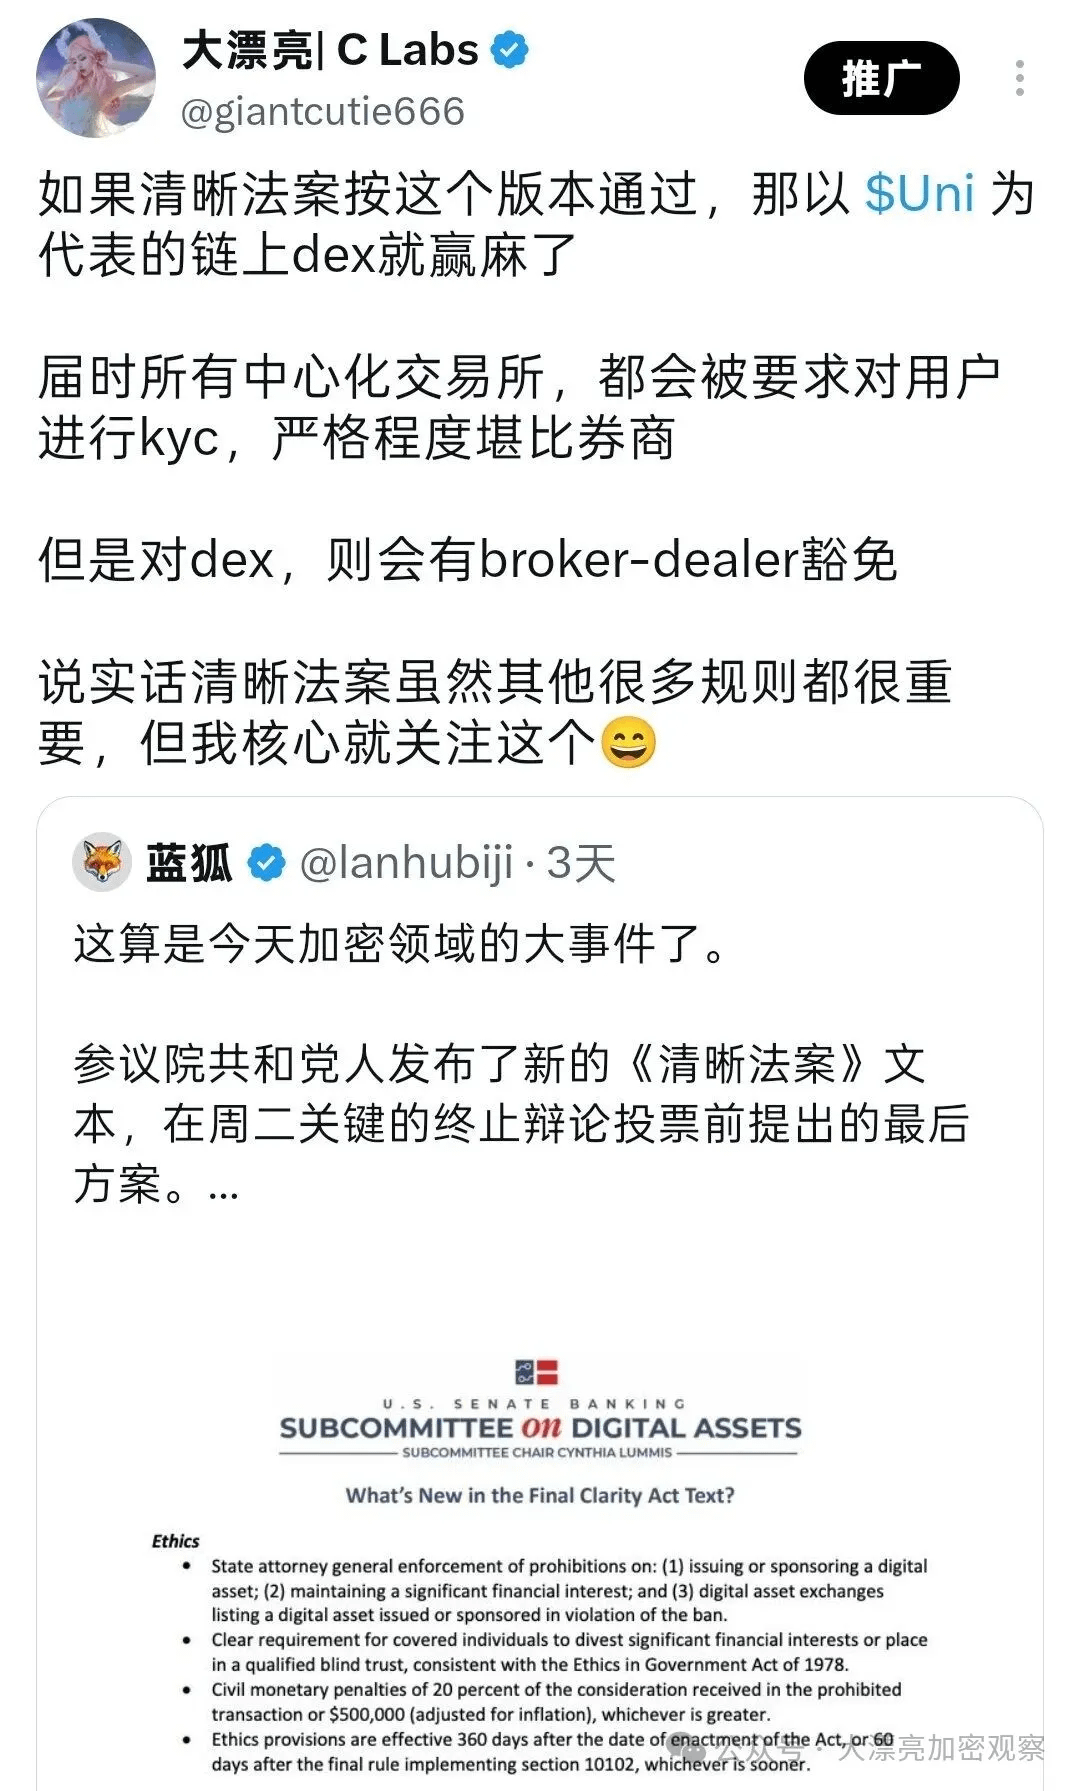
Einerseits müssen zentralisierte Börsen knallhart KYC durchführen, während On-Chain-DEX das nicht benötigen—natürlich sorgt das für Unzufriedenheit bei den traditionellen Börsen.
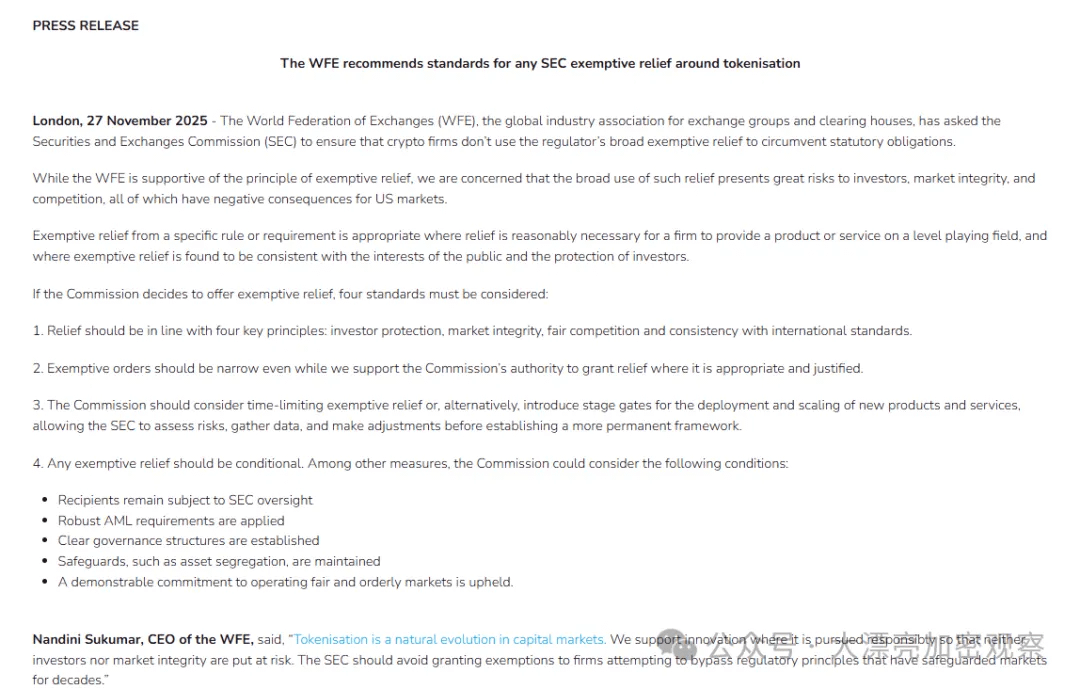
Dagegen hat die World Federation of Exchanges (die „Mutter“ von Nasdaq, Cboe und CME) bereits öffentlich einen Brief zur Opposition veröffentlicht. Sie sagen, diese Ausnahme würde den Anlegerschutz verwässern und kryptischen Plattformen eine Aufsichtsschnellspur eröffnen, die es in traditionellen Märkten nicht gibt.
Aber der Trend zur Tokenisierung von Vermögenswerten geht hier offenbar auch in Amerika in diese Richtung: Man möchte damit US-Staatsanleihen ersetzen und einen neuen Kanal für die Rückführung der Dollar schaffen.
Derzeit gibt es in den USA im Wesentlichen nur zwei Compliance-Instanzen, die On-Chain-US-Aktien abwickeln: Kraken und Robinhood.
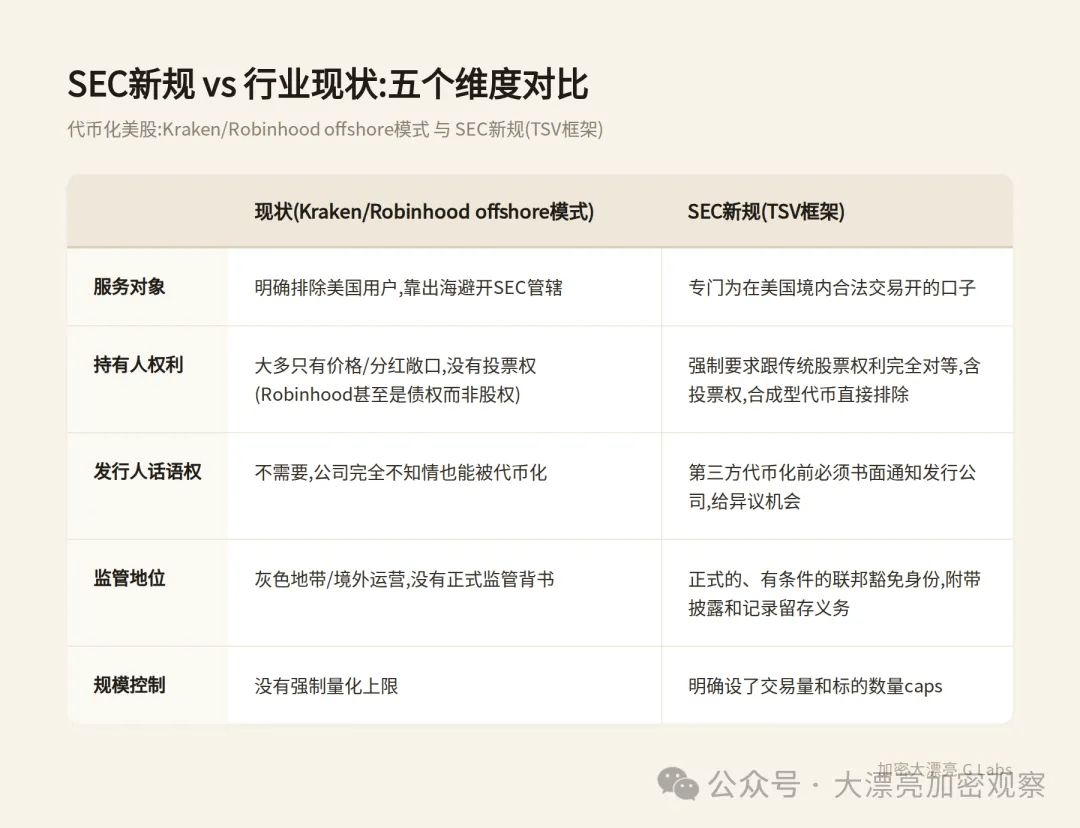
Kraken’s xStocks: Backed Finance kauft echte Aktien mit echtem Geld in Verwahrung ein, prägt Token im Verhältnis 1:1. Derzeit wurden bereits Handelsvolumina von über 25 Milliarden US-Dollar abgewickelt, mit mehr als 80.000 On-Chain-Inhabern. Aber die Inhaber erhalten in der Regel nur eine Kurs-Exposure und wirtschaftliche Vorteile entsprechend der Dividenden—ohne Stimmrechte.
Robinhood geht noch deutlich weiter. Die neuesten Stock Tokens sind faktisch tokenisierte Schuldverschreibungen: Sie werden von einer Tochtergesellschaft auf Jersey emittiert, sind kein Eigenkapital. Inhabern stehen kein Stimmrecht und keine Aktionärsrechte zu, sie erheben auch keinen direkten Eigentumsanspruch an den zugrunde liegenden Aktien—es ist im Grunde nur eine Kursnachbildung.
Nach den neuen SEC-Regeln sind die Rechte der Anleger besser abgesichert.
Aktuell bauen alle Börsen mit Nachdruck auf ihre eigenen Public Chains. Wer am Ende gewinnt, ist noch schwer zu sagen.
Aber das Wettbewerbsszenario für DEX, der größte Nutznießer der SEC-Neuregelung, ist dennoch recht klar.
Die neue Regel verlangt, dass AMMs permissioniert sind. Das ist nicht dasselbe wie die derzeit offenen, öffentlichen DEX. Tatsächlich gibt es im Moment nicht besonders viele permissionierte DeFi-Beispiele, die man überhaupt nennen kann:
Aave Arc ist 2022 live gegangen und war der erste „richtige“ permissionierte Kreditpool. Dieses Jahr wurde es zu Aave Horizon weiterentwickelt und als hybrides Modell umgesetzt: Die Schicht für Sicherheiten ist permissioniert, die Liquidity-Schicht (Stablecoin-Pool) ist offen.
Im Grunde ist das aber ein Kreditprotokoll und kein AMM im strengeren Sinne.
Project Guardian von JPMorgan Onyx zusammen mit der Monetary Authority of Singapore: Sie handeln auf Polygon mit einem modifizierten Uniswap Devisen und Regierungsanleihen. In der Zugangsschicht wurde eine W3C-Schwellenspezifikation für verifizierbare Nachweise ergänzt—nur autorisierte Teilnehmer dürfen sich mit dem Pool verbinden und handeln.
Das zeigt, dass der Pfad „modifizierter Uniswap + permissionierter Zugang“ real durchläuft—nicht nur Theorie.
Die Hooks-Architektur von Uniswap v4 ist aktuell die wahrscheinlichste Basislösung, die TSV nutzen wird. Hooks ermöglichen es Entwicklern, in die Pool-Logik eigene Regeln einzubauen—inklusive Whitelist/KYC-Schwellen. Das ist im Effekt, als könnte man auf dem AMM-Engine von Uniswap „eine Compliance-Schale“ aufsetzen.
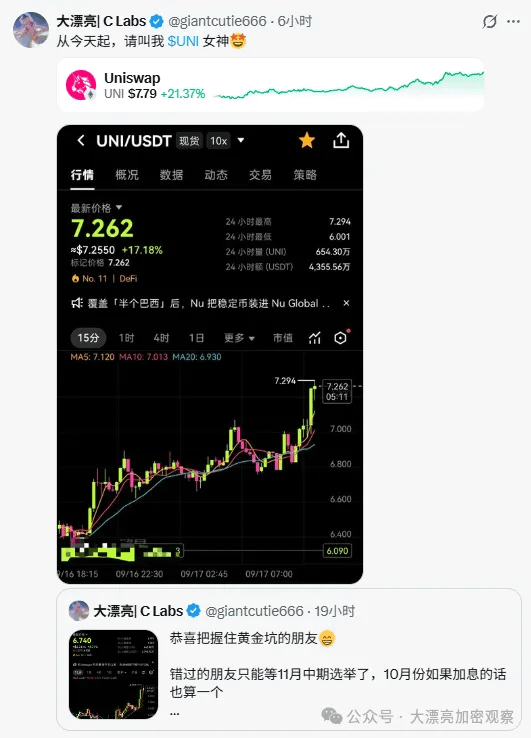
Daher kann $UNI als der größte Nutznießer der neuen SEC-Regeln in diesem Zusammenhang betrachtet werden.
Letztes Jahr im Dezember hat Uniswap den fee switch geöffnet: Das Protokoll entnimmt einen Teil der Gebühren, Inhaber können UNI vernichten und dafür einen gleichwertigen Gegenwert zurückerhalten, wodurch die gesamte Umlaufmenge reduziert wird.
Sobald die Branche eine Uniswap-V4-Lösung übernimmt und fee switch-basiert Token zurückkauft, wirkt diese Szene ein wenig zu schön, um sie sich vorzustellen.