



Die heiße Entwicklung der Robinhood Chain treibt zusätzlich die Determinismus- und Größenfaktoren für „Coins zu Aktien“ voran. In diesem Bereich sieht man aktuell: Man kann on-chain Aktien kaufen, aber am beliebtesten ist weiterhin die Ausgabe neuer Assets über Meme-Pools aus Coin-zu-Aktien-Grundanlagen.
Das ursprünglich erdachte DeFi-Portfolio-Setup wurde vorerst auf die Seite gelegt.
Aber sobald die Aktie auf die Chain gelangt, gibt es etwas mit deutlich höherer Gewissheit, worüber allerdings kaum jemand spricht: die Dividende.
Dass man die erwartbare Rendite eines Basiswerts im Voraus auftrennt und separat handelt, gab es im Web3 schon; nur treffen nun zwei Bereiche zusammen: Die technische Basis (On-Chain-Dividenden-Auszahlung) wird bereitgestellt. Dann passiert das ganz natürlich auch on-chain.
In den vergangenen Jahren hat Pendle dieses Modell bereits auf ETH angewendet. Zum Beispiel: Wenn Nutzer ursprünglich 1 stETH-, weETH- oder ähnliche ETH-Assets hielten, die dauerhaft Rendite erzeugen, würde Pendle sie in zwei Teile aufspalten:
PT steht für das Kapital/den Principal.
YT steht für die Rendite, die vor dem Ablauf entsteht.
Wer keine Renditeschwankungen tragen möchte, kann YT verkaufen und nur PT mit Abschlag halten; anschließend wartet man bis zum Ablauf und löst die zugrunde liegenden Vermögenswerte zurück.
Wer glaubt, dass die zukünftigen Erträge steigen werden, kann YT kaufen und mit relativ wenig Kapital die gesamte Rendite für eine gewisse Zeit erhalten.
Und nachdem Aktien on-chain sind, kann man das auch ganz natürlich tun—und dieses Bedürfnis ist auch keine Schein-Nachfrage. Im traditionellen Finanzmarkt existieren bereits ausgereifte Dividenden-Derivate (Dividenden-Futures).
Daher geht es in diesem Beitrag nicht nur um ein einzelnes Projekt, sondern ich zerlege den gesamten Sektor und erläutere ihn dir Schritt für Schritt, damit du ihn verstehst.
I. Wie werden Aktien- Dividenden aufgespalten?
Aktuell gibt es in der Branche bei der On-Chain-Verarbeitung von Dividenden im Wesentlichen zwei Ansätze:
Eine Variante ist, diese Rendite automatisch reinvestieren zu lassen: Der Verwahrer erhält die Cash-Dividende, kauft damit mehr Basisaktien und bildet die Wirkung dann über einen Multiplikator oder den Token-Nettoinventarwert ab.
Eine andere Variante ist Dividenden in Stablecoins: direkt USD plus Stablecoins an berechtigte Inhaber ausschütten.
Bei Robinhood Chain wird die erste Option gewählt: Man nimmt diese Dividende und kauft damit weiterhin dieselbe Aktie, um nach dem Reinvestieren. Dadurch kann sich zwar die Anzahl der Aktien-Token in der Wallet nicht verändern, aber jede Token repräsentiert dann mehr Aktien.
Nehmen wir an, eine Apple-Aktien-Token repräsentieren ursprünglich 1 Aktie. Nach dem Reinvestieren der Dividenden könnte daraus 1 Token werden, der 1,01 Apple-Aktien repräsentiert. Die zusätzlichen 0,01 Aktien sind dann die Dividendenrendite, die der Nutzer erhält.
Genau so wird das in diesem Schritt der Renditespaltung umgesetzt.
Angenommen, ein Nutzer hält Aktien-Token im Wert von 100 US-Dollar und erwartet, dass im nächsten Quartal Dividenden von 1 US-Dollar anfallen. Der Nutzer kann es aufteilen in:
Ein PT: repräsentiert das Aktien-Hauptvermögen, das nach Ablauf zurückgeholt werden kann.
Ein YT: repräsentiert die gesamte Dividende, die vor dem Ablauf entsteht.
Nach dem Splitting hat der Nutzer drei zentrale Möglichkeiten:
Erstens: YT verkaufen und nur PT behalten.
Das ist, als würde man zukünftige Dividenden bereits im Voraus verkaufen. Da PT keine Dividenden mehr vor Fälligkeit enthält, wird es typischerweise mit einem kleinen Abschlag gegenüber dem vollständigen Aktienpreis gehandelt. Mit näher rückendem Fälligkeitsdatum werden die verbleibenden Dividenden immer weniger, und der PT-Preis konvergiert dann allmählich wieder gegen den Aktien-Token-Preis.
Wichtig ist: Die „fixe Rendite“ der PT ist in Aktien bewertet und entspricht nicht einem USD-Hauptvermögen mit Kapitalschutz.
Wenn man die Aktienrendite beibehält, können die gesplitteten PT außerdem als On-Chain-Kollateral verwendet werden.
Die zweite Option ist, PT zu verkaufen und nur YT zu behalten.
Das bedeutet: Man handelt im Grunde nur Dividenden. Wenn die tatsächlichen Dividenden höher sind als die Markterwartung oder wenn der YT-Preis ausreichend günstig ist, kann der Käufer womöglich eine deutlich höhere Rendite erzielen.
Die dritte Option ist, gleichzeitig PT und YT zu halten.
Da PT plus YT wirtschaftlich einer vollständigen Aktien-Token-Position entsprechen sollten, können Arbitrageure, wenn die Gesamtpreise beider zu stark vom zugrunde liegenden Asset abweichen, PT und YT aufspalten oder zusammenführen, um den Preis in einen vernünftigen Korridor zurückzudrücken.
Abschließend muss noch erklärt werden: Die Aktien-Token auf Robinhood Chain entsprechen nicht den echten Aktien, die Nutzer direkt on-chain halten. Sie ermöglichen lediglich eine wirtschaftliche Exponierung gegenüber den entsprechenden Aktien oder ETFs, aber sie übertragen nicht das rechtliche Eigentum oder die Stimmrechte an den zugrunde liegenden Aktien.
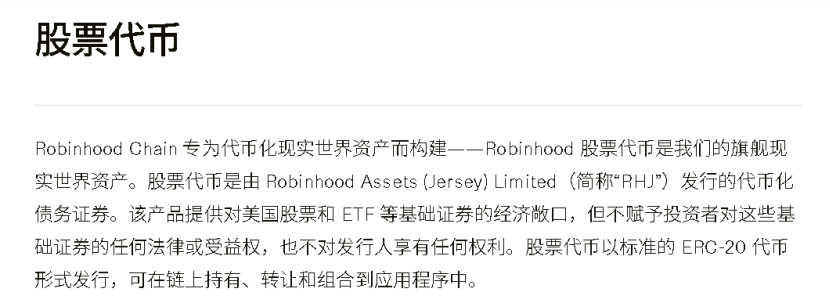
Daher sind die im Folgenden erwähnten Aufspaltungen von Pendle und Pare streng genommen nicht Dividenden, die börsennotierte Unternehmen direkt an On-Chain-Aktionäre auszahlen. Vielmehr entstehen die wirtschaftlichen Renditen daraus, dass der Emittent der Aktien-Token die Ausschüttung der Basis-Assets verarbeitet.
II. Wie groß ist dieser Markt?
Nehmen wir den traditionellen Markt als Beispiel: Laut Daten von Capital Group haben Dividenden börsennotierter Unternehmen weltweit im vergangenen Jahr bereits etwa 2 Billionen US-Dollar erreicht.
Das ist die oberste Cashflow-Quelle im gesamten Dividendenmarkt. Aber es heißt nicht, dass diese Dividenden zwangsläufig aufgespalten und gehandelt werden. Wenn man berechnen will, wie groß der daraus abgeleitete Derivatemarkt ist, habe ich nachgesehen und mir Daten von Drittanbietern angeschaut (zusammengefasst durch AI aus Daten des dritten Berichts):
Nur Dividenden-Futures eingerechnet: Das weltweit öffentlich sichtbare offene Nominalvolumen liegt etwa bei 20 bis 30 Milliarden US-Dollar.
Dividendenoptionen rechnet man ebenfalls anhand des entsprechenden zugrunde liegenden Nominalvolumens: börsennotierte Dividenden-Derivate liegen in etwa in der Größenordnung von 50 bis 100 Milliarden US-Dollar.
Wenn man dann noch intransparenten OTC-Dividenden-Swaps hinzunimmt, wird der reale Markt noch größer sein. Aktuell gibt es aber keine verlässliche globale Echtzeit-Zusammenfassung.
Und wie sieht das im Kryptomarkt aus?
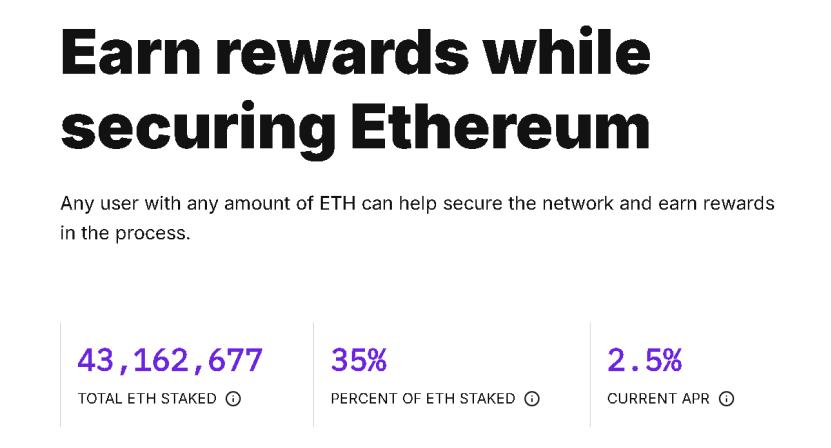
Nehmen wir als Beispiel $ETH: Laut der offiziellen Ethereum-Website gibt es derzeit pro Jahr etwa 1,08 Millionen ETH an Staking-Rendite: 43.162.677 × 2,5 %. Bei einer Bewertung von rund 2400 US-Dollar liegt die jährliche Rendite bei ungefähr 2,6 Milliarden US-Dollar. Das ist eine der wichtigsten Quellen für Cashflows aus zinsbringenden Assets.
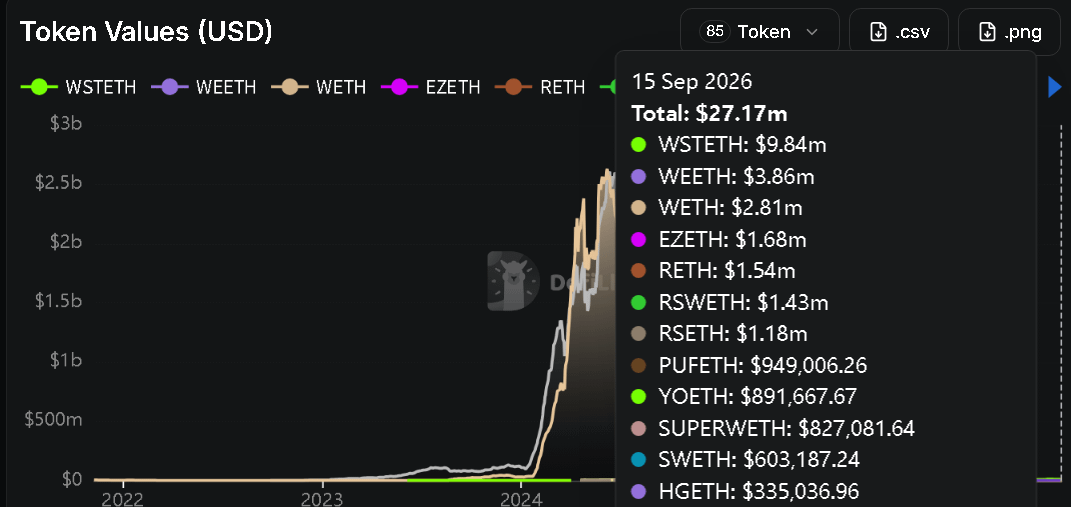
Da ich keine verlässlichen, detaillierten Daten zur „On-Chain-Größe von Rendite-Derivaten“ gefunden habe, kann ich nur Pendles Daten als Referenz verwenden.
Bislang zeigt Pendle V2, dass renditebezogene Vermögenswerte mit Bezug auf ETH aktuell ein TVL von rund 27 Millionen US-Dollar haben; (während das gesamte TVL etwa 1,25 Milliarden US-Dollar beträgt, was einem Derivatehandelsvolumen in der Größenordnung von hundert Milliarden entspricht). Das ist eine derzeitige Größenordnung als Referenz dafür, wie groß Pendles On-Chain-Splitting von Renditen bisher ist.
Im Vergleich zu den Anteilen im traditionellen Markt ist es immer noch relativ klein.
Und auch nach dem On-Chain-Posting werden nicht alle Aktien kurzfristig für ein Splitting verfügbar sein; weiterhin werden zuerst eher die deutlich gängigeren Assets vorangehen.
Der Vorteil liegt jedoch darin, dass der Dividenden-Derivatemarkt off-chain bereits durch die Nachfrage verifiziert wurde.
Vorher habe ich mehrere Beiträge zu RWA geschrieben und dabei immer wieder eine Position betont: Das On-Chain-Stellen von allem ist bedeutungslos. Nur das On-Chain-Stellen von Assets, die bereits Konsens haben, ist sinnvoll.
Gleiches gilt: Wenn es gelingt, Aktien on-chain kurzfristig ideal auszuzahlen, dann glaube ich, dass der Dividendenmarkt genauso eher vom Markt verstanden werden und eher eine Handelsnachfrage entstehen kann als ein Renditesplitting, das auf Krypto-Assets als Basis aufbaut.
III. Die Teilnehmer dieses Marktes
In meinem Blickfeld gibt es aktuell in diesem Markt nur zwei Dinge, die man hervorheben und besprechen kann: zum einen Pendle, das ohnehin schon Rendite-Splitting macht; zum anderen PARE, der neue Akteur.
Das eine Unternehmen hatte erst in Kürze angekündigt, in diesen Markt einzusteigen und sein Produkt offiziell herausgebracht; ich habe jedoch gerade wegen des anderen diesen Markt bemerkt.
(Ungefähr im August: als PARE in diesen Markt einstieg und nach und nach die Machbarkeit verifizierte, wusste ich damals ziemlich sicher, dass Pendle auch in diesen Markt gehen würde. Und wie erwartet ist es passiert.)
Wenn Pendle nicht in diesen Markt eingetreten wäre, könnte man die beiden Projekte in einem Satz zusammenfassen: Pendle macht Krypto-Rendite-Splitting-Derivate. PARE macht Aktienmarkt-Rendite-Splitting-Derivate.
Wenn du eines davon glaubst und verstehst, kannst du das andere ebenfalls verstehen: Die Logik des Rendite-Splittings ist bei beiden identisch, nur ist der Marktdurchsatz in diesem Bereich bei Aktien als Marktdominator etwas größer.
3.1 Pendle
Pendle ist ursprünglich das größte On-Chain-Protokoll für Rendite-Splitting. Jedes Asset, das on-chain eine kontinuierliche native Rendite erzeugen kann, lässt sich zuerst zu einem standardisierten Rendite-Asset SY verpacken und dann in PT und YT aufteilen.
Daher ist der Eintritt in diesen Markt für Pendle keine komplett neue Geschäftsform, sondern die Erweiterung des bestehenden Systems um einen neuen zugrunde liegenden Asset-Typ.
Im September 2026 betritt Pendle die Robinhood Chain und bringt anschließend Märkte für PT und YT-Token zu Nvidia- und Pfizer-Aktien heraus.
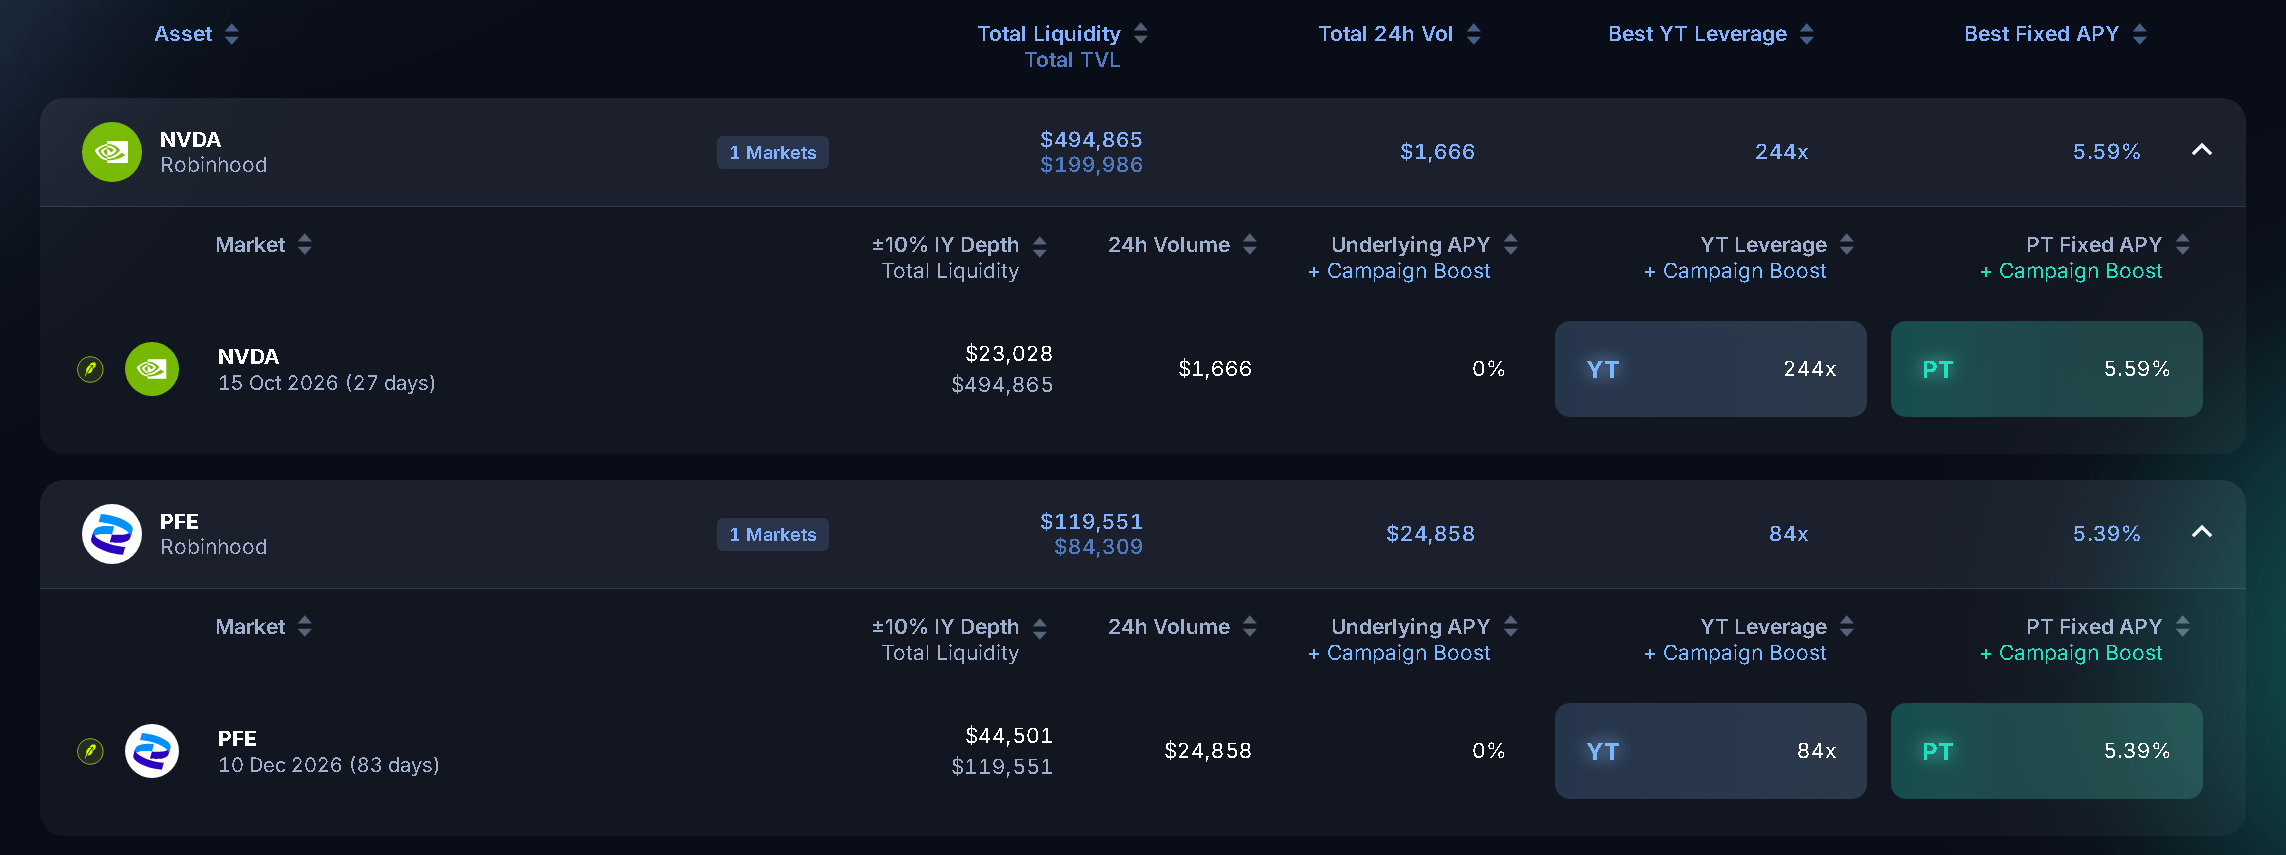
Für Nutzer unterscheidet sich die Bedienlogik im Grunde nicht wesentlich von Pendles ursprünglichen Produkten.
Wer die Aktie zwar mag, aber kurzfristige Dividenden nicht mag, kann PT mit Abschlag kaufen. Wer glaubt, dass der Markt zukünftige Dividenden unterschätzt, kann YT kaufen. Wer eine umfassendere Rendite erzielen möchte, kann dem Markt Liquidität bereitstellen.
Pendle macht das ganz folgerichtig, denn es hat bereits eine recht ausgereifte Infrastruktur für Rendite-Transaktionen. Das bedeutet aber auch: Der Aktienmarkt ist für Pendle (hauptsächlich) kein existenziell entscheidendes Geschäft.
Pendle kann Gebühren durch andere renditebringende Assets erzielen. Selbst wenn sich der Aktien-Dividendenmarkt am Ende nicht skaliert, wird das das gesamte Protokoll nicht erschüttern. Der Aktien-Rendite-Markt ist nur eine neue Wachstumsrichtung—nicht das zwingend erfolgreiche Kernnarrativ.
3.2 Pare
Was PARE macht, ist deutlich vertikaler als bei Pendle und noch früher. Es wurde von Anfang an rund um Robinhood-Aktien-Token entworfen.
Das ist sehr ähnlich wie bei Pendle: Nach der Einlage der Aktien-Token kann der Nutzer die entsprechenden PT und YT für die jeweilige Laufzeit prägen.
Aktuell hat das Protokoll einen Derivatemarkt eingeführt, der sich auf vier Basiswerte bezieht: Apple, S&P 500 ETF (SPY), Nasdaq-100 ETF (QQQ) und Pfizer.
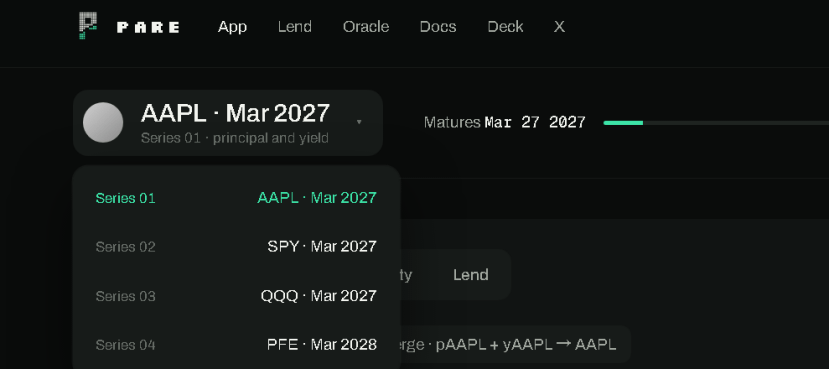
Weil es noch vertikaler ist: In den einsehbaren PARE-Dokumenten wird das zudem viel detaillierter erklärt. PARE entwirft ein Mechanismus-Set, das zunächst erkennen kann, ob der Anstieg des Umtausch-Multipliers von Aktien-Token durch Dividenden oder durch Aktiensplits verursacht wird.
Der sogenannte Umtausch-Multiplikator bezeichnet, wie viele echte Aktien ein Aktien-Token abbilden kann.
Angenommen, ein Token entsprach ursprünglich 1 Aktie. Nach automatischem Reinvestieren der Dividenden wird daraus 1,02 Aktien. Die zusätzlichen 0,02 Aktien kann man als Rendite betrachten, die dem YT zugeordnet wird.
Wenn das Protokoll diese Änderung fälschlicherweise als Dividende interpretiert, schreibt es YT eine riesige Gewinnbuchung gut, die es in Wahrheit gar nicht gibt. Dadurch werden PT- und YT-Preisbildung sowie die Protokollbuchhaltung komplett verzerrt.
Dafür hat PARE einen „Multiplier Accountant (Multiplier-Bewertungsgerät)“ entworfen.
Umtausch-Multiplikator steigt um 0 % bis 3 %: wird standardmäßig als normale Dividende erkannt;
Wenn der Multiplikator plötzlich nahe an ganzzahlige Verhältnisse wie 2x, 3x, 4x usw. heranrückt und die Veränderung die vom Protokoll festgelegte Mindestschwelle erreicht, wird das System als Aktiensplit erkannt und nicht als YT-Rendite angerechnet;
Wenn die Veränderung weder wie eine normale Dividende noch wie ein klarer Aktiensplit aussieht, rät das System nicht selbst, sondern übergibt es zur manuellen Prüfung an Guardian und bestätigt dann mit einem Time-Lock.
Bevor die Ereignisse korrekt klassifiziert sind, pausiert das Protokoll das Hinzufügen neuer Splits und andere kritische Operationen, um zu verhindern, dass Fehler die Situation weiter vergrößern; dennoch können bereits vorhandene Nutzer PT und YT wieder zu den ursprünglichen Assets zusammenführen und aussteigen.
Gerade diese Mechanik finde ich das Besondere an PARE.
Denn es wird nicht nur gelöst, „wie man Dividendenrenditen aufteilt“ und danach zwei Schalen-Token ausgibt. Es erkennt auch, „was genau hinter der Multiplikator-Änderung von Aktien-Token steckt“ (da Krypto-Assets extrem selten Splits erleben. Das letzte Mal, dass mir so ein Ereignis in Erinnerung geblieben ist, war Polkadot).
Obwohl Pendles öffentliches Material auch erklärt, wie man die Rendite-Multipliers von Aktien-Token ausliest, fehlt derzeit eine so vollständige Offenlegung wie in PARE-Dokumenten dazu, wie Dividenden, Aktiensplits und andere Unternehmensmaßnahmen klassifiziert werden.
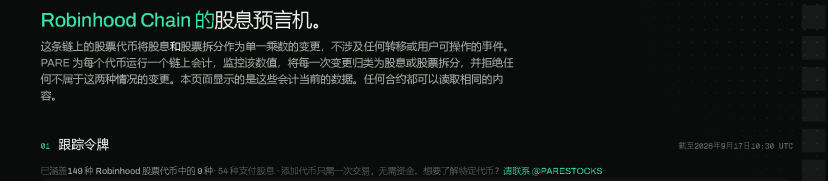
Daher ist der Markt, in den PARE einsteigen kann, nicht nur auf Derivate rund um PT und YT beschränkt. Es kann über Umtauschraten on-chain auch bestimmte Handlungen auf Unternehmensebene anhand von Aktien-Token identifizieren. Deshalb gibt es auf der Produktseite aktuell auch eine Rubrik [Oracle], die derzeit neun Basiswerte abdeckt.
Gleichzeitig hat PARE bereits auf Morpho Blue den pSPY/USDG-Kreditmarkt bereitgestellt. Theoretisch können Nutzer in der Zukunft SPY-PT mit Abschlag kaufen, diese PT erneut als Sicherheit verpfänden und dann Stablecoins ausleihen, um die Kapitalnutzungseffizienz zu erhöhen.
(Bis zur Veröffentlichung der öffentlichen Auditberichte sind Darlehensfunktionen nur für die Projektkasse verfügbar; normale Nutzer sind noch nicht offiziell freigeschaltet.)
Aber !!!
Stand 17. September, zum Zeitpunkt des Verfassens dieses Artikels, befindet sich PARE noch in der letzten Phase des Audits—also sehr früh. Die Token-Marktkapitalisierung liegt bereits bei über 10M.
Ich glaube aber, dass, wenn das hier einmal „durchläuft“, es auf der Robinhood Chain eine First-Mover-Position einnehmen dürfte. Aktuell wäre diese Marktkapitalisierung sehr günstig: zu den aktuell entsprechenden Odds ist sie attraktiver, und das Risiko ist zugleich stärker konzentriert.
3.3 Zusammen betrachtet
Aus Nutzersicht sind die beiden Projekte hinsichtlich des, was sie auf Renditeebene bieten, nahezu identisch: Aktien-Token einlegen, PT und YT erhalten und dann getrennt Principal und Dividenden handeln.
Doch aus Sicht von Protokoll-Wettbewerb und Storytelling unterscheiden sich beide deutlich:
Es ist so, als wäre ein Frühstücksladen (Pendle) ein Laden, der allerlei Baozi verkauft. Aber dann fügt er plötzlich – wegen der Vorlieben der Kunden – auch Youtiao und Sojamilch hinzu.
Und ein anderer Frühstücksladen (PARE) verkauft von Anfang bis Ende nur Youtiao und Sojamilch.
Wir können an dieser Stelle schwer sagen, welcher besser ist. Für Leute, die gern Youtiao und Sojamilch essen, dürfte die Wahl aber möglicherweise klarer sein.
IV. Das Problem dieses Marktes
Um zu vermeiden, in blindem Optimismus zu verfallen, muss ich auch die Probleme dieses Marktes nennen: Die Dividendenrendite traditioneller Aktien ist generell nicht hoch (insbesondere bei Low-Dividend-Growth-Aktien wie Nvidia).
Diese Rendite-Splitting-Protokolle können nur aufspalten, aber nicht einfach aus dem Nichts Rendite erzeugen.
Wenn eine Aktie pro Jahr nur 0,1 % bis 0,5 % Dividende generiert, dann ist selbst wenn das Protokoll Dividenden perfekt aufspaltet, die Basisrendite, die Nutzer handeln können, immer noch sehr begrenzt.
YT, um eine hohe jährliche Rendite zu erzielen, kann sich nur auf einen extrem niedrigen Kaufpreis oder einen größeren Marktfehler verlassen.
(Zum Glück gibt es am Markt immer noch viele stabile Aktien mit hoher Dividendenrendite und High-Dividend-ETFs)
Im traditionellen Markt wird dieses Segment nahezu von Institutionen dominiert. Institutionen handeln Dividenden-Futures normalerweise, um sich abzusichern (das ist auch der Grund, warum ich AI danach gefragt habe). On-chain gibt es jedoch kurzfristig nicht in gleichem Ausmaß Aktienpositionen und entsprechenden Hedging-Bedarf.
Daher befindet sich dieser Sektor derzeit noch in einem extrem, extrem frühen Stadium. In der aktuellen Phase kann man nicht einmal von einer Nachfragevalidierung on-chain sprechen. Und zusammen mit dem Vorteil der Dividenden-Auszahlung on-chain ist auch unklar, wohin dieser Sektor am Ende genau laufen wird.
Aktuell lässt sich zumindest sicher sagen: Rendite-Splitting ist on-chain bereits als effektiv bewiesen und es gibt einen Markt; off-chain gibt es auch klar einen Dividenden-Derivatemarkt. Ob dieser Markt jedoch durch die Migration on-chain genug große Renditen und Handelsnachfrage liefern kann, ist eine andere Frage.
Es ist ähnlich wie bei dem Moment, als „Coin zu Aktie“ gerade erst auftauchte: Niemand hatte damals gedacht, dass die zunächst und am weitesten laufende Hauptanwendung darin besteht, neue Assets durch Pool-Matching auf der Basisschicht zu emittieren...