Das aufschlussreichste an diesem Fed-Treffen war nicht die Erhöhung. Es war ein Blick darauf, wie der neue Vorsitzende wirklich denkt – und laut der Bloomberg-Ökonomin Anna Wong ist das, was sich da zeigt, anders als jede Fed-Reaktionsfunktion der letzten drei Jahrzehnte.
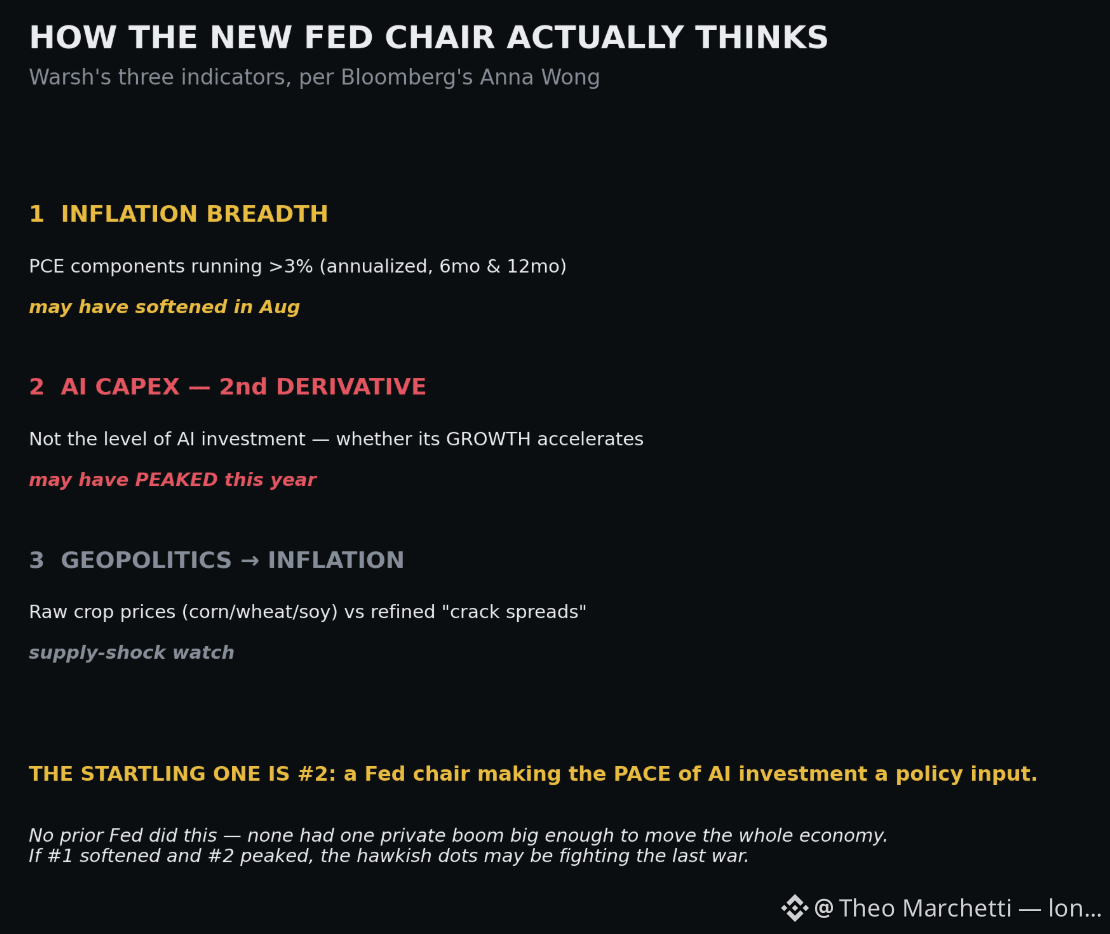
Warsh, so argumentiert sie, beobachtet drei Dinge. Erstens eine Kennzahl zur Breite der Inflation: Wie viele Komponenten des PCE über 3% liegen – jährlich hochgerechnet über sechs und zwölf Monate – nicht das Schlagzeilen-Maß, das alle zitieren, sondern wie weit sich die erhöhten Preise verbreitet haben. Zweitens – und das ist das Überraschende – die zweite Ableitung der KI-Investitionsausgaben, also der AI-Capex. Nicht ob KI-Investitionen groß sind, sondern ob ihr Wachstum beschleunigt oder sich verlangsamt. Drittens die Lücke zwischen Rohagriarpreisen und veredelten „Crack Spreads“: eine Methode, um Geopolitik, die in die Inflation durchsickert, früh zu erkennen, bevor die offiziellen Daten es zeigen.
Betrachten Sie diese mittlere Kennzahl ganz genau, denn sie ist eine stille Revolution. Ein Vorsitzender der Federal Reserve behandelt das Tempo eines einzelnen privaten Investitionsbooms als zentrale makroökonomische Messgröße – und macht so den KI-Capex-Zyklus zu einem Input für die Zinspolitik. Keine frühere Ära hatte eine private Investitionswelle in einer Größenordnung, die allein schon ausreichte, um die gesamte Entwicklung der Wirtschaft zu verschieben. Die Eisenbahnen kamen in den 1870er-Jahren nahe, die Elektrifizierung in den 1920er-Jahren – aber das spielte sich über Jahrzehnte ab. Dieser Zyklus wird von Treffen zu Treffen verfolgt.
Wongs Interpretation ist der Teil, der den Falken zu denken geben sollte. Sie glaubt, dass die Inflationsbreite sich bereits im August abgeschwächt haben könnte und dass das Wachstum der KI-Capex in diesem Jahr seinen Höhepunkt erreicht haben könnte. Wenn sie recht hat, beschreibt die eher hawkisch wirkende Dot-Plot-Bepreisung, die der Markt gerade neu vorgenommen hat, eine Fed, die den letzten Krieg bekämpft – mit Straffung in Indikatoren hinein, die still begonnen haben, sich zu drehen.
Vielleicht sehen wir gerade die Geburt der ersten geldpolitischen Ordnung, die um einen Technologiezyklus statt um den traditionellen Rahmen aus Arbeit und Preisen aufgebaut ist. Geht es hier um echte Erkenntnisse darüber, wo die Risiken der modernen Wirtschaft tatsächlich liegen – oder um einen sehr ausgefeilten Weg, zu spät zu kommen? Die Geschichte ist nicht gnädig gegenüber Zentralbanken, die sich auf einen neuen Indikator stürzen, gerade wenn er sich umkehrt. #macro #history
Warsh, so argumentiert sie, beobachtet drei Dinge. Erstens eine Kennzahl zur Breite der Inflation: Wie viele Komponenten des PCE über 3% liegen – jährlich hochgerechnet über sechs und zwölf Monate – nicht das Schlagzeilen-Maß, das alle zitieren, sondern wie weit sich die erhöhten Preise verbreitet haben. Zweitens – und das ist das Überraschende – die zweite Ableitung der KI-Investitionsausgaben, also der AI-Capex. Nicht ob KI-Investitionen groß sind, sondern ob ihr Wachstum beschleunigt oder sich verlangsamt. Drittens die Lücke zwischen Rohagriarpreisen und veredelten „Crack Spreads“: eine Methode, um Geopolitik, die in die Inflation durchsickert, früh zu erkennen, bevor die offiziellen Daten es zeigen.
Betrachten Sie diese mittlere Kennzahl ganz genau, denn sie ist eine stille Revolution. Ein Vorsitzender der Federal Reserve behandelt das Tempo eines einzelnen privaten Investitionsbooms als zentrale makroökonomische Messgröße – und macht so den KI-Capex-Zyklus zu einem Input für die Zinspolitik. Keine frühere Ära hatte eine private Investitionswelle in einer Größenordnung, die allein schon ausreichte, um die gesamte Entwicklung der Wirtschaft zu verschieben. Die Eisenbahnen kamen in den 1870er-Jahren nahe, die Elektrifizierung in den 1920er-Jahren – aber das spielte sich über Jahrzehnte ab. Dieser Zyklus wird von Treffen zu Treffen verfolgt.
Wongs Interpretation ist der Teil, der den Falken zu denken geben sollte. Sie glaubt, dass die Inflationsbreite sich bereits im August abgeschwächt haben könnte und dass das Wachstum der KI-Capex in diesem Jahr seinen Höhepunkt erreicht haben könnte. Wenn sie recht hat, beschreibt die eher hawkisch wirkende Dot-Plot-Bepreisung, die der Markt gerade neu vorgenommen hat, eine Fed, die den letzten Krieg bekämpft – mit Straffung in Indikatoren hinein, die still begonnen haben, sich zu drehen.
Vielleicht sehen wir gerade die Geburt der ersten geldpolitischen Ordnung, die um einen Technologiezyklus statt um den traditionellen Rahmen aus Arbeit und Preisen aufgebaut ist. Geht es hier um echte Erkenntnisse darüber, wo die Risiken der modernen Wirtschaft tatsächlich liegen – oder um einen sehr ausgefeilten Weg, zu spät zu kommen? Die Geschichte ist nicht gnädig gegenüber Zentralbanken, die sich auf einen neuen Indikator stürzen, gerade wenn er sich umkehrt. #macro #history