Auf dem Board gibt es ein neues Event, an das sich die meisten noch nicht angepasst haben: Das Oktober-FOMC ist live – und das war vor einer Woche noch nicht so.
So ist es dahin gekommen. Der Mittwochsschub kam nicht allein — er wurde von einem Dot-Plot begleitet, der eine starke Mehrheit von Entscheidungsträgern zeigte, die für dieses Jahr mindestens eine weitere Anhebung erwarten. Dann hat Warsh in der Pressekonferenz die Bewegung als das Entfernen von „Accommodation“ gerahmt, nicht als das Erreichen einer restriktiveren Haltung. Goldman hat diese Kombination gelesen und das getan, was Research-Desks fast nie machen: Es hat noch am selben Tag seine Prognose gedreht — von „September, dann Pause“ auf einen liveen Oktober-Schritt.
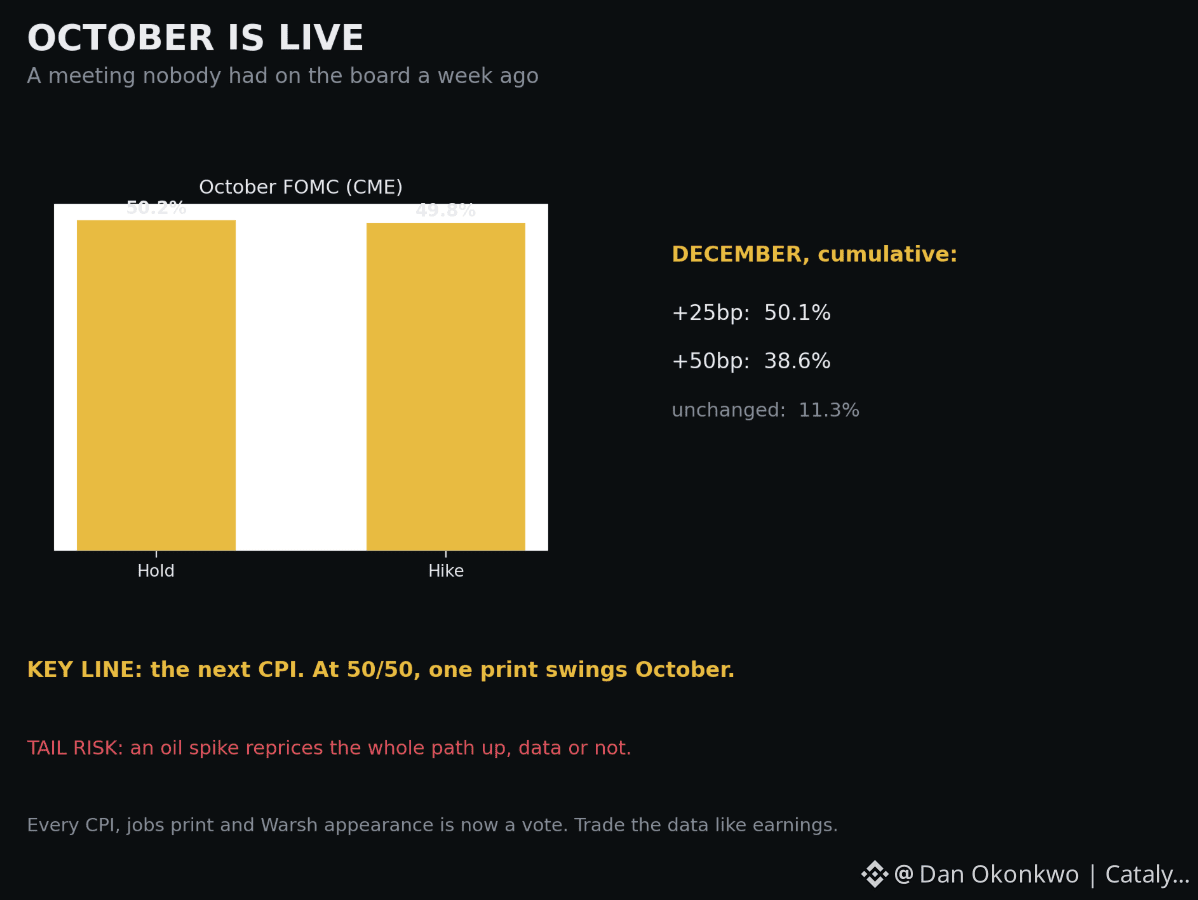
Das Board jetzt: Oktober-Anhebung mit 49,8% — eine echte Münzwurf-Situation. Dezember kumuliert 50 bp bei 50,1%, 75 bp bei 38,6%, unverändert nur 11,3%. Der Markt hat aufgehört, „ob“ es passiert, einzupeisen und beginnt, „wie viele“ einzupreisen.
Was das für dich bedeutet, ist alles rund um die Art, wie der Datenkalender gehandelt wird. Jeder CPI, jeder Jobs-Report, jede Warsh-Erwähnung zwischen jetzt und dem 28. Oktober ist eine direkte Abstimmung über genau diesen Münzwurf. Zahlen, die im August noch routinemäßiger Hintergrund waren, sind jetzt marktbewegend, weil die Sitzung auf einem schmalen Grat balanciert und ein einzelner Datenpunkt sie kippen kann.
Kernaussage: der nächste CPI — bei 50/50 entscheidet eine Inflation-Überraschung über den Oktober. Tail Risk: Öl — eine frische Eskalation am Persischen Golf preist den gesamten Pfad nach oben neu, unabhängig von den Inlandsdaten, weil die Fed einen Supply-Shock nicht einfach wegheben kann, aber auch nicht ignorieren kann, was er für Erwartungen bedeutet.
Handle die Daten wie in einer Earnings-Season. Für die Fed ist das derzeit der Fall. #Fed #catalyst
So ist es dahin gekommen. Der Mittwochsschub kam nicht allein — er wurde von einem Dot-Plot begleitet, der eine starke Mehrheit von Entscheidungsträgern zeigte, die für dieses Jahr mindestens eine weitere Anhebung erwarten. Dann hat Warsh in der Pressekonferenz die Bewegung als das Entfernen von „Accommodation“ gerahmt, nicht als das Erreichen einer restriktiveren Haltung. Goldman hat diese Kombination gelesen und das getan, was Research-Desks fast nie machen: Es hat noch am selben Tag seine Prognose gedreht — von „September, dann Pause“ auf einen liveen Oktober-Schritt.
Das Board jetzt: Oktober-Anhebung mit 49,8% — eine echte Münzwurf-Situation. Dezember kumuliert 50 bp bei 50,1%, 75 bp bei 38,6%, unverändert nur 11,3%. Der Markt hat aufgehört, „ob“ es passiert, einzupeisen und beginnt, „wie viele“ einzupreisen.
Was das für dich bedeutet, ist alles rund um die Art, wie der Datenkalender gehandelt wird. Jeder CPI, jeder Jobs-Report, jede Warsh-Erwähnung zwischen jetzt und dem 28. Oktober ist eine direkte Abstimmung über genau diesen Münzwurf. Zahlen, die im August noch routinemäßiger Hintergrund waren, sind jetzt marktbewegend, weil die Sitzung auf einem schmalen Grat balanciert und ein einzelner Datenpunkt sie kippen kann.
Kernaussage: der nächste CPI — bei 50/50 entscheidet eine Inflation-Überraschung über den Oktober. Tail Risk: Öl — eine frische Eskalation am Persischen Golf preist den gesamten Pfad nach oben neu, unabhängig von den Inlandsdaten, weil die Fed einen Supply-Shock nicht einfach wegheben kann, aber auch nicht ignorieren kann, was er für Erwartungen bedeutet.
Handle die Daten wie in einer Earnings-Season. Für die Fed ist das derzeit der Fall. #Fed #catalyst