
AbdullRauf
8.2k Beiträge
AbdullRauf
 Square Verified
Melden
Nutzer blockieren
Hi Guys i am Spot trader specialist in Intra Daytrade, DCA and Swing trade. Follow me tostay updated about market and Binance reward Campaigns.
Trade eröffnen

DUSK Halter
Regelmäßiger Trader
1.3 Jahre
1.1K+ Following
32.6K+ Follower
29.0K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
PINNED
·
--
Assalamu Alaikum, Square Family! 💐🧧🎉
Eure Unterstützung bedeutet uns alles. Um unsere aufrichtige Dankbarkeit zu zeigen, freuen wir uns, ein besonderes Gewinnspiel zu starten — wir verlosen 2000 Giveaway!
🎁 So nimmst du teil:
1. ✅ Folge unserer Seite
2. ✅ Teile diesen Beitrag mit deiner Community
3. ✅ Hinterlasse unten einen Kommentar mit „222!“
Die Gewinner werden zufällig ausgewählt — verpass nicht deine Chance, einer von ihnen zu sein!
Danke, dass ihr ein so wichtiger Teil unserer Reise seid. Lasst uns gemeinsam feiern! 🎊
#GIVEAWAY #Crypto #Airdrop #squarecommunity
Assalamu Alaikum, Square Family! 💐🧧🎉
Eure Unterstützung bedeutet uns alles. Um unsere aufrichtige Dankbarkeit zu zeigen, freuen wir uns, ein besonderes Gewinnspiel zu starten — wir verlosen 2000 Giveaway!
🎁 So nimmst du teil:
1. ✅ Folge unserer Seite
2. ✅ Teile diesen Beitrag mit deiner Community
3. ✅ Hinterlasse unten einen Kommentar mit „222!“
Die Gewinner werden zufällig ausgewählt — verpass nicht deine Chance, einer von ihnen zu sein!
Danke, dass ihr ein so wichtiger Teil unserer Reise seid. Lasst uns gemeinsam feiern! 🎊
#GIVEAWAY #Crypto #Airdrop #squarecommunity
Eure Unterstützung bedeutet uns alles. Um unsere aufrichtige Dankbarkeit zu zeigen, freuen wir uns, ein besonderes Gewinnspiel zu starten — wir verlosen 2000 Giveaway!
🎁 So nimmst du teil:
1. ✅ Folge unserer Seite
2. ✅ Teile diesen Beitrag mit deiner Community
3. ✅ Hinterlasse unten einen Kommentar mit „222!“
Die Gewinner werden zufällig ausgewählt — verpass nicht deine Chance, einer von ihnen zu sein!
Danke, dass ihr ein so wichtiger Teil unserer Reise seid. Lasst uns gemeinsam feiern! 🎊
#GIVEAWAY #Crypto #Airdrop #squarecommunity
392
23
28
392
PINNED
·
--
Artikel
Spot-Bitcoin-ETFs haben gerade einen weiteren schweren Rückzahlungstag verzeichnet – und der Zeitpunkt ist kein Zufall.Sie haben wahrscheinlich das Band angesehen und dieses vertraute Gefühl des Umschaltens gespürt. Nach Monaten, in denen institutionelle Zuflüsse wie ein beständiges Kaufgebot unter Bitcoin wirkten, haben sich die letzten beiden Sitzungen schlagartig gedreht. Am 15. September wurden rund 450 Millionen US-Dollar aus US-amerikanischen Spot-Bitcoin-ETFs abgezogen. Am nächsten Tag folgten weitere 296 Millionen US-Dollar Abflüsse. Das sind fast 750 Millionen US-Dollar in 48 Stunden. Der 7-Tage-Nettofluss liegt bei etwa –1,05 Milliarden US-Dollar. Fear & Greed liegt bei 50–51, also in reiner neutraler Zone. Die kumulierten Zuflüsse stehen immer noch bei nahezu 54,6 Milliarden US-Dollar, und das AUM liegt bei rund 95 Milliarden US-Dollar – die Struktur ist also noch nicht eingestürzt. Aber die Bewegungsrichtung hat sich in kurzer Zeit stark verändert.
Spot-Bitcoin-ETFs haben gerade einen weiteren schweren Rückzahlungstag verzeichnet – und der Zeitpunkt ist kein Zufall.
Sie haben wahrscheinlich das Band angesehen und dieses vertraute Gefühl des Umschaltens gespürt. Nach Monaten, in denen institutionelle Zuflüsse wie ein beständiges Kaufgebot unter Bitcoin wirkten, haben sich die letzten beiden Sitzungen schlagartig gedreht. Am 15. September wurden rund 450 Millionen US-Dollar aus US-amerikanischen Spot-Bitcoin-ETFs abgezogen. Am nächsten Tag folgten weitere 296 Millionen US-Dollar Abflüsse. Das sind fast 750 Millionen US-Dollar in 48 Stunden. Der 7-Tage-Nettofluss liegt bei etwa –1,05 Milliarden US-Dollar. Fear & Greed liegt bei 50–51, also in reiner neutraler Zone. Die kumulierten Zuflüsse stehen immer noch bei nahezu 54,6 Milliarden US-Dollar, und das AUM liegt bei rund 95 Milliarden US-Dollar – die Struktur ist also noch nicht eingestürzt. Aber die Bewegungsrichtung hat sich in kurzer Zeit stark verändert.
1
367
·
--
los
los
AbdullRauf
·
--
Assalamu Alaikum, Square Family! 💐🧧🎉
Eure Unterstützung bedeutet uns alles. Um unsere aufrichtige Dankbarkeit zu zeigen, freuen wir uns, ein besonderes Gewinnspiel zu starten — wir verlosen 2000 Giveaway!
🎁 So nimmst du teil:
1. ✅ Folge unserer Seite
2. ✅ Teile diesen Beitrag mit deiner Community
3. ✅ Hinterlasse unten einen Kommentar mit „222!“
Die Gewinner werden zufällig ausgewählt — verpass nicht deine Chance, einer von ihnen zu sein!
Danke, dass ihr ein so wichtiger Teil unserer Reise seid. Lasst uns gemeinsam feiern! 🎊
#GIVEAWAY #Crypto #Airdrop #squarecommunity
Eure Unterstützung bedeutet uns alles. Um unsere aufrichtige Dankbarkeit zu zeigen, freuen wir uns, ein besonderes Gewinnspiel zu starten — wir verlosen 2000 Giveaway!
🎁 So nimmst du teil:
1. ✅ Folge unserer Seite
2. ✅ Teile diesen Beitrag mit deiner Community
3. ✅ Hinterlasse unten einen Kommentar mit „222!“
Die Gewinner werden zufällig ausgewählt — verpass nicht deine Chance, einer von ihnen zu sein!
Danke, dass ihr ein so wichtiger Teil unserer Reise seid. Lasst uns gemeinsam feiern! 🎊
#GIVEAWAY #Crypto #Airdrop #squarecommunity
1
94
·
--
Artikel
ZEC schießt um 18% nach oben, während die Privacy-Story inmitten breiter Marktneutralität an Zug gewinntDu hast wahrscheinlich dasselbe Muster bemerkt, das ich über die letzten paar Zyklen hinweg gesehen habe. Große Werte bewegen sich seitwärts, während eine Mid-Cap mit einer klaren Story und einem sauberen technischen Setup plötzlich anzieht. Aktuell liegt Bitcoin bei rund 76.000 US-Dollar und Ethereum bei etwa 2.430 US-Dollar – beide seit der letzten Fed-Entscheidung weiterhin in einer Spanne. Fear & Greed liegt bei 51, also tot neutral. Die meisten Altcoins sind still. Dann legt ZEC einen Anstieg von 18% hin, wischt eine Häufung von Shorts aus und treibt das Open Interest deutlich nach oben.
Diese Art von relativer Stärke in einem flachen Kursband ist es wert, aufmerksam verfolgt zu werden. Das ist kein Beta. Das ist Selektion. Händler, die die Sektorrotation beobachten, bleiben mit derselben Frage zurück: Handelt es sich hier um reines Leverage und Short-Closing, oder findet die „Privacy“-Story endlich wieder echte Nachfrage?
ZEC schießt um 18% nach oben, während die Privacy-Story inmitten breiter Marktneutralität an Zug gewinnt
Du hast wahrscheinlich dasselbe Muster bemerkt, das ich über die letzten paar Zyklen hinweg gesehen habe. Große Werte bewegen sich seitwärts, während eine Mid-Cap mit einer klaren Story und einem sauberen technischen Setup plötzlich anzieht. Aktuell liegt Bitcoin bei rund 76.000 US-Dollar und Ethereum bei etwa 2.430 US-Dollar – beide seit der letzten Fed-Entscheidung weiterhin in einer Spanne. Fear & Greed liegt bei 51, also tot neutral. Die meisten Altcoins sind still. Dann legt ZEC einen Anstieg von 18% hin, wischt eine Häufung von Shorts aus und treibt das Open Interest deutlich nach oben.
Diese Art von relativer Stärke in einem flachen Kursband ist es wert, aufmerksam verfolgt zu werden. Das ist kein Beta. Das ist Selektion. Händler, die die Sektorrotation beobachten, bleiben mit derselben Frage zurück: Handelt es sich hier um reines Leverage und Short-Closing, oder findet die „Privacy“-Story endlich wieder echte Nachfrage?
Diese Art von relativer Stärke in einem flachen Kursband ist es wert, aufmerksam verfolgt zu werden. Das ist kein Beta. Das ist Selektion. Händler, die die Sektorrotation beobachten, bleiben mit derselben Frage zurück: Handelt es sich hier um reines Leverage und Short-Closing, oder findet die „Privacy“-Story endlich wieder echte Nachfrage?
304
·
--
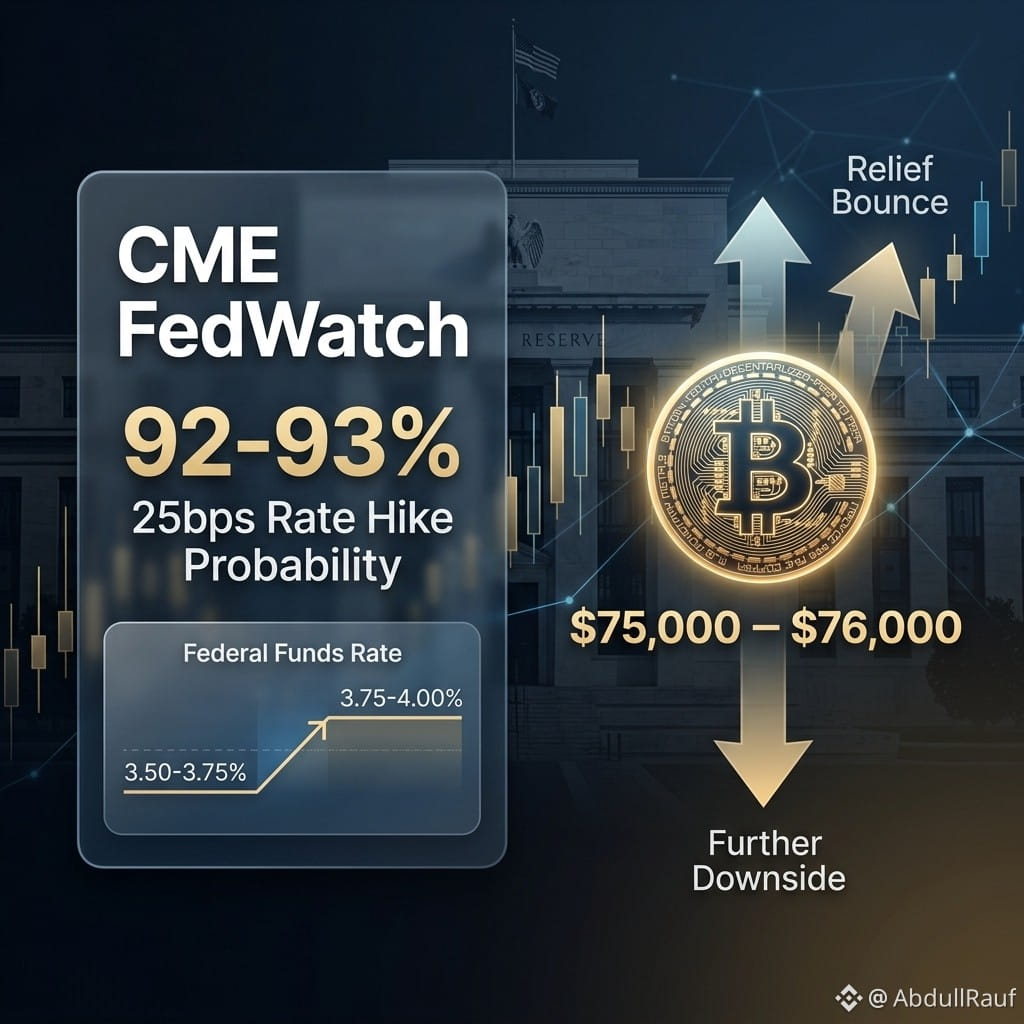
$BTC 🚨 Fed-Entscheidung heute | CME FedWatch-Update
Die Märkte preisen eine 92-93%ige Chance auf eine Zinserhöhung um 25 Basispunkte ein (die erste seit 2023). Die erwartete Zielspanne soll von 3,50-3,75% → 3,75-4,00% steigen.
Bitcoin handelt nach dem jüngsten Verkaufsdruck nahe $75k–$76k. Die Erhöhung selbst ist weitgehend bereits eingepreist — der eigentliche Kursimpuls wird der Dot Plot und der Ton von Chair Warsh in der Pressekonferenz sein.
Mögliche Szenarien für Krypto:
• Nach der Erhöhung eher weiche Signale → mögliches Entlastungs-Rallye
• Falkenhafte Ausblick → weiterer Abwärtsdruck
• Überraschendes Pausieren → kräftige Aufwärtsreaktion
Volatilität erwartet. Bleib diszipliniert und steuere das Risiko.
Wie ist deine Ausrichtung vor der Entscheidung?
#FedWatch #FOMC #BitcoinETFs #crypto #fedratewatch
$BTC
{spot}(BTCUSDT)
$BTC 🚨 Fed-Entscheidung heute | CME FedWatch-Update
Die Märkte preisen eine 92-93%ige Chance auf eine Zinserhöhung um 25 Basispunkte ein (die erste seit 2023). Die erwartete Zielspanne soll von 3,50-3,75% → 3,75-4,00% steigen.
Bitcoin handelt nach dem jüngsten Verkaufsdruck nahe $75k–$76k. Die Erhöhung selbst ist weitgehend bereits eingepreist — der eigentliche Kursimpuls wird der Dot Plot und der Ton von Chair Warsh in der Pressekonferenz sein.
Mögliche Szenarien für Krypto:
• Nach der Erhöhung eher weiche Signale → mögliches Entlastungs-Rallye
• Falkenhafte Ausblick → weiterer Abwärtsdruck
• Überraschendes Pausieren → kräftige Aufwärtsreaktion
Volatilität erwartet. Bleib diszipliniert und steuere das Risiko.
Wie ist deine Ausrichtung vor der Entscheidung?
#FedWatch #FOMC #BitcoinETFs #crypto #fedratewatch
$BTC
Die Märkte preisen eine 92-93%ige Chance auf eine Zinserhöhung um 25 Basispunkte ein (die erste seit 2023). Die erwartete Zielspanne soll von 3,50-3,75% → 3,75-4,00% steigen.
Bitcoin handelt nach dem jüngsten Verkaufsdruck nahe $75k–$76k. Die Erhöhung selbst ist weitgehend bereits eingepreist — der eigentliche Kursimpuls wird der Dot Plot und der Ton von Chair Warsh in der Pressekonferenz sein.
Mögliche Szenarien für Krypto:
• Nach der Erhöhung eher weiche Signale → mögliches Entlastungs-Rallye
• Falkenhafte Ausblick → weiterer Abwärtsdruck
• Überraschendes Pausieren → kräftige Aufwärtsreaktion
Volatilität erwartet. Bleib diszipliniert und steuere das Risiko.
Wie ist deine Ausrichtung vor der Entscheidung?
#FedWatch #FOMC #BitcoinETFs #crypto #fedratewatch
$BTC
1
1
217
·
--
Verifiziert
Artikel
ARB steigt um 17,85%, während ein $13M-Unlock bevorsteht: Ein seltener Hinweis auf relative StärkeSie haben wahrscheinlich bemerkt, dass das Tape wieder hässlich wird. Bitcoin rutschte in Richtung und kurzzeitig unter $75K, die meisten Altcoins bluten 4-10% und das breitere Layer-2-Gebilde zeigt sich ebenfalls schwach. Doch der Arbitrum-ARB-Token macht etwas anderes. Er verzeichnete gerade einen scharfen zweistelligen Anstieg von ungefähr 12-16% – je nach exakt gewähltem Zeitraum –, während die Peers hinterherhinkten. Die Bewegung erfolgt genau dann, wenn ein geplanter Unlock von rund 92,65 Millionen ARB (im Wert von etwa $13-14 Millionen zu den aktuellen Kursen, bzw. ungefähr 1,4% des Marktwerts) am 16. September ansteht.
ARB steigt um 17,85%, während ein $13M-Unlock bevorsteht: Ein seltener Hinweis auf relative Stärke
Sie haben wahrscheinlich bemerkt, dass das Tape wieder hässlich wird. Bitcoin rutschte in Richtung und kurzzeitig unter $75K, die meisten Altcoins bluten 4-10% und das breitere Layer-2-Gebilde zeigt sich ebenfalls schwach. Doch der Arbitrum-ARB-Token macht etwas anderes. Er verzeichnete gerade einen scharfen zweistelligen Anstieg von ungefähr 12-16% – je nach exakt gewähltem Zeitraum –, während die Peers hinterherhinkten. Die Bewegung erfolgt genau dann, wenn ein geplanter Unlock von rund 92,65 Millionen ARB (im Wert von etwa $13-14 Millionen zu den aktuellen Kursen, bzw. ungefähr 1,4% des Marktwerts) am 16. September ansteht.
2
4
568
·
--
Artikel
CLARITY Act Scheitert: 635 Mio. US-Dollar Liquidationen, während BTC unter 75.000 US-Dollar fälltDas haben Sie wahrscheinlich bereits in den Orderbüchern gespürt. Einen Moment lang schrammte Bitcoin in Richtung eines weiteren Tests der Mid-70Ks mit der üblichen Post-Summer-Optimismus-Phase, im nächsten Moment schnitt es bei 75.000 US-Dollar durch, als würde die Marke gar keine Rolle spielen. Das Scheitern des CLARITY Act im Senat war nicht nur politisches Theater. Er zog den letzten kurzfristigen regulatorischen Katalysator vom Tisch und ließ viele gehebelt positionierte Marktteilnehmer plötzlich sehr exponiert dastehen.
Die Abstimmung fiel mit 50 zu 49 aus – deutlich unter den 60 Stimmen, die nötig gewesen wären, um voranzukommen. Vier Republikaner schlossen sich einer geschlossenen demokratischen Mauer an, und damit liegt das bislang umfassendste Marktstrukturgesetz, das es in der Krypto-Branche je gab, effektiv mindestens bis 2027 auf Eis. Die Märkte warteten nicht auf die Ausrede. Bitcoin handelte kurzzeitig unter 75.000 US-Dollar, die gesamten Liquidationen erreichten in 24 Stunden rund 635 Millionen US-Dollar, und 115.716 Trader wurden herausgespült. BTC-Longs traf es mit 224 Millionen US-Dollar am stärksten; ETH lag nicht weit dahinter bei 212 Millionen US-Dollar. Der Crypto Fear & Greed Index fiel um 16 Punkte auf 52 Neutral, nachdem er Wochen lang in einem bequemen Bereich der Gier verharrt hatte. Eine solche Stimmungswende passiert nicht im luftleeren Raum.
CLARITY Act Scheitert: 635 Mio. US-Dollar Liquidationen, während BTC unter 75.000 US-Dollar fällt
Das haben Sie wahrscheinlich bereits in den Orderbüchern gespürt. Einen Moment lang schrammte Bitcoin in Richtung eines weiteren Tests der Mid-70Ks mit der üblichen Post-Summer-Optimismus-Phase, im nächsten Moment schnitt es bei 75.000 US-Dollar durch, als würde die Marke gar keine Rolle spielen. Das Scheitern des CLARITY Act im Senat war nicht nur politisches Theater. Er zog den letzten kurzfristigen regulatorischen Katalysator vom Tisch und ließ viele gehebelt positionierte Marktteilnehmer plötzlich sehr exponiert dastehen.
Die Abstimmung fiel mit 50 zu 49 aus – deutlich unter den 60 Stimmen, die nötig gewesen wären, um voranzukommen. Vier Republikaner schlossen sich einer geschlossenen demokratischen Mauer an, und damit liegt das bislang umfassendste Marktstrukturgesetz, das es in der Krypto-Branche je gab, effektiv mindestens bis 2027 auf Eis. Die Märkte warteten nicht auf die Ausrede. Bitcoin handelte kurzzeitig unter 75.000 US-Dollar, die gesamten Liquidationen erreichten in 24 Stunden rund 635 Millionen US-Dollar, und 115.716 Trader wurden herausgespült. BTC-Longs traf es mit 224 Millionen US-Dollar am stärksten; ETH lag nicht weit dahinter bei 212 Millionen US-Dollar. Der Crypto Fear & Greed Index fiel um 16 Punkte auf 52 Neutral, nachdem er Wochen lang in einem bequemen Bereich der Gier verharrt hatte. Eine solche Stimmungswende passiert nicht im luftleeren Raum.
Die Abstimmung fiel mit 50 zu 49 aus – deutlich unter den 60 Stimmen, die nötig gewesen wären, um voranzukommen. Vier Republikaner schlossen sich einer geschlossenen demokratischen Mauer an, und damit liegt das bislang umfassendste Marktstrukturgesetz, das es in der Krypto-Branche je gab, effektiv mindestens bis 2027 auf Eis. Die Märkte warteten nicht auf die Ausrede. Bitcoin handelte kurzzeitig unter 75.000 US-Dollar, die gesamten Liquidationen erreichten in 24 Stunden rund 635 Millionen US-Dollar, und 115.716 Trader wurden herausgespült. BTC-Longs traf es mit 224 Millionen US-Dollar am stärksten; ETH lag nicht weit dahinter bei 212 Millionen US-Dollar. Der Crypto Fear & Greed Index fiel um 16 Punkte auf 52 Neutral, nachdem er Wochen lang in einem bequemen Bereich der Gier verharrt hatte. Eine solche Stimmungswende passiert nicht im luftleeren Raum.
3
234
·
--
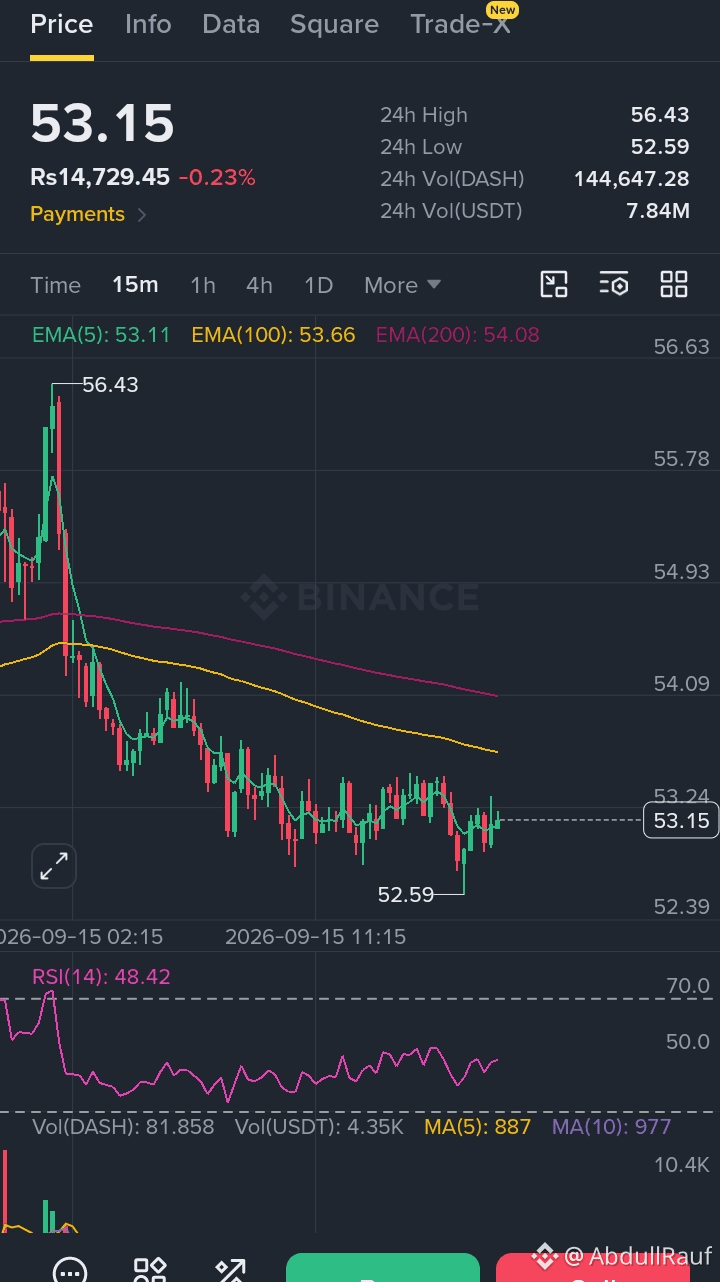
$DASH /USDT Long Scalp Setup
Der Preis hat einen lokalen Tiefpunkt bei 52.59 bestätigt. Der Einstieg bei einem Rücksetzer bietet ein optimales Chance-Risiko-Verhältnis.
Bester Einstiegsbereich: 52.80 – 53.10 (Bei einem Retest der 5 EMA)
Stop Loss (SL): Unter 52.40 (Sofort aussteigen, wenn eine 15m-Kerze unter dem 52.59-Tief schließt)
Gewinnmitnahme-Ziele:
TP 1: 54.65
TP 2: 55.05
TP 3: 55.78
$DASH /USDT Long Scalp Setup
Der Preis hat einen lokalen Tiefpunkt bei 52.59 bestätigt. Der Einstieg bei einem Rücksetzer bietet ein optimales Chance-Risiko-Verhältnis.
Bester Einstiegsbereich: 52.80 – 53.10 (Bei einem Retest der 5 EMA)
Stop Loss (SL): Unter 52.40 (Sofort aussteigen, wenn eine 15m-Kerze unter dem 52.59-Tief schließt)
Gewinnmitnahme-Ziele:
TP 1: 54.65
TP 2: 55.05
TP 3: 55.78
Der Preis hat einen lokalen Tiefpunkt bei 52.59 bestätigt. Der Einstieg bei einem Rücksetzer bietet ein optimales Chance-Risiko-Verhältnis.
Bester Einstiegsbereich: 52.80 – 53.10 (Bei einem Retest der 5 EMA)
Stop Loss (SL): Unter 52.40 (Sofort aussteigen, wenn eine 15m-Kerze unter dem 52.59-Tief schließt)
Gewinnmitnahme-Ziele:
TP 1: 54.65
TP 2: 55.05
TP 3: 55.78
1
385
·
--
Verifiziert
Auswirkungen starker Jobs + CPI auf Aktien und Gold
August fügte 162.000 Jobs hinzu – während der Durchschnitt der vorherigen 12 Monate nur bei etwa 31.000 lag. Das ist ein erheblicher Unterschied.
Die entscheidende Frage lautet nun, wie sich der heutige CPI auf die Märkte auswirkt.
Wenn der CPI niedriger ausfällt, lassen die Zinserhöhungsängste nach und Aktien könnten steigen. Besonders profitieren könnten Technologie- und Wachstumsaktien.
Wenn der CPI hingegen heißer ausfällt, steigen die Chancen auf Zinserhöhungen, und Aktien – vor allem Wachstumswerte – könnten unter Druck geraten.
Gold bewegt sich normalerweise invers. Ein heißerer CPI stärkt tendenziell den Dollar und belastet Gold. Ein kühlerer CPI kann den Dollar schwächen und Gold stützen.
Die Jobs sind stark, aber die Inflation zeigt allmählich Anzeichen einer Abkühlung. Diese beiden Signale machen die Entscheidung der Fed komplizierter. Der heutige CPI wird eine wichtige Rolle dabei spielen, das Bild zu klären.
Wie wird deine erste Reaktion nach der heutigen CPI-Veröffentlichung sein?
#CPIWatch #cpi #CPIdata $NVDAB $XAU $BTC
Auswirkungen starker Jobs + CPI auf Aktien und Gold
August fügte 162.000 Jobs hinzu – während der Durchschnitt der vorherigen 12 Monate nur bei etwa 31.000 lag. Das ist ein erheblicher Unterschied.
Die entscheidende Frage lautet nun, wie sich der heutige CPI auf die Märkte auswirkt.
Wenn der CPI niedriger ausfällt, lassen die Zinserhöhungsängste nach und Aktien könnten steigen. Besonders profitieren könnten Technologie- und Wachstumsaktien.
Wenn der CPI hingegen heißer ausfällt, steigen die Chancen auf Zinserhöhungen, und Aktien – vor allem Wachstumswerte – könnten unter Druck geraten.
Gold bewegt sich normalerweise invers. Ein heißerer CPI stärkt tendenziell den Dollar und belastet Gold. Ein kühlerer CPI kann den Dollar schwächen und Gold stützen.
Die Jobs sind stark, aber die Inflation zeigt allmählich Anzeichen einer Abkühlung. Diese beiden Signale machen die Entscheidung der Fed komplizierter. Der heutige CPI wird eine wichtige Rolle dabei spielen, das Bild zu klären.
Wie wird deine erste Reaktion nach der heutigen CPI-Veröffentlichung sein?
#CPIWatch #cpi #CPIdata $NVDAB $XAU $BTC
August fügte 162.000 Jobs hinzu – während der Durchschnitt der vorherigen 12 Monate nur bei etwa 31.000 lag. Das ist ein erheblicher Unterschied.
Die entscheidende Frage lautet nun, wie sich der heutige CPI auf die Märkte auswirkt.
Wenn der CPI niedriger ausfällt, lassen die Zinserhöhungsängste nach und Aktien könnten steigen. Besonders profitieren könnten Technologie- und Wachstumsaktien.
Wenn der CPI hingegen heißer ausfällt, steigen die Chancen auf Zinserhöhungen, und Aktien – vor allem Wachstumswerte – könnten unter Druck geraten.
Gold bewegt sich normalerweise invers. Ein heißerer CPI stärkt tendenziell den Dollar und belastet Gold. Ein kühlerer CPI kann den Dollar schwächen und Gold stützen.
Die Jobs sind stark, aber die Inflation zeigt allmählich Anzeichen einer Abkühlung. Diese beiden Signale machen die Entscheidung der Fed komplizierter. Der heutige CPI wird eine wichtige Rolle dabei spielen, das Bild zu klären.
Wie wird deine erste Reaktion nach der heutigen CPI-Veröffentlichung sein?
#CPIWatch #cpi #CPIdata $NVDAB $XAU $BTC

5
10
663
·
--
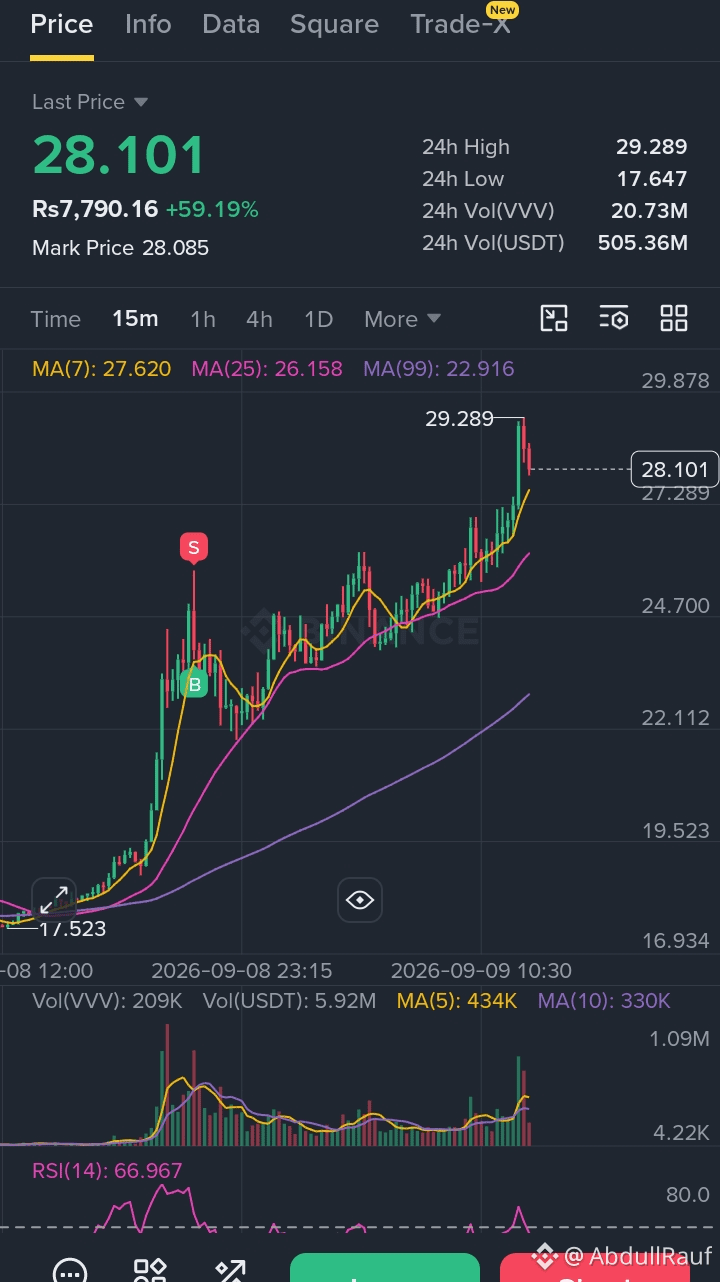
$VVV Erträge 28 $ nach massivem 59%-Anstieg – Ist das nachhaltig?
Wenn ich mir den VVVUSDT-Chart gerade ansehe:
Letzter Kurs: 28.101
24h Veränderung: +59,19%
24h Hoch: 29.289
24h Tief: 17.647
24h Volumen: Über 505 Millionen $
Der Chart zeigt eine starke Rally vom Bereich um 17,5, wobei der Kurs derzeit über den kurzfristigen gleitenden Durchschnitten liegt (MA7 bei 27,62 und MA25 bei 26,16). Der RSI liegt bei 66,9 – erhöht, aber noch nicht im extremen Overbought-Bereich.
Die Bewegung wird durch starkes Volumen und echte Katalysatoren gestützt (Token-Burns + Emissionskürzungen + wachsender Einsatz der KI-Plattform). Das ist kein Pump ohne Volumen. Allerdings ist nach einem fast 60%-Move innerhalb eines Tages kurzfristige Gewinnmitnahme oder ein gesunder Rücksetzer sehr wahrscheinlich. Trader, die bereits im Gewinn sind, können über nachlaufende Stopps oder teilweise Verkäufe nachdenken. Neue Einstiege auf dem aktuellen Niveau sind mit höherem Risiko verbunden – ein Warten auf einen Retest der Zone 26–27 könnte ein besseres Chance-Risiko-Profil bieten.
Ich beobachte $VVV gespannt, weil die Fundamentaldaten im KI- + Privacy-Narrativ solide wirken, aber ich jage diese Kerze nicht blind hinterher.
Wie siehst du das? Glaubst du, dass es weiter nach oben geht, oder sehen wir zuerst eine Korrektur?
Folge für weitere ausgewogene Marktanalysen.
$VVV #VeniceToken #Aİ
$VVV Erträge 28 $ nach massivem 59%-Anstieg – Ist das nachhaltig?
Wenn ich mir den VVVUSDT-Chart gerade ansehe:
Letzter Kurs: 28.101
24h Veränderung: +59,19%
24h Hoch: 29.289
24h Tief: 17.647
24h Volumen: Über 505 Millionen $
Der Chart zeigt eine starke Rally vom Bereich um 17,5, wobei der Kurs derzeit über den kurzfristigen gleitenden Durchschnitten liegt (MA7 bei 27,62 und MA25 bei 26,16). Der RSI liegt bei 66,9 – erhöht, aber noch nicht im extremen Overbought-Bereich.
Die Bewegung wird durch starkes Volumen und echte Katalysatoren gestützt (Token-Burns + Emissionskürzungen + wachsender Einsatz der KI-Plattform). Das ist kein Pump ohne Volumen. Allerdings ist nach einem fast 60%-Move innerhalb eines Tages kurzfristige Gewinnmitnahme oder ein gesunder Rücksetzer sehr wahrscheinlich. Trader, die bereits im Gewinn sind, können über nachlaufende Stopps oder teilweise Verkäufe nachdenken. Neue Einstiege auf dem aktuellen Niveau sind mit höherem Risiko verbunden – ein Warten auf einen Retest der Zone 26–27 könnte ein besseres Chance-Risiko-Profil bieten.
Ich beobachte $VVV gespannt, weil die Fundamentaldaten im KI- + Privacy-Narrativ solide wirken, aber ich jage diese Kerze nicht blind hinterher.
Wie siehst du das? Glaubst du, dass es weiter nach oben geht, oder sehen wir zuerst eine Korrektur?
Folge für weitere ausgewogene Marktanalysen.
$VVV #VeniceToken #Aİ
Wenn ich mir den VVVUSDT-Chart gerade ansehe:
Letzter Kurs: 28.101
24h Veränderung: +59,19%
24h Hoch: 29.289
24h Tief: 17.647
24h Volumen: Über 505 Millionen $
Der Chart zeigt eine starke Rally vom Bereich um 17,5, wobei der Kurs derzeit über den kurzfristigen gleitenden Durchschnitten liegt (MA7 bei 27,62 und MA25 bei 26,16). Der RSI liegt bei 66,9 – erhöht, aber noch nicht im extremen Overbought-Bereich.
Die Bewegung wird durch starkes Volumen und echte Katalysatoren gestützt (Token-Burns + Emissionskürzungen + wachsender Einsatz der KI-Plattform). Das ist kein Pump ohne Volumen. Allerdings ist nach einem fast 60%-Move innerhalb eines Tages kurzfristige Gewinnmitnahme oder ein gesunder Rücksetzer sehr wahrscheinlich. Trader, die bereits im Gewinn sind, können über nachlaufende Stopps oder teilweise Verkäufe nachdenken. Neue Einstiege auf dem aktuellen Niveau sind mit höherem Risiko verbunden – ein Warten auf einen Retest der Zone 26–27 könnte ein besseres Chance-Risiko-Profil bieten.
Ich beobachte $VVV gespannt, weil die Fundamentaldaten im KI- + Privacy-Narrativ solide wirken, aber ich jage diese Kerze nicht blind hinterher.
Wie siehst du das? Glaubst du, dass es weiter nach oben geht, oder sehen wir zuerst eine Korrektur?
Folge für weitere ausgewogene Marktanalysen.
$VVV #VeniceToken #Aİ
305
·
--
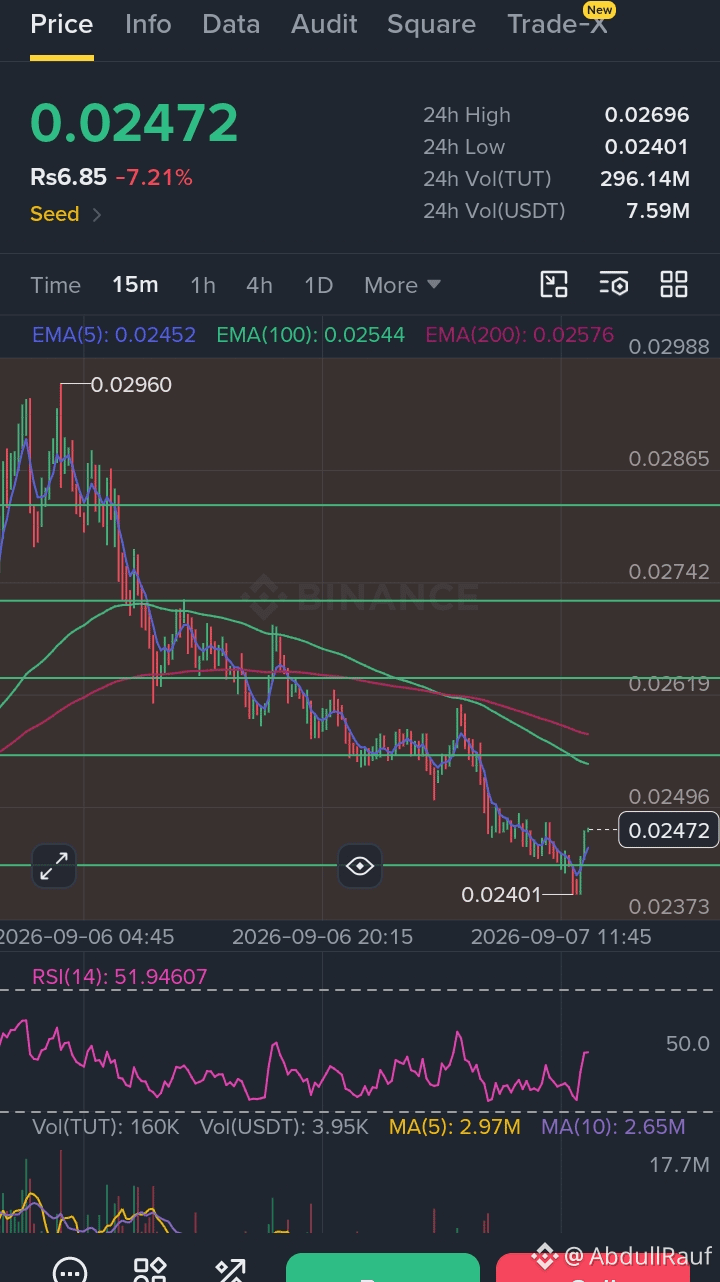
$TUT /USDT Einstiegsplan/ Long-Scalp-Setup)
Da sich ein lokales Tief von 0.02401 gebildet hat und der RSI im 15-Minuten-Chart nach oben tendiert, ergibt sich ein enges Scalping-Trade-Setup:
Beste Einstiegszone: 0.02430 – 0.02460 (wenn der Preis einen kleinen Rücksetzer macht, um den 5 EMA erneut zu testen)
Stop-Loss (SL): Unter 0.02380 (Position sofort schließen, wenn eine 15-Minuten-Kerze unter dem Tief von 0.02401 schließt)
Take-Profit-Ziele:
Ziel 1 : 0.02540
Ziel 2 : 0.02580
Ziel 3 : 0.02640
$TUT /USDT Einstiegsplan/ Long-Scalp-Setup)
Da sich ein lokales Tief von 0.02401 gebildet hat und der RSI im 15-Minuten-Chart nach oben tendiert, ergibt sich ein enges Scalping-Trade-Setup:
Beste Einstiegszone: 0.02430 – 0.02460 (wenn der Preis einen kleinen Rücksetzer macht, um den 5 EMA erneut zu testen)
Stop-Loss (SL): Unter 0.02380 (Position sofort schließen, wenn eine 15-Minuten-Kerze unter dem Tief von 0.02401 schließt)
Take-Profit-Ziele:
Ziel 1 : 0.02540
Ziel 2 : 0.02580
Ziel 3 : 0.02640
Da sich ein lokales Tief von 0.02401 gebildet hat und der RSI im 15-Minuten-Chart nach oben tendiert, ergibt sich ein enges Scalping-Trade-Setup:
Beste Einstiegszone: 0.02430 – 0.02460 (wenn der Preis einen kleinen Rücksetzer macht, um den 5 EMA erneut zu testen)
Stop-Loss (SL): Unter 0.02380 (Position sofort schließen, wenn eine 15-Minuten-Kerze unter dem Tief von 0.02401 schließt)
Take-Profit-Ziele:
Ziel 1 : 0.02540
Ziel 2 : 0.02580
Ziel 3 : 0.02640
1
335
·
--
Verifiziert
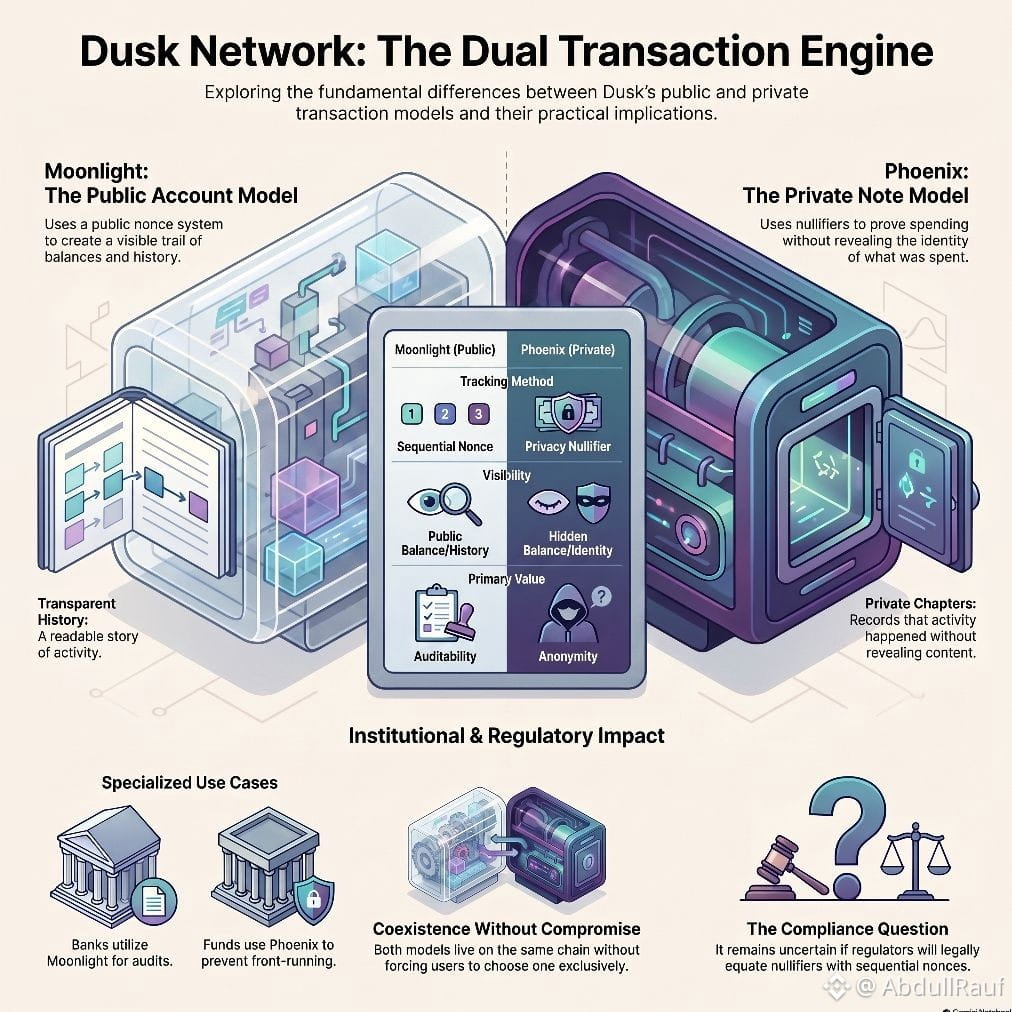
Zuerst nahm ich an, dass die beiden Transaktionsmodelle auf Dusk nur eine Privatsphäre-Option sind. Öffentlich oder privat. Ein Schalter. Eine einfache Entscheidung.
Der eigentliche Unterschied geht viel tiefer.
Moonlight funktioniert wie Ethereum. Dein Konto hat eine Nonce. Jede Transaktion erhöht sie öffentlich. Jeder kann dein Guthaben sehen, deine Historie, deine Abfolge. Die Nonce ist ein Zähler. Sie ist auch eine Spur.
Phoenix funktioniert anders. Es gibt kein Konto. Kein sichtbares Guthaben. Kein sequentieller Zähler. Stattdessen erzeugst du beim Ausgeben einer Notiz einen Nullifier. Das Netzwerk erfasst diesen Nullifier und weiß, dass die Notiz verschwunden ist. Aber es kann den Nullifier nicht zurück zur Notiz verknüpfen, von der er stammt. Das Ausgeben ist beweisbar. Die Identität dessen, was ausgegeben wurde, ist es nicht.
Dieser Unterschied ist wichtiger, als es klingt. In Moonlight ist deine Transaktionshistorie eine lesbare Geschichte. In Phoenix weiß das Netzwerk, dass Kapitel geschrieben werden, ohne zu wissen, was sie sagen.
Was mir ständig durch den Kopf geht, ist, welche Institutionen tatsächlich welches Modell wollen. Eine Bank, die eine Abwicklung verarbeitet, könnte Moonlight für Prüfpfade benötigen. Ein Fonds, der eine Strategie umsetzt, könnte Phoenix brauchen, um Front-Running zu vermeiden. Beide können auf derselben Kette existieren. Keines zwingt das andere, zu seinen Prinzipien Kompromisse einzugehen.
Was ich in der Dokumentation nicht finde, ist, wie Regulierungsbehörden Nullifier als Beweismittel behandeln. Eine Nonce beweist die Reihenfolge. Ein Nullifier beweist das Ausgeben, ohne die Notiz offenzulegen. Sind diese im Kontext der Compliance rechtlich gleichwertig?
Was denkst du — wenn eine Regulierungsbehörde einen Nachweis für eine Transaktion verlangt, erfüllt ein Nullifier die Anforderung, oder wirft er nur eine schwierigere Frage auf?
#dusk $DUSK @Dusk_Foundation
Zuerst nahm ich an, dass die beiden Transaktionsmodelle auf Dusk nur eine Privatsphäre-Option sind. Öffentlich oder privat. Ein Schalter. Eine einfache Entscheidung.
Der eigentliche Unterschied geht viel tiefer.
Moonlight funktioniert wie Ethereum. Dein Konto hat eine Nonce. Jede Transaktion erhöht sie öffentlich. Jeder kann dein Guthaben sehen, deine Historie, deine Abfolge. Die Nonce ist ein Zähler. Sie ist auch eine Spur.
Phoenix funktioniert anders. Es gibt kein Konto. Kein sichtbares Guthaben. Kein sequentieller Zähler. Stattdessen erzeugst du beim Ausgeben einer Notiz einen Nullifier. Das Netzwerk erfasst diesen Nullifier und weiß, dass die Notiz verschwunden ist. Aber es kann den Nullifier nicht zurück zur Notiz verknüpfen, von der er stammt. Das Ausgeben ist beweisbar. Die Identität dessen, was ausgegeben wurde, ist es nicht.
Dieser Unterschied ist wichtiger, als es klingt. In Moonlight ist deine Transaktionshistorie eine lesbare Geschichte. In Phoenix weiß das Netzwerk, dass Kapitel geschrieben werden, ohne zu wissen, was sie sagen.
Was mir ständig durch den Kopf geht, ist, welche Institutionen tatsächlich welches Modell wollen. Eine Bank, die eine Abwicklung verarbeitet, könnte Moonlight für Prüfpfade benötigen. Ein Fonds, der eine Strategie umsetzt, könnte Phoenix brauchen, um Front-Running zu vermeiden. Beide können auf derselben Kette existieren. Keines zwingt das andere, zu seinen Prinzipien Kompromisse einzugehen.
Was ich in der Dokumentation nicht finde, ist, wie Regulierungsbehörden Nullifier als Beweismittel behandeln. Eine Nonce beweist die Reihenfolge. Ein Nullifier beweist das Ausgeben, ohne die Notiz offenzulegen. Sind diese im Kontext der Compliance rechtlich gleichwertig?
Was denkst du — wenn eine Regulierungsbehörde einen Nachweis für eine Transaktion verlangt, erfüllt ein Nullifier die Anforderung, oder wirft er nur eine schwierigere Frage auf?
#dusk $DUSK @Dusk
Der eigentliche Unterschied geht viel tiefer.
Moonlight funktioniert wie Ethereum. Dein Konto hat eine Nonce. Jede Transaktion erhöht sie öffentlich. Jeder kann dein Guthaben sehen, deine Historie, deine Abfolge. Die Nonce ist ein Zähler. Sie ist auch eine Spur.
Phoenix funktioniert anders. Es gibt kein Konto. Kein sichtbares Guthaben. Kein sequentieller Zähler. Stattdessen erzeugst du beim Ausgeben einer Notiz einen Nullifier. Das Netzwerk erfasst diesen Nullifier und weiß, dass die Notiz verschwunden ist. Aber es kann den Nullifier nicht zurück zur Notiz verknüpfen, von der er stammt. Das Ausgeben ist beweisbar. Die Identität dessen, was ausgegeben wurde, ist es nicht.
Dieser Unterschied ist wichtiger, als es klingt. In Moonlight ist deine Transaktionshistorie eine lesbare Geschichte. In Phoenix weiß das Netzwerk, dass Kapitel geschrieben werden, ohne zu wissen, was sie sagen.
Was mir ständig durch den Kopf geht, ist, welche Institutionen tatsächlich welches Modell wollen. Eine Bank, die eine Abwicklung verarbeitet, könnte Moonlight für Prüfpfade benötigen. Ein Fonds, der eine Strategie umsetzt, könnte Phoenix brauchen, um Front-Running zu vermeiden. Beide können auf derselben Kette existieren. Keines zwingt das andere, zu seinen Prinzipien Kompromisse einzugehen.
Was ich in der Dokumentation nicht finde, ist, wie Regulierungsbehörden Nullifier als Beweismittel behandeln. Eine Nonce beweist die Reihenfolge. Ein Nullifier beweist das Ausgeben, ohne die Notiz offenzulegen. Sind diese im Kontext der Compliance rechtlich gleichwertig?
Was denkst du — wenn eine Regulierungsbehörde einen Nachweis für eine Transaktion verlangt, erfüllt ein Nullifier die Anforderung, oder wirft er nur eine schwierigere Frage auf?
#dusk $DUSK @Dusk
1
4
10
956
·
--
Datenschutz, auf EVM aufgeschraubt, ist nicht dasselbe wie Datenschutz, der von Anfang an eingebaut wurde.#dusk
Datenschutz, auf EVM aufgeschraubt, ist nicht dasselbe wie Datenschutz, der von Anfang an eingebaut wurde.#dusk
AbdullRauf
·
--
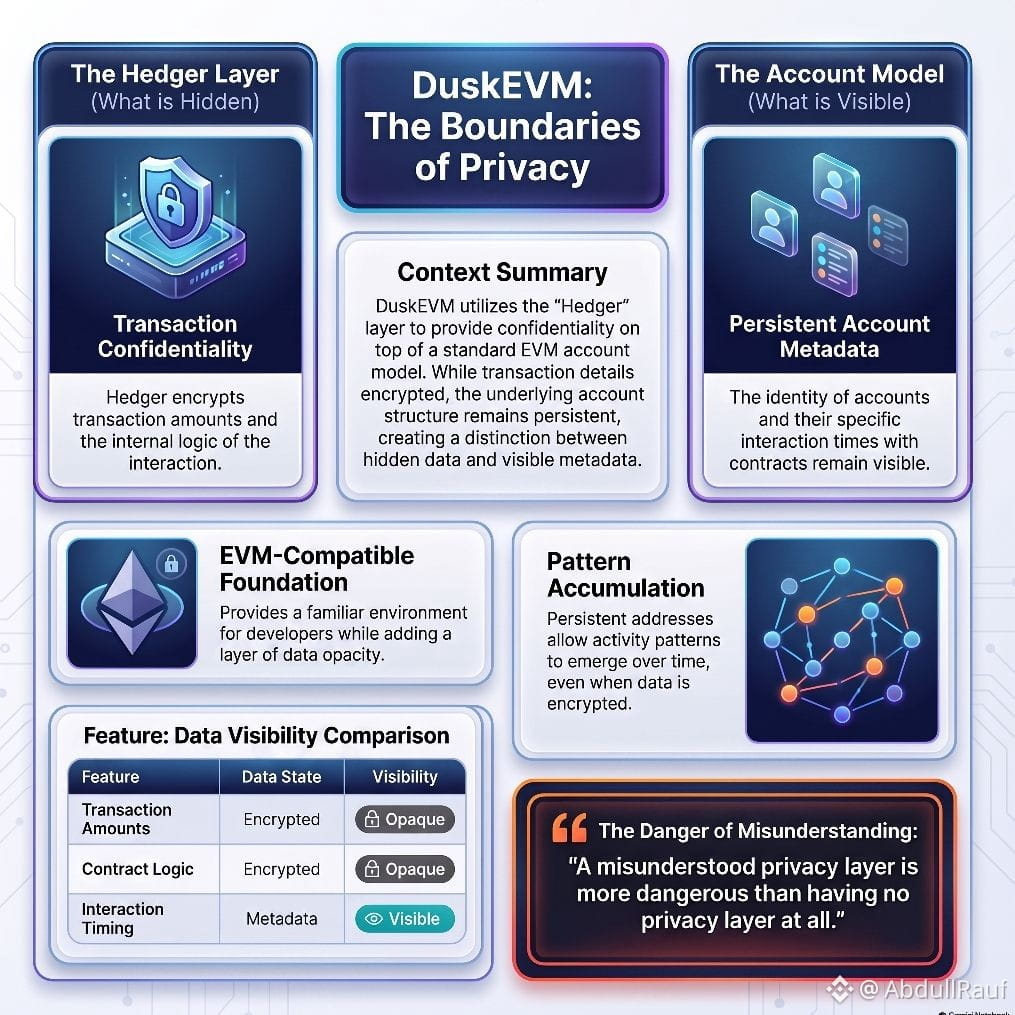
Zunächst nahm ich an, dass das Hinzufügen von Privatsphäre zu einer EVM-Umgebung dasselbe sei wie der Aufbau von Privatsphäre von Anfang an. Von außen sehen die beiden ähnlich aus. Im Inneren sind sie es nicht.
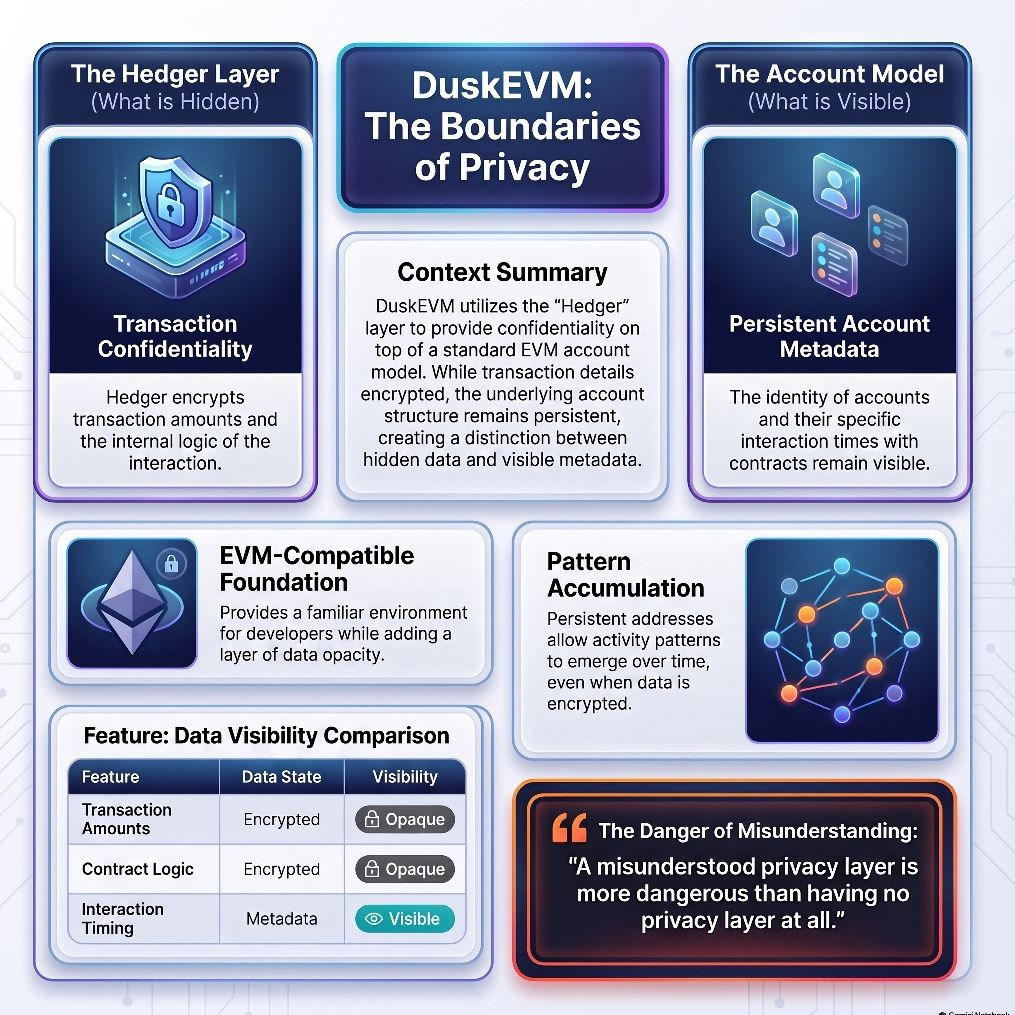
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst mit der Zeit zu einem Muster. Hedger ergänzt Vertraulichkeit auf diesem Modell. Die Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Die eigentliche Frage ist daher enger gefasst. Wenn Hedger eine Transaktion verschlüsselt, was genau wird dann verborgen und was nicht? Beträge und interne Logik können privat bleiben. Die Tatsache, dass dieses Konto zu diesem Zeitpunkt mit diesem Vertrag interagiert hat, ist oft immer noch sichtbar. In reguliertem Finanzwesen kann es ebenso wichtig sein, wer mit wem und wann gehandelt hat, wie das, was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierter EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzzschicht. Das Risiko liegt in einer möglichen Fehlinterpretation. Eine Datenschutzzschicht, die Menschen überschätzen, kann gefährlicher sein als überhaupt keine Datenschutzzschicht.
Verleiht die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter stillschweigend das gesamte Versprechen?
#dusk $DUSK @Dusk
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst mit der Zeit zu einem Muster. Hedger ergänzt Vertraulichkeit auf diesem Modell. Die Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Die eigentliche Frage ist daher enger gefasst. Wenn Hedger eine Transaktion verschlüsselt, was genau wird dann verborgen und was nicht? Beträge und interne Logik können privat bleiben. Die Tatsache, dass dieses Konto zu diesem Zeitpunkt mit diesem Vertrag interagiert hat, ist oft immer noch sichtbar. In reguliertem Finanzwesen kann es ebenso wichtig sein, wer mit wem und wann gehandelt hat, wie das, was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierter EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzzschicht. Das Risiko liegt in einer möglichen Fehlinterpretation. Eine Datenschutzzschicht, die Menschen überschätzen, kann gefährlicher sein als überhaupt keine Datenschutzzschicht.
Verleiht die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter stillschweigend das gesamte Versprechen?
#dusk $DUSK @Dusk
1
2
1.1k
·
--
Verifiziert
Früher habe ich mir ein neues Konsensdesign angesehen und zuerst eine Frage gestellt: Wie kann ein Angreifer das brechen?
Das Studium von Dusk hat diese Gewohnheit verändert. Mit „Succinct Attestation“ erscheint ein anderes Szenario. Stell dir vor, du wurdest bereits ausgewählt, um in einer späteren Iteration einen Block zu erzeugen. Du stimmst außerdem für den aktuellen Block. Hilfst du dem aktuellen Block zum Erfolg und nimmst die Abstimmungsvergütung, oder bleibst du still, sodass die Iteration fehlschlägt und deine zukünftige Position als Generator sich verbessert?
Das ist das Problem der Incentives für zukünftige Generatoren. Es kommt nicht von außen. Es entsteht aus den Anreizen, die einem legitimen Teilnehmer zur Verfügung stehen.
Dusk hat darauf reagiert, indem diese Anreize umgestaltet wurden. Trenne Generator- und Wählerbelohnungen. Schließe den Generator der nächsten Iteration von der aktuellen Abstimmung aus. Begrenze, wie viele Iterationen laufen können.
Dabei gibt es einen Trade-off. Jede zusätzliche Incentive-Regel fügt eine weitere Annahme hinzu, die auch unter Druck noch gelten muss.
Das eigentliche Spiel unter der Kryptografie ist, ob die rationalste Entscheidung auch die ehrliche bleibt.
#dusk $DUSK @Dusk_Foundation
Früher habe ich mir ein neues Konsensdesign angesehen und zuerst eine Frage gestellt: Wie kann ein Angreifer das brechen?
Das Studium von Dusk hat diese Gewohnheit verändert. Mit „Succinct Attestation“ erscheint ein anderes Szenario. Stell dir vor, du wurdest bereits ausgewählt, um in einer späteren Iteration einen Block zu erzeugen. Du stimmst außerdem für den aktuellen Block. Hilfst du dem aktuellen Block zum Erfolg und nimmst die Abstimmungsvergütung, oder bleibst du still, sodass die Iteration fehlschlägt und deine zukünftige Position als Generator sich verbessert?
Das ist das Problem der Incentives für zukünftige Generatoren. Es kommt nicht von außen. Es entsteht aus den Anreizen, die einem legitimen Teilnehmer zur Verfügung stehen.
Dusk hat darauf reagiert, indem diese Anreize umgestaltet wurden. Trenne Generator- und Wählerbelohnungen. Schließe den Generator der nächsten Iteration von der aktuellen Abstimmung aus. Begrenze, wie viele Iterationen laufen können.
Dabei gibt es einen Trade-off. Jede zusätzliche Incentive-Regel fügt eine weitere Annahme hinzu, die auch unter Druck noch gelten muss.
Das eigentliche Spiel unter der Kryptografie ist, ob die rationalste Entscheidung auch die ehrliche bleibt.
#dusk $DUSK @Dusk
Das Studium von Dusk hat diese Gewohnheit verändert. Mit „Succinct Attestation“ erscheint ein anderes Szenario. Stell dir vor, du wurdest bereits ausgewählt, um in einer späteren Iteration einen Block zu erzeugen. Du stimmst außerdem für den aktuellen Block. Hilfst du dem aktuellen Block zum Erfolg und nimmst die Abstimmungsvergütung, oder bleibst du still, sodass die Iteration fehlschlägt und deine zukünftige Position als Generator sich verbessert?
Das ist das Problem der Incentives für zukünftige Generatoren. Es kommt nicht von außen. Es entsteht aus den Anreizen, die einem legitimen Teilnehmer zur Verfügung stehen.
Dusk hat darauf reagiert, indem diese Anreize umgestaltet wurden. Trenne Generator- und Wählerbelohnungen. Schließe den Generator der nächsten Iteration von der aktuellen Abstimmung aus. Begrenze, wie viele Iterationen laufen können.
Dabei gibt es einen Trade-off. Jede zusätzliche Incentive-Regel fügt eine weitere Annahme hinzu, die auch unter Druck noch gelten muss.
Das eigentliche Spiel unter der Kryptografie ist, ob die rationalste Entscheidung auch die ehrliche bleibt.
#dusk $DUSK @Dusk
6
7
853
·
--
$DUSK ist um 93 % gefallen … und hält dennoch Partnerschaften und eine Emissions-Pipeline von 200 Mio. €+ – die meisten Protokolle haben zu diesem Kurs nicht
$DUSK ist um 93 % gefallen … und hält dennoch Partnerschaften und eine Emissions-Pipeline von 200 Mio. €+ – die meisten Protokolle haben zu diesem Kurs nicht
AbdullRauf
·
--
Ich habe Zeit darauf verwendet, zwei Signale zu lesen, die in unterschiedliche Richtungen zeigen. Der Preis ist um dreiundneunzig Prozent gegenüber seinem Allzeithoch gesunken. Die NPEX-Partnerschaft ist live. Es existiert eine bestätigte Emissions-Pipeline von über zweihundert Millionen Euro. Das Boreas-Upgrade wurde im Mai ausgeliefert. Diese beiden Bilder gehören nicht zur selben Erzählung. Das eine deutet auf ein Projekt hin, das nicht in der Lage war, den Schwung beim Start zu halten. Das andere deutet auf ein Projekt hin, das weiter aufgebaut hat, während der Preis fiel. Infrastruktur-Tokens haben ein Timing-Problem, das Aktienmärkte nicht haben. Der Aktienkurs eines Unternehmens und sein Umsatz bewegen sich über die Zeit normalerweise in die gleiche Richtung. Der Token-Preis eines Protokolls und seine tatsächliche Nutzung können sich jahrelang voneinander entfernen. Der Preis spiegelt wider, was Händler heute denken. Die Nutzung spiegelt wider, was Institutionen vor Monaten entschieden haben. Was ich nicht miteinander in Einklang bringen kann, ist die Lücke zwischen der bestätigten Emissionszahl und dem täglichen Handelsvolumen. Zweihundert Millionen Euro in der Pipeline gegenüber dreieinhalb Millionen im täglichen Volumen ist ein großer Abstand. Entweder ist die Emission noch nicht auf der Chain angekommen oder das Volumen ist nicht das richtige Maß. @Dusk hat Partnerschaften, die die meisten Protokolle zu diesem Preis nicht hätten. Ob das sich irgendwann im Preis zeigt oder nur in den Geschichtsbüchern, ist die Frage, die Preisdiagramme nie beantworten sollten. Wenn Preis und Adoption so stark auseinanderlaufen: Welche lügt?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
1.2k
·
--
Zuerst nahm ich an, dass das Hinzufügen von Privatsphäre zu einer EVM-Umgebung dasselbe sei wie die Privatsphäre von Anfang an aufzubauen. Von außen sehen sich die beiden ähnlich. Inwendig sind sie es nicht.
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst über die Zeit zu einem Muster. Hedger fügt dieser Modellschicht Vertraulichkeit hinzu. Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Damit verengt sich die eigentliche Frage. Wenn Hedger eine Transaktion verschlüsselt, was genau wird verborgen und was nicht? Beträge und interne Logik können privat bleiben. Dass dieses Konto zu dieser Zeit mit diesem Vertrag interagiert hat, ist oft weiterhin sichtbar. In regulierter Finanzwelt kann es genauso wichtig sein, wer mit wem und wann gehandelt hat, wie was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierte EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzeinrichtung. Das Risiko ist eine Fehlinterpretation. Eine Datenschutzeinrichtung, die Menschen überschätzen, kann gefährlicher sein als gar keine Datenschutzeinrichtung.
Bietet die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter still und leise das gesamte Versprechen?
#dusk $DUSK @Dusk_Foundation
Zuerst nahm ich an, dass das Hinzufügen von Privatsphäre zu einer EVM-Umgebung dasselbe sei wie die Privatsphäre von Anfang an aufzubauen. Von außen sehen sich die beiden ähnlich. Inwendig sind sie es nicht.
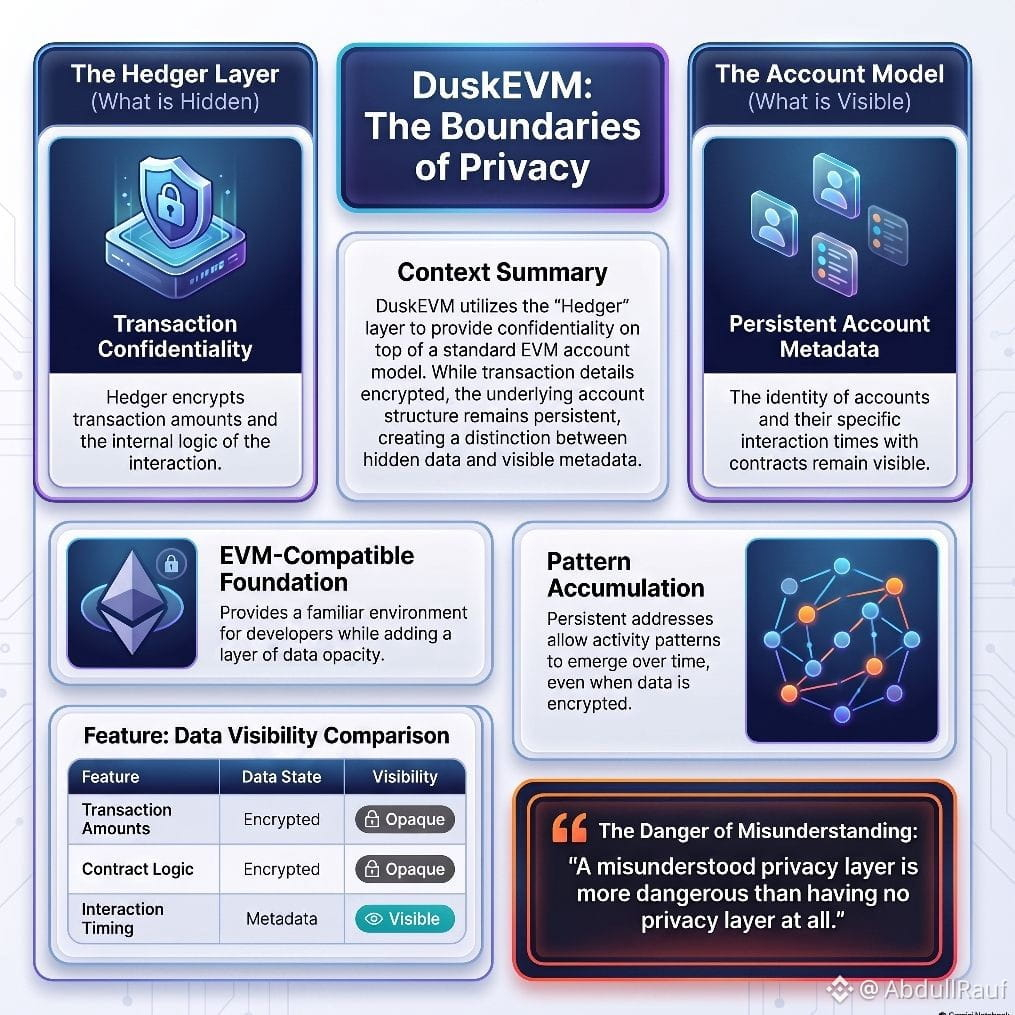
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst über die Zeit zu einem Muster. Hedger fügt dieser Modellschicht Vertraulichkeit hinzu. Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Damit verengt sich die eigentliche Frage. Wenn Hedger eine Transaktion verschlüsselt, was genau wird verborgen und was nicht? Beträge und interne Logik können privat bleiben. Dass dieses Konto zu dieser Zeit mit diesem Vertrag interagiert hat, ist oft weiterhin sichtbar. In regulierter Finanzwelt kann es genauso wichtig sein, wer mit wem und wann gehandelt hat, wie was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierte EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzeinrichtung. Das Risiko ist eine Fehlinterpretation. Eine Datenschutzeinrichtung, die Menschen überschätzen, kann gefährlicher sein als gar keine Datenschutzeinrichtung.
Bietet die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter still und leise das gesamte Versprechen?
#dusk $DUSK @Dusk
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst über die Zeit zu einem Muster. Hedger fügt dieser Modellschicht Vertraulichkeit hinzu. Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Damit verengt sich die eigentliche Frage. Wenn Hedger eine Transaktion verschlüsselt, was genau wird verborgen und was nicht? Beträge und interne Logik können privat bleiben. Dass dieses Konto zu dieser Zeit mit diesem Vertrag interagiert hat, ist oft weiterhin sichtbar. In regulierter Finanzwelt kann es genauso wichtig sein, wer mit wem und wann gehandelt hat, wie was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierte EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzeinrichtung. Das Risiko ist eine Fehlinterpretation. Eine Datenschutzeinrichtung, die Menschen überschätzen, kann gefährlicher sein als gar keine Datenschutzeinrichtung.
Bietet die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter still und leise das gesamte Versprechen?
#dusk $DUSK @Dusk
1
1
768
·
--
Zunächst nahm ich an, dass das Hinzufügen von Privatsphäre zu einer EVM-Umgebung dasselbe sei wie der Aufbau von Privatsphäre von Anfang an. Von außen sehen die beiden ähnlich aus. Im Inneren sind sie es nicht.
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst mit der Zeit zu einem Muster. Hedger ergänzt Vertraulichkeit auf diesem Modell. Die Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Die eigentliche Frage ist daher enger gefasst. Wenn Hedger eine Transaktion verschlüsselt, was genau wird dann verborgen und was nicht? Beträge und interne Logik können privat bleiben. Die Tatsache, dass dieses Konto zu diesem Zeitpunkt mit diesem Vertrag interagiert hat, ist oft immer noch sichtbar. In reguliertem Finanzwesen kann es ebenso wichtig sein, wer mit wem und wann gehandelt hat, wie das, was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierter EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzzschicht. Das Risiko liegt in einer möglichen Fehlinterpretation. Eine Datenschutzzschicht, die Menschen überschätzen, kann gefährlicher sein als überhaupt keine Datenschutzzschicht.
Verleiht die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter stillschweigend das gesamte Versprechen?
#dusk $DUSK @Dusk_Foundation
Zunächst nahm ich an, dass das Hinzufügen von Privatsphäre zu einer EVM-Umgebung dasselbe sei wie der Aufbau von Privatsphäre von Anfang an. Von außen sehen die beiden ähnlich aus. Im Inneren sind sie es nicht.
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst mit der Zeit zu einem Muster. Hedger ergänzt Vertraulichkeit auf diesem Modell. Die Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Die eigentliche Frage ist daher enger gefasst. Wenn Hedger eine Transaktion verschlüsselt, was genau wird dann verborgen und was nicht? Beträge und interne Logik können privat bleiben. Die Tatsache, dass dieses Konto zu diesem Zeitpunkt mit diesem Vertrag interagiert hat, ist oft immer noch sichtbar. In reguliertem Finanzwesen kann es ebenso wichtig sein, wer mit wem und wann gehandelt hat, wie das, was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierter EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzzschicht. Das Risiko liegt in einer möglichen Fehlinterpretation. Eine Datenschutzzschicht, die Menschen überschätzen, kann gefährlicher sein als überhaupt keine Datenschutzzschicht.
Verleiht die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter stillschweigend das gesamte Versprechen?
#dusk $DUSK @Dusk
Das EVM-Kontenmodell trägt eine strukturelle Annahme in sich. Adressen bleiben bestehen. Aktivität sammelt sich an. Selbst wenn einzelne Transaktionen verschlüsselt sind, wird das Konto selbst mit der Zeit zu einem Muster. Hedger ergänzt Vertraulichkeit auf diesem Modell. Die Transaktionsdaten können undurchsichtig werden. Die Kontenstruktur bleibt jedoch sichtbar.
Die eigentliche Frage ist daher enger gefasst. Wenn Hedger eine Transaktion verschlüsselt, was genau wird dann verborgen und was nicht? Beträge und interne Logik können privat bleiben. Die Tatsache, dass dieses Konto zu diesem Zeitpunkt mit diesem Vertrag interagiert hat, ist oft immer noch sichtbar. In reguliertem Finanzwesen kann es ebenso wichtig sein, wer mit wem und wann gehandelt hat, wie das, was gehandelt wurde.
Das ist kein Fehler im Design. Kontobasierter EVM ist für Entwickler praktikabel. Hedger ist eine echte Datenschutzzschicht. Das Risiko liegt in einer möglichen Fehlinterpretation. Eine Datenschutzzschicht, die Menschen überschätzen, kann gefährlicher sein als überhaupt keine Datenschutzzschicht.
Verleiht die Vertraulichkeit auf Transaktionsebene Institutionen ausreichend Schutz, oder begrenzt das Kontenmodell darunter stillschweigend das gesamte Versprechen?
#dusk $DUSK @Dusk
23
1
12
1.2k
·
--
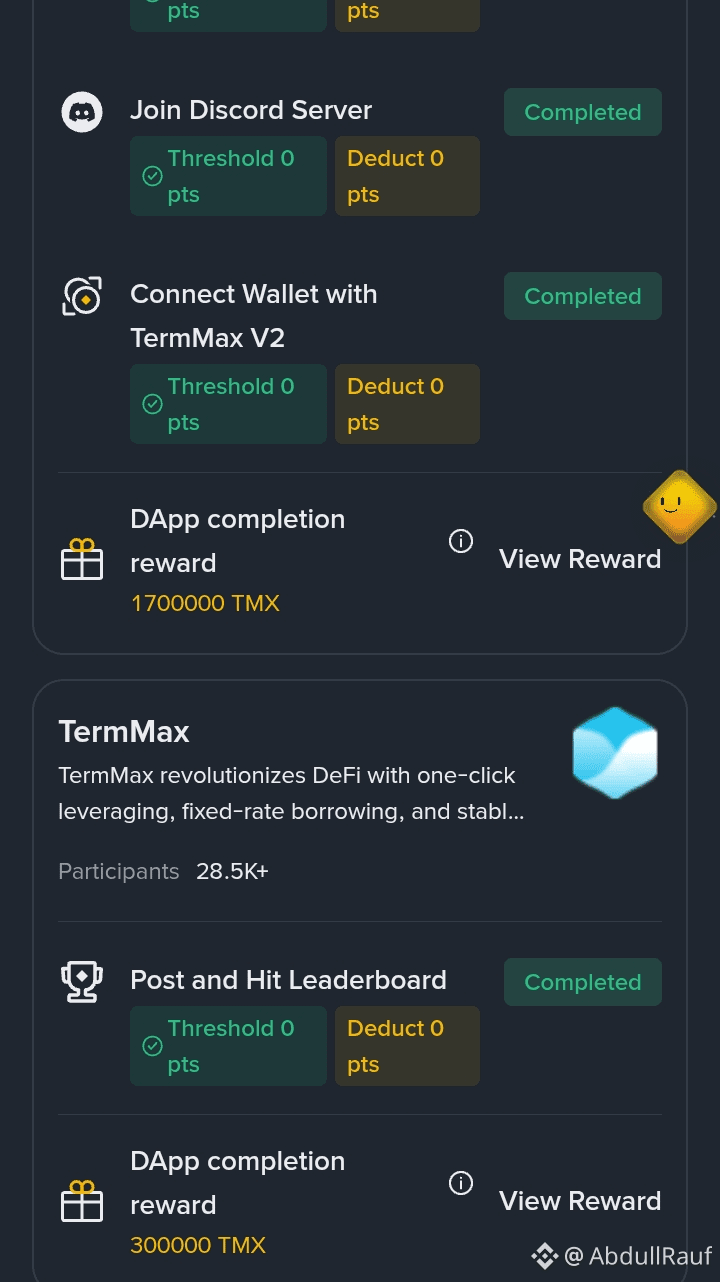
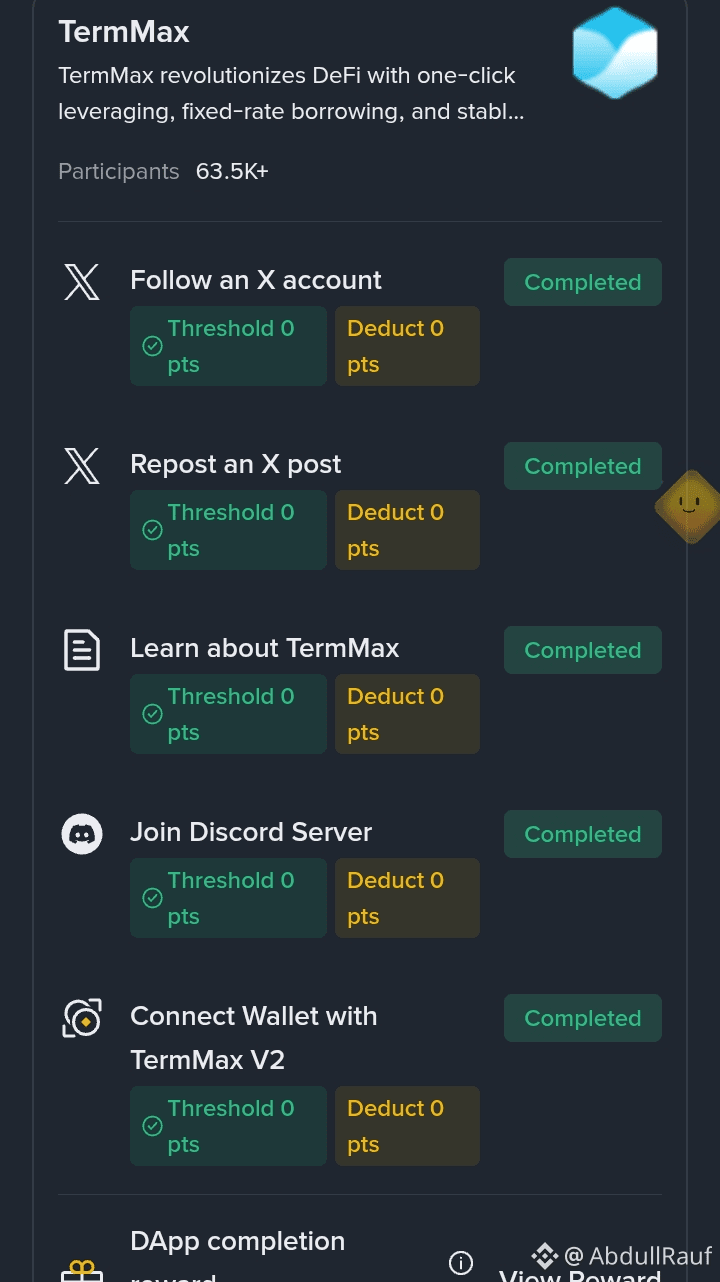
Zuerst dachte ich, dass es ausreicht, auf der Rangliste aufzutauchen.
Ich habe Zeit darauf verwendet, die Regeln zu prüfen, und gemerkt, dass die Verifizierung das eigentliche Gate ist.
Heute ist das einzige Zeitfenster.
Binance Wallet → Discover → Booster → TermMax → Square task → Complete & Verify.
Wenn du diesen Schritt verpasst, bedeutet die Platzierung nichts
Die stille Arbeit des Bestätigens entscheidet immer noch darüber, wer wirklich bezahlt wird.
@termmax
#TermMax
Zuerst dachte ich, dass es ausreicht, auf der Rangliste aufzutauchen.
Ich habe Zeit darauf verwendet, die Regeln zu prüfen, und gemerkt, dass die Verifizierung das eigentliche Gate ist.
Heute ist das einzige Zeitfenster.
Binance Wallet → Discover → Booster → TermMax → Square task → Complete & Verify.
Wenn du diesen Schritt verpasst, bedeutet die Platzierung nichts
Die stille Arbeit des Bestätigens entscheidet immer noch darüber, wer wirklich bezahlt wird.
@TermMax
#TermMax
Ich habe Zeit darauf verwendet, die Regeln zu prüfen, und gemerkt, dass die Verifizierung das eigentliche Gate ist.
Heute ist das einzige Zeitfenster.
Binance Wallet → Discover → Booster → TermMax → Square task → Complete & Verify.
Wenn du diesen Schritt verpasst, bedeutet die Platzierung nichts
Die stille Arbeit des Bestätigens entscheidet immer noch darüber, wer wirklich bezahlt wird.
@TermMax
#TermMax
265
·
--
Verifiziert
Ich habe Zeit darauf verwendet, zwei Signale zu lesen, die in unterschiedliche Richtungen zeigen. Der Preis ist um dreiundneunzig Prozent gegenüber seinem Allzeithoch gesunken. Die NPEX-Partnerschaft ist live. Es existiert eine bestätigte Emissions-Pipeline von über zweihundert Millionen Euro. Das Boreas-Upgrade wurde im Mai ausgeliefert. Diese beiden Bilder gehören nicht zur selben Erzählung. Das eine deutet auf ein Projekt hin, das nicht in der Lage war, den Schwung beim Start zu halten. Das andere deutet auf ein Projekt hin, das weiter aufgebaut hat, während der Preis fiel. Infrastruktur-Tokens haben ein Timing-Problem, das Aktienmärkte nicht haben. Der Aktienkurs eines Unternehmens und sein Umsatz bewegen sich über die Zeit normalerweise in die gleiche Richtung. Der Token-Preis eines Protokolls und seine tatsächliche Nutzung können sich jahrelang voneinander entfernen. Der Preis spiegelt wider, was Händler heute denken. Die Nutzung spiegelt wider, was Institutionen vor Monaten entschieden haben. Was ich nicht miteinander in Einklang bringen kann, ist die Lücke zwischen der bestätigten Emissionszahl und dem täglichen Handelsvolumen. Zweihundert Millionen Euro in der Pipeline gegenüber dreieinhalb Millionen im täglichen Volumen ist ein großer Abstand. Entweder ist die Emission noch nicht auf der Chain angekommen oder das Volumen ist nicht das richtige Maß. @Dusk_Foundation hat Partnerschaften, die die meisten Protokolle zu diesem Preis nicht hätten. Ob das sich irgendwann im Preis zeigt oder nur in den Geschichtsbüchern, ist die Frage, die Preisdiagramme nie beantworten sollten. Wenn Preis und Adoption so stark auseinanderlaufen: Welche lügt?
#dusk $DUSK @Dusk_Foundation
Ich habe Zeit darauf verwendet, zwei Signale zu lesen, die in unterschiedliche Richtungen zeigen. Der Preis ist um dreiundneunzig Prozent gegenüber seinem Allzeithoch gesunken. Die NPEX-Partnerschaft ist live. Es existiert eine bestätigte Emissions-Pipeline von über zweihundert Millionen Euro. Das Boreas-Upgrade wurde im Mai ausgeliefert. Diese beiden Bilder gehören nicht zur selben Erzählung. Das eine deutet auf ein Projekt hin, das nicht in der Lage war, den Schwung beim Start zu halten. Das andere deutet auf ein Projekt hin, das weiter aufgebaut hat, während der Preis fiel. Infrastruktur-Tokens haben ein Timing-Problem, das Aktienmärkte nicht haben. Der Aktienkurs eines Unternehmens und sein Umsatz bewegen sich über die Zeit normalerweise in die gleiche Richtung. Der Token-Preis eines Protokolls und seine tatsächliche Nutzung können sich jahrelang voneinander entfernen. Der Preis spiegelt wider, was Händler heute denken. Die Nutzung spiegelt wider, was Institutionen vor Monaten entschieden haben. Was ich nicht miteinander in Einklang bringen kann, ist die Lücke zwischen der bestätigten Emissionszahl und dem täglichen Handelsvolumen. Zweihundert Millionen Euro in der Pipeline gegenüber dreieinhalb Millionen im täglichen Volumen ist ein großer Abstand. Entweder ist die Emission noch nicht auf der Chain angekommen oder das Volumen ist nicht das richtige Maß. @Dusk hat Partnerschaften, die die meisten Protokolle zu diesem Preis nicht hätten. Ob das sich irgendwann im Preis zeigt oder nur in den Geschichtsbüchern, ist die Frage, die Preisdiagramme nie beantworten sollten. Wenn Preis und Adoption so stark auseinanderlaufen: Welche lügt?
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
9
1
9
884
·
--
Verifiziert
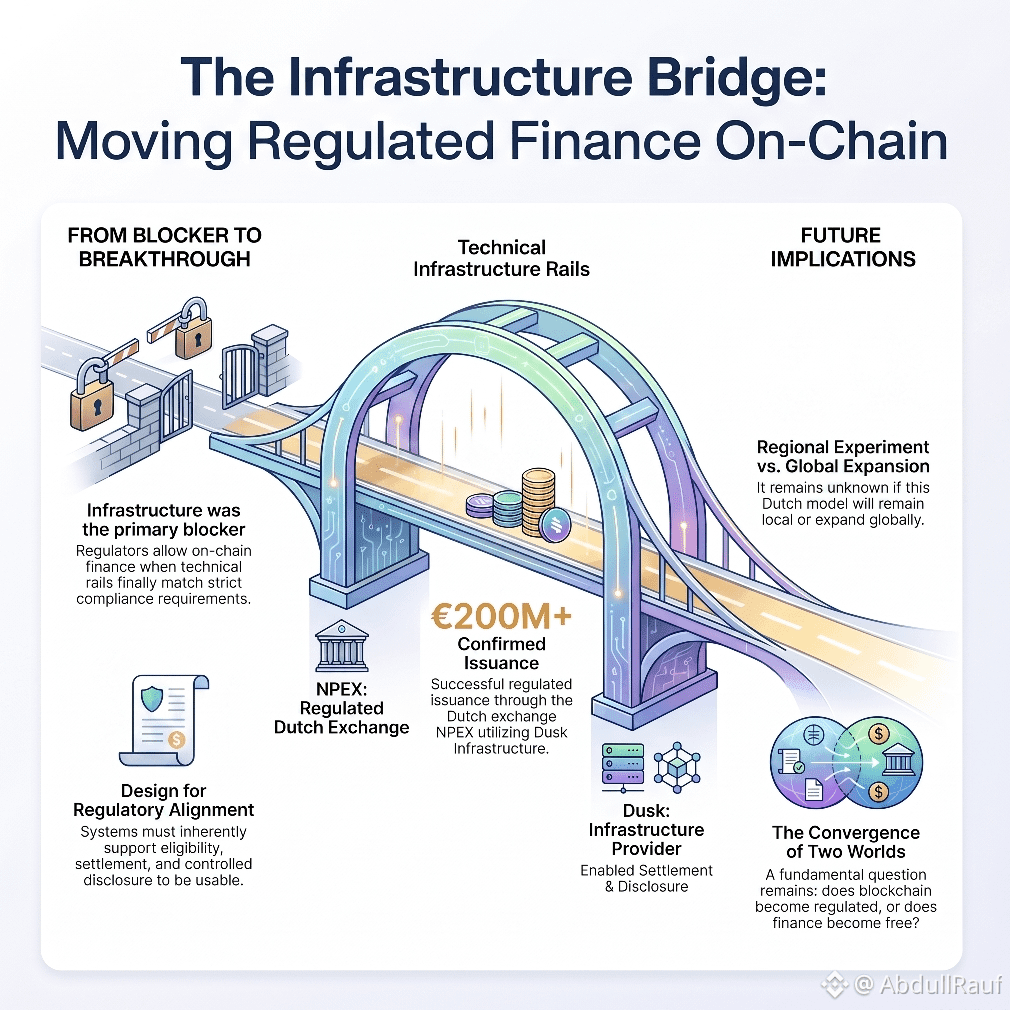
Zunächst ging ich davon aus, dass sich reguliertes Finanzwesen nicht auf die On-Chain-Welt verlagern ließe, weil Regulierungsbehörden das niemals erlauben würden. Die Regeln waren zu streng. Die Systeme waren zu geschlossen. Die Blockchain war zu offen.
Dann tauchten die Zahlen auf. Mehr als 200 Millionen Euro an bestätigter Emission über NPEX – eine regulierte niederländische Börse, die mit Dusk zusammenarbeitet. Das sah nicht nach Widerstand aus. Das sah nach dem Gegenteil aus.
Was mich schließlich festhielt, war die ruhigere Erkenntnis darunter. Regulierungsbehörden waren nicht das Hauptproblem. Die Infrastruktur war es. Wenn die Schienen die Voraussetzungen für Zulassung, Abwicklung und kontrollierte Offenlegung unterstützen konnten, wurde der regulatorische Weg nutzbar. Die Genehmigung wurde nicht nachträglich erteilt. Sie wurde möglich, weil das Design endlich zu den Anforderungen passte.
Was ich immer noch nicht einordnen kann, ist, wie lokal das bleibt. NPEX ist ein niederländischer Handelsplatz. Ob sich dieses Modell über Europa hinaus ausweitet oder ob es eine regionale Experimentierphase bleibt, ist noch offen.
Wenn reguliertes Finanzwesen On-Chain geht: Wird die Blockchain dadurch stärker reguliert oder wird das Finanzwesen freier?
#dusk $DUSK @Dusk_Foundation
Zunächst ging ich davon aus, dass sich reguliertes Finanzwesen nicht auf die On-Chain-Welt verlagern ließe, weil Regulierungsbehörden das niemals erlauben würden. Die Regeln waren zu streng. Die Systeme waren zu geschlossen. Die Blockchain war zu offen.
Dann tauchten die Zahlen auf. Mehr als 200 Millionen Euro an bestätigter Emission über NPEX – eine regulierte niederländische Börse, die mit Dusk zusammenarbeitet. Das sah nicht nach Widerstand aus. Das sah nach dem Gegenteil aus.
Was mich schließlich festhielt, war die ruhigere Erkenntnis darunter. Regulierungsbehörden waren nicht das Hauptproblem. Die Infrastruktur war es. Wenn die Schienen die Voraussetzungen für Zulassung, Abwicklung und kontrollierte Offenlegung unterstützen konnten, wurde der regulatorische Weg nutzbar. Die Genehmigung wurde nicht nachträglich erteilt. Sie wurde möglich, weil das Design endlich zu den Anforderungen passte.
Was ich immer noch nicht einordnen kann, ist, wie lokal das bleibt. NPEX ist ein niederländischer Handelsplatz. Ob sich dieses Modell über Europa hinaus ausweitet oder ob es eine regionale Experimentierphase bleibt, ist noch offen.
Wenn reguliertes Finanzwesen On-Chain geht: Wird die Blockchain dadurch stärker reguliert oder wird das Finanzwesen freier?
#dusk $DUSK @Dusk
Dann tauchten die Zahlen auf. Mehr als 200 Millionen Euro an bestätigter Emission über NPEX – eine regulierte niederländische Börse, die mit Dusk zusammenarbeitet. Das sah nicht nach Widerstand aus. Das sah nach dem Gegenteil aus.
Was mich schließlich festhielt, war die ruhigere Erkenntnis darunter. Regulierungsbehörden waren nicht das Hauptproblem. Die Infrastruktur war es. Wenn die Schienen die Voraussetzungen für Zulassung, Abwicklung und kontrollierte Offenlegung unterstützen konnten, wurde der regulatorische Weg nutzbar. Die Genehmigung wurde nicht nachträglich erteilt. Sie wurde möglich, weil das Design endlich zu den Anforderungen passte.
Was ich immer noch nicht einordnen kann, ist, wie lokal das bleibt. NPEX ist ein niederländischer Handelsplatz. Ob sich dieses Modell über Europa hinaus ausweitet oder ob es eine regionale Experimentierphase bleibt, ist noch offen.
Wenn reguliertes Finanzwesen On-Chain geht: Wird die Blockchain dadurch stärker reguliert oder wird das Finanzwesen freier?
#dusk $DUSK @Dusk
7
7
983
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ElSalvadorBTCHoldingsRiseTo7777
1,983 Aufrufe
82 Kommentare
$BTC #ElSalvadorBTCHoldingsRiseTo7777
Der Bitcoin-Bestand von El Salvador erreicht 7.777 BTC — auf dem Papier 162 Mio. USD mehr
Die staatlichen Bestände von El Salvador sind auf 7.777 BTC angewachsen, wertmäßig etwa 594 Millionen USD zu den heutigen Preisen. Das Land kauft seit dem 16. März 2024 jeden Tag 1 BTC — das sind 916 durchgehende Tage der Akkumulation, ohne Unterbrechungen.
Die durchschnittliche Anschaffungskostenbasis liegt bei 55.718 USD pro BTC, wodurch der nicht realisierte Gewinn der Regierung bei 162 Millionen USD liegt, entsprechend einer Rendite von 37 %.
Das ist diszipliniertes Dollar-Cost-Averaging auf nationaler Ebene — kein Panikverkauf durch Krypto-Winter, kein Hinterherjagen nach Höchstständen. Wie auch immer Ihre Meinung zu El Salvadors umfassendem Bitcoin-Experiment sein mag: Die Akkumulationsstrategie selbst ist bemerkenswert konstant.
$BTC #ElSalvador #Bitcoin
Top Hatter 09
·1 Likes
·4 Aufrufe
MemeLaunchpads82%OfArcDayOneVolume
10,748 Aufrufe
307 Kommentare
OstiumLoanDisputeHearingSetInNYFederalCourt
10,939 Aufrufe
261 Kommentare