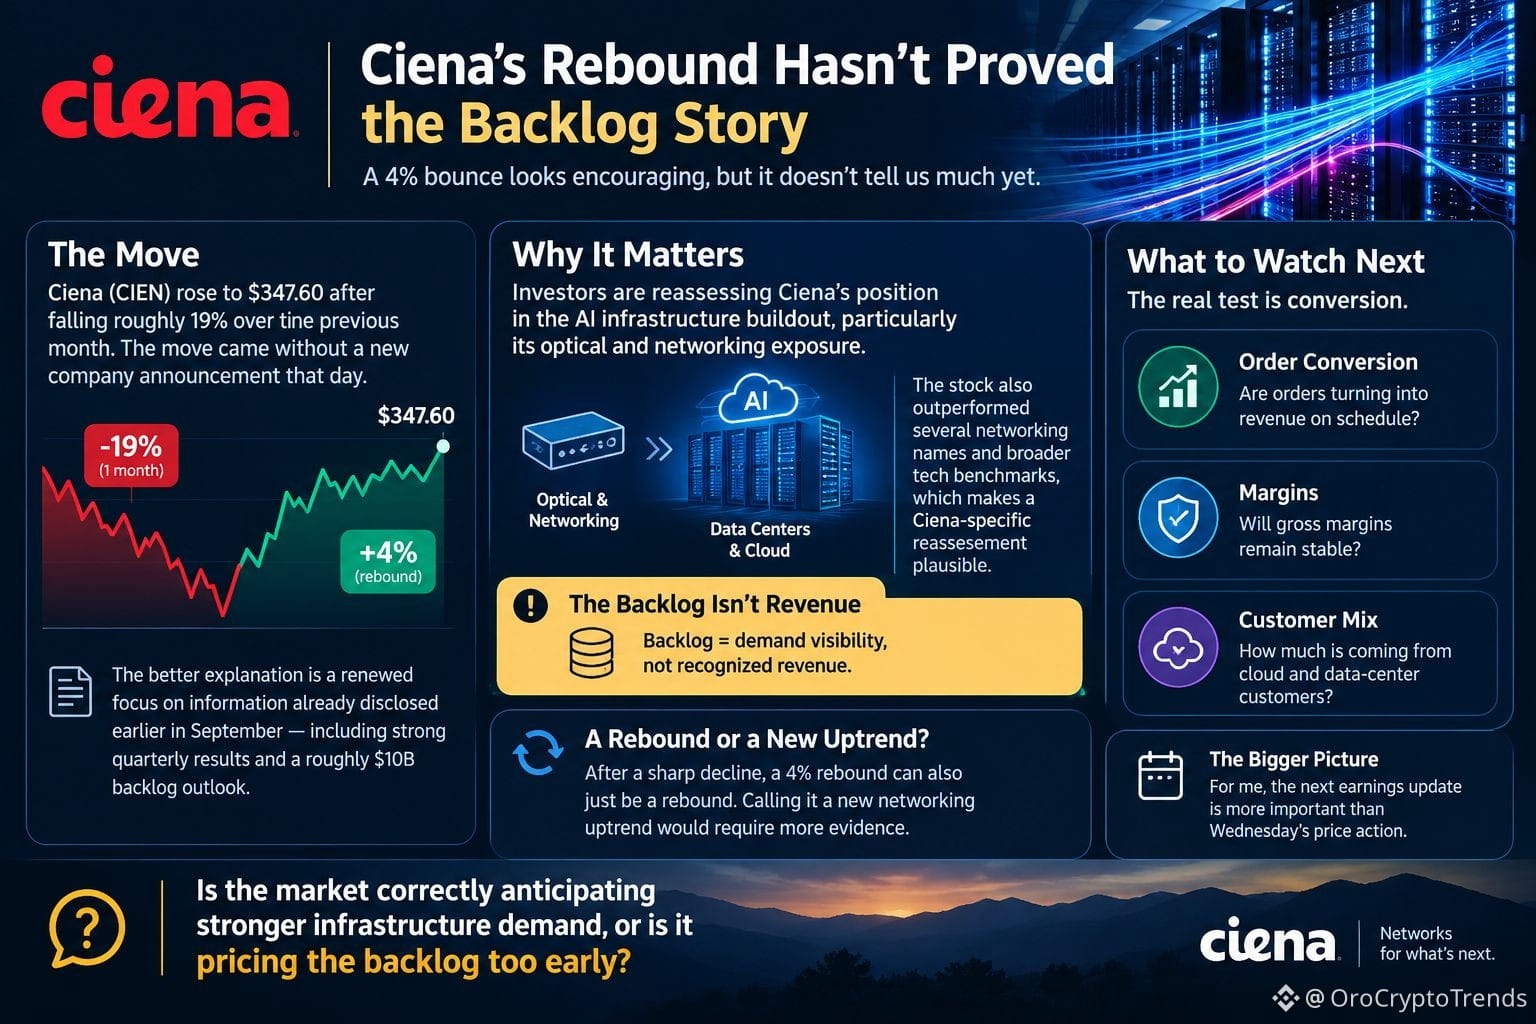
Der Rückprall von Ciena ist interessant. Aber ich glaube nicht, dass der Anstieg um 4 % schon viel beweist.
Ciena (CIEN) stieg auf 347,60 US-Dollar, nachdem es im Vormonat um etwa 19 % gefallen war. Die Bewegung kam ohne eine neue Unternehmensmitteilung an diesem Tag, daher ist die bessere Erklärung, dass ein erneuter Fokus auf das Informationsmanagement, der bereits Anfang September offengelegt worden war, wieder stärker in den Vordergrund gerückt ist — einschließlich starker Quartalsergebnisse und einer geschätzten Auftragsbestands-Prognose von rund 10 Mrd. US-Dollar.
Diese Unterscheidung ist wichtig.
Meine Einschätzung ist, dass Anleger Cienas Position beim Ausbau der KI-Infrastruktur neu bewerten — insbesondere hinsichtlich seines Engagements im Bereich optischer Komponenten und Netzwerke. Die Aktie bewegte sich außerdem stärker als mehrere nahegelegene Networking-Werte und breitere Technologiebörsenindizes, was eine unternehmensspezifische Neubewertung von Ciena plausibel macht.
Aber es gibt ein Problem dabei, den Auftragsbestand als unmittelbares Wachstumssignal zu behandeln.
Auftragsbestand ist Nachfrage-Sichtbarkeit, nicht bereits erfasster Umsatz.
Der eigentliche Test ist die Umwandlung. Künftige Ergebnisse sollten uns zeigen, ob Aufträge planmäßig in Umsatz übergehen, ob die Bruttomargen stabil bleiben und wie stark Cloud- und Rechenzentrums-Kunden dazu beitragen.
Nach einem deutlichen Rückgang kann ein 4%-Rebound auch einfach genau das sein — ein Rückprall. Damit zu argumentieren, es sei ein neuer Aufwärtstrend im Networking-Bereich, würde mehr Belege erfordern.
Für mich ist das nächste Earnings-Update wichtiger als die Kursbewegung von Mittwoch.
Rechnet der Markt die stärkere Infrastrukturnachfrage richtig ein, oder preist er den Auftragsbestand zu früh?
#Ciena
Ciena (CIEN) stieg auf 347,60 US-Dollar, nachdem es im Vormonat um etwa 19 % gefallen war. Die Bewegung kam ohne eine neue Unternehmensmitteilung an diesem Tag, daher ist die bessere Erklärung, dass ein erneuter Fokus auf das Informationsmanagement, der bereits Anfang September offengelegt worden war, wieder stärker in den Vordergrund gerückt ist — einschließlich starker Quartalsergebnisse und einer geschätzten Auftragsbestands-Prognose von rund 10 Mrd. US-Dollar.
Diese Unterscheidung ist wichtig.
Meine Einschätzung ist, dass Anleger Cienas Position beim Ausbau der KI-Infrastruktur neu bewerten — insbesondere hinsichtlich seines Engagements im Bereich optischer Komponenten und Netzwerke. Die Aktie bewegte sich außerdem stärker als mehrere nahegelegene Networking-Werte und breitere Technologiebörsenindizes, was eine unternehmensspezifische Neubewertung von Ciena plausibel macht.
Aber es gibt ein Problem dabei, den Auftragsbestand als unmittelbares Wachstumssignal zu behandeln.
Auftragsbestand ist Nachfrage-Sichtbarkeit, nicht bereits erfasster Umsatz.
Der eigentliche Test ist die Umwandlung. Künftige Ergebnisse sollten uns zeigen, ob Aufträge planmäßig in Umsatz übergehen, ob die Bruttomargen stabil bleiben und wie stark Cloud- und Rechenzentrums-Kunden dazu beitragen.
Nach einem deutlichen Rückgang kann ein 4%-Rebound auch einfach genau das sein — ein Rückprall. Damit zu argumentieren, es sei ein neuer Aufwärtstrend im Networking-Bereich, würde mehr Belege erfordern.
Für mich ist das nächste Earnings-Update wichtiger als die Kursbewegung von Mittwoch.
Rechnet der Markt die stärkere Infrastrukturnachfrage richtig ein, oder preist er den Auftragsbestand zu früh?
#Ciena