$NVDAB
$BTC
$TRUMP
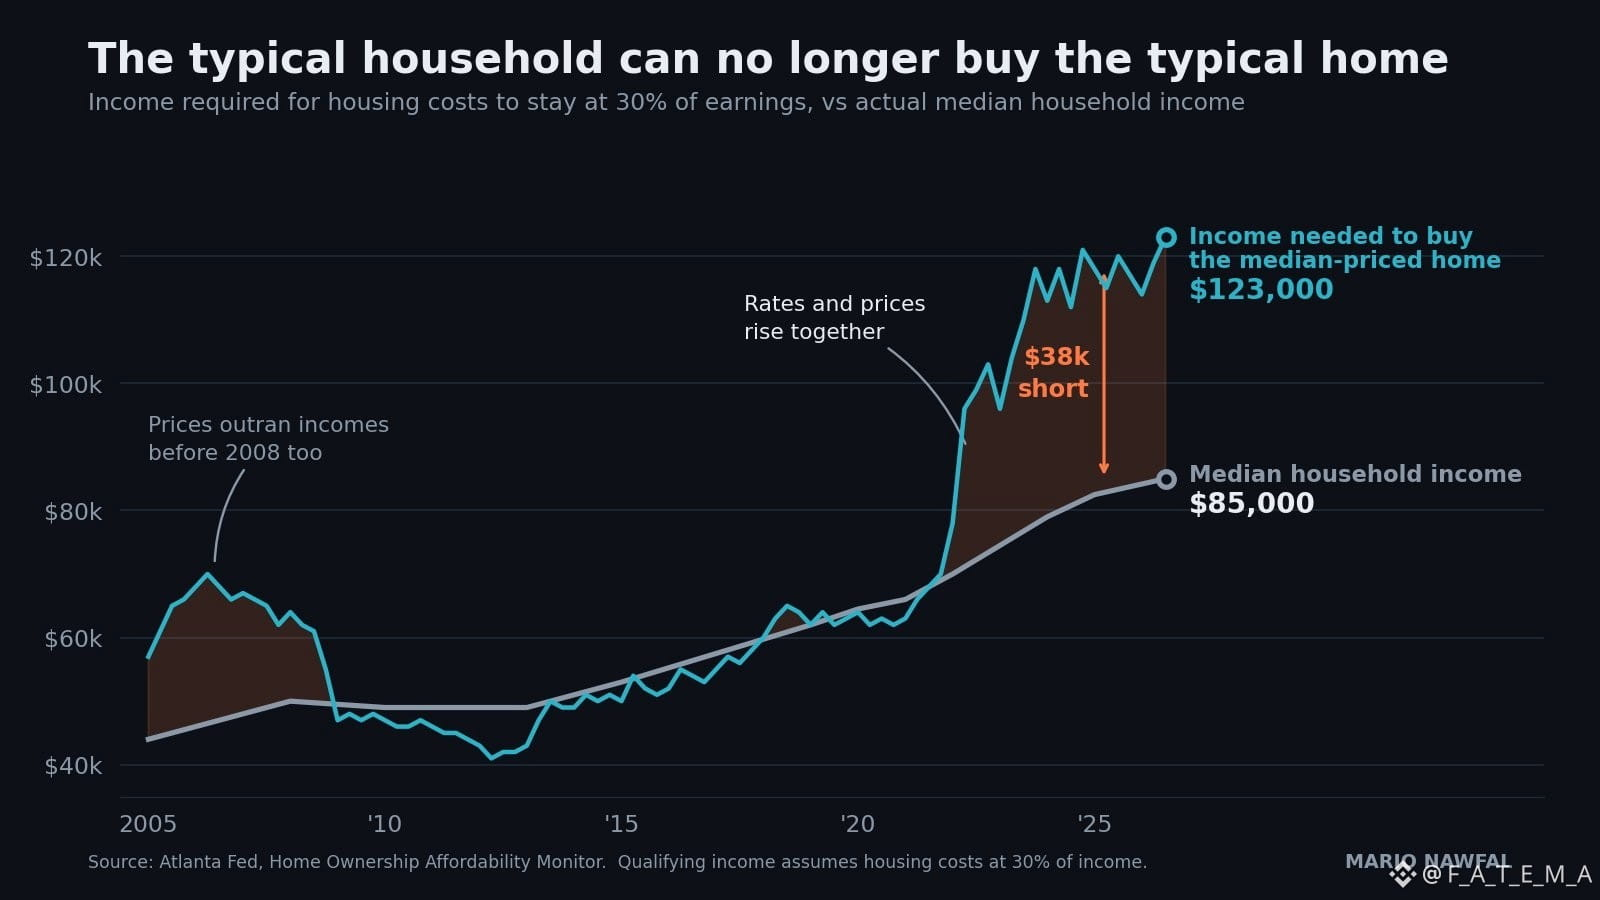
🇺🇸 Du brauchst jetzt 120.000 $, um das durchschnittliche amerikanische Haus zu kaufen. Der durchschnittliche Amerikaner verdient 85.000 $
Das sind 35.000 $ Unterschied zwischen dem, was ein typischer Haushalt verdient, und dem, was er braucht, um für das typische Haus in Frage zu kommen.
Die beiden Linien liefen lange parallel. Seit 2022 haben sie sich voneinander entfernt und gehen weiter auseinander.
Das ist der Teil, der nicht in die Schlagzeilen kommt: Das Maß der Atlanta Fed bezieht sich nicht nur auf den Kredit für das Haus. Es umfasst Grundsteuern, Wohngebäudeversicherung und PMI.. und genau der Posten „Versicherung“ ist explodiert.
In weiten Teilen des Landes ist nicht der Zinssatz ausschlaggebend, sondern die Prämie – sie hat das nötige Einkommen außerhalb der Reichweite gedrückt.
Die offizielle Schwelle für „bezahlbar“ ist, 30 % des Einkommens für Wohnen auszugeben. Der nationale Wert liegt inzwischen bei 47 %.
Ab wann hört das auf, eine Wohnungs-„Zyklus“-Entwicklung zu sein, und wird zu einer strukturellen Krise der Wohnraum-”Bezahlbarkeit“?
Quelle: Atlanta Fed
#FedRateWatch
$BTC
$TRUMP
🇺🇸 Du brauchst jetzt 120.000 $, um das durchschnittliche amerikanische Haus zu kaufen. Der durchschnittliche Amerikaner verdient 85.000 $
Das sind 35.000 $ Unterschied zwischen dem, was ein typischer Haushalt verdient, und dem, was er braucht, um für das typische Haus in Frage zu kommen.
Die beiden Linien liefen lange parallel. Seit 2022 haben sie sich voneinander entfernt und gehen weiter auseinander.
Das ist der Teil, der nicht in die Schlagzeilen kommt: Das Maß der Atlanta Fed bezieht sich nicht nur auf den Kredit für das Haus. Es umfasst Grundsteuern, Wohngebäudeversicherung und PMI.. und genau der Posten „Versicherung“ ist explodiert.
In weiten Teilen des Landes ist nicht der Zinssatz ausschlaggebend, sondern die Prämie – sie hat das nötige Einkommen außerhalb der Reichweite gedrückt.
Die offizielle Schwelle für „bezahlbar“ ist, 30 % des Einkommens für Wohnen auszugeben. Der nationale Wert liegt inzwischen bei 47 %.
Ab wann hört das auf, eine Wohnungs-„Zyklus“-Entwicklung zu sein, und wird zu einer strukturellen Krise der Wohnraum-”Bezahlbarkeit“?
Quelle: Atlanta Fed
#FedRateWatch