
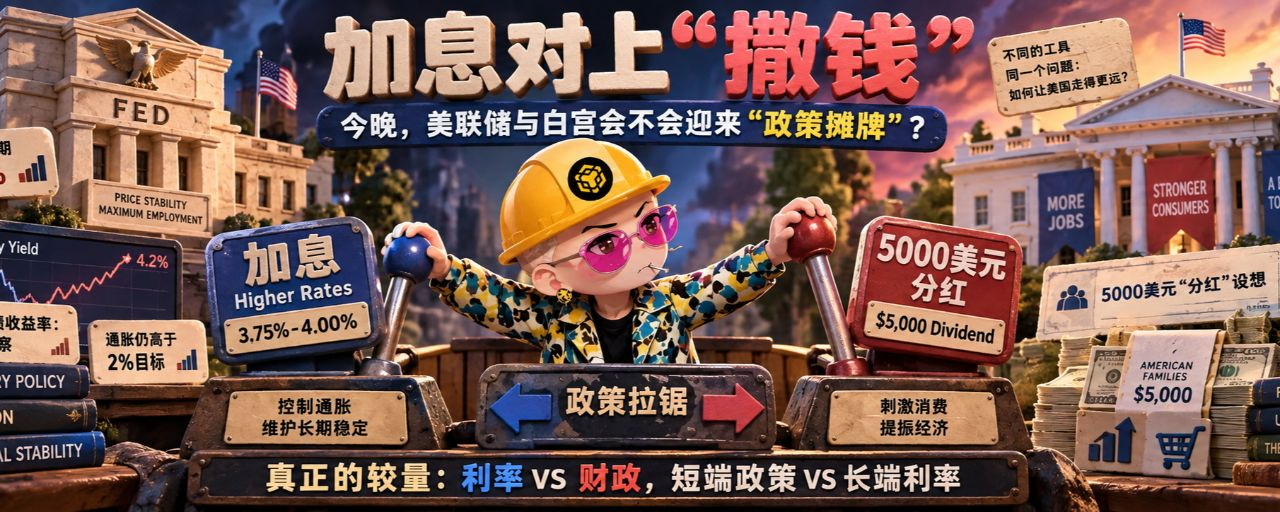

Zuerst das Fazit: Das ist kein „Abbruch“, sondern ein Aufeinandertreffen zweier Politiklogiken auf Augenhöhe.
Das heutige Fed-Zinsentscheidungsmeeting Abend dient auf den ersten Blick zwar einem Zinsbeschluss, gleicht in der Sache jedoch einer öffentlichen Gegenüberstellung von politischen Linien: Auf der einen Seite steht die Fed, die sich angesichts einer über dem Ziel liegenden Inflation, der Ölpreise und der langfristigen Renditen US-amerikanischer Staatsanleihen darauf vorbereitet, ihre restriktive Haltung aufrechtzuerhalten – oder sogar zu verstärken; auf der anderen Seite wirft das Weiße Haus vor den Zwischenwahlen die Idee der „Trump-Dividende“ in den Raum und verspricht, dass die USA, wenn die Republikaner den Kongress verteidigen, erwachsenen US-Bürgern 5.000 US-Dollar auszahlen werden.
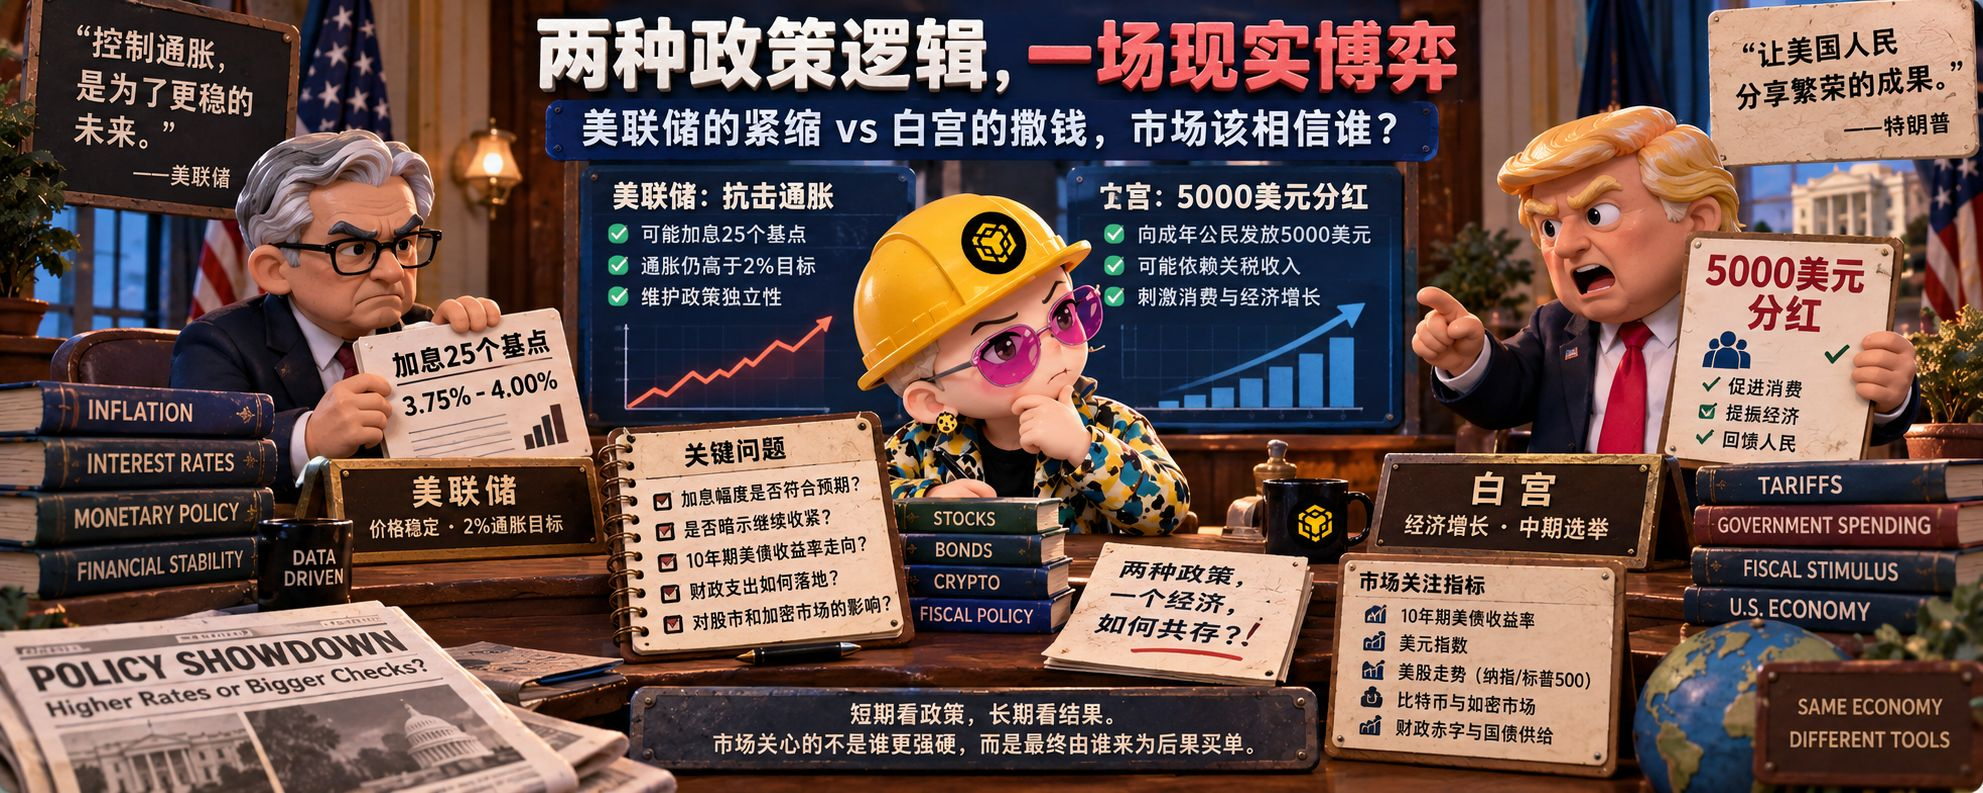
Bis zur Veröffentlichung des Beschlusses ging die Marktmeinung allgemein davon aus, dass die US-Notenbank (Fed) die Zielspanne für den Federal-Funds-Satz von 3,50 %–3,75 % um 25 Basispunkte auf 3,75 %–4,00 % anheben wird. Reuters berichtete, dass der Kernverbraucherpreisindex im August im Monatsvergleich um 0,3 % gestiegen sei und zudem die Ölpreise zeitweise die Marke von 100 US-Dollar je Barrel überschritten hätten. Das habe die Erzählung „Die Inflation geht wieder reibungslos zurück“ bereits geschwächt. Das bedeutet: Wenn die Fed heute Abend erhöht, reagiert sie nicht nur auf einen einzelnen Satz von Wirtschaftsdaten, sondern wahrt zugleich ihre Glaubwürdigkeit im Kampf gegen die Inflation.
Die Logik im Weißen Haus ist hingegen völlig anders. Trump beschreibt den Scheck über 5.000 US-Dollar als „Dividende“, und Vizepräsident Vance erwähnt, dass Zoll-Einnahmen eine mögliche Geldquelle sein könnten – das politische Ziel ist offensichtlich, die wirtschaftlichen Erfolge der Regierung in eine für Wähler direkt spürbare Bargeldrendite zu übersetzen. Das Problem ist: Wenn die Haushaltsseite Geld verteilt, steigt die Nachfrage; die Geldpolitik mit einer Zinserhöhung drückt dagegen die Nachfrage. Wenn beides gleichzeitig vorangetrieben wird, entsteht ein Politikpaket à la „mit dem Gaspedal drücken und gleichzeitig die Bremse ziehen“.
Ein Scheck über 5.000 US-Dollar ist zuerst ein politisches Versprechen, und erst danach ein wirtschaftliches Konzept
Grobe Schätzung auf Basis von rund 245 Millionen erwachsenen US-Bürgern: 5.000 US-Dollar pro Person entsprechen etwa 1,2 Billionen US-Dollar Ausgaben. Das ist keine normale Steuerermäßigung und auch kein begrenzt ausgerichteter Zuschuss, sondern eine makroökonomische Maßnahme, die ausreichen könnte, um die Erwartungen hinsichtlich Haushaltsdefizit, Angebot an Staatsanleihen und Konsum der privaten Haushalte zu verändern.
Auch die Mittelherkunft ist derzeit nicht klar. Zolleinnahmen könnten zwar einen Teil des Cashflows liefern, aber kaum die so gewaltigen Ausgaben vollständig decken. PBS verweist auf Schätzungen von Steuer-Forschungseinrichtungen, wonach das Volumen der bisherigen Zolleinnahmen deutlich geringer war als die Kosten der entsprechenden Scheckpläne. Unter dem neuen 5.000-Dollar-Vorschlag könnten die Zolleinnahmen daher womöglich nicht ausreichen, um die gesamten Auszahlungen für die Schecks zu tragen. Falls am Ende dennoch eine Zustimmung des Kongresses erforderlich ist und die Finanzierung über die Emission von Anleihen erfolgen muss, dann ist diese „Dividende“ nicht länger nur eine einfache Rückzahlung des Staates – sondern es werden künftige Staatseinnahmen in die heutige Konsumnachfrage vorgezogen.
Das hat drei Folgen. Erstens könnten die privaten Haushalte den Konsum vorziehen, wodurch die Preise im Dienstleistungssektor sowie die Nachfrage nach Wohnen und langlebigen Konsumgütern wieder stärker „klebrig“ werden. Zweitens wird der Markt befürchten, dass das Angebot an Staatsanleihen steigt, und verlangt dafür eine höhere Laufzeitprämie. Drittens, wenn sowohl die Inflation als auch die langfristigen Zinsen gleichzeitig steigen, wird es für die Fed noch schwieriger, so schnell zu senken, wie es das Weiße Haus erwartet.
Je stärker das Weiße Haus also betont, „Geld zu verteilen“, desto eher wird die Fed betonen, dass sie sich nicht von einem kurzfristigen politischen Zyklus steuern lassen kann. Die offizielle Erklärung der Fed im Juni hat bereits unmissverständlich festgehalten, dass die Inflation weiterhin über dem Ziel von 2% liegt und der Ausschuss sich darauf konzentrieren wird, Preisstabilität zu erreichen. Das zentrale Streitthema heute Abend ist vielleicht nicht, ob überhaupt erhöht wird, sondern ob der Vorsitzende Kevin Wosch ein Signal aussendet, dass die Erhöhungen danach noch weitergehen.
US-Aktienmarkt: Zinserhöhungen führen nicht unbedingt sofort zu einem großen Absturz – wirklich gefährlich ist, wenn die Renditen im langen Laufbereich außer Kontrolle geraten.
Vor der Entscheidung stiegen US-Aktienfutures weiterhin leicht an; die Nasdaq-100-Futures legten stärker zu als die Dow-Jones-Futures. Das zeigt, dass der Markt die Zinserhöhung um 25 Basispunkte bereits recht gut eingepreist hat und kurzfristige Gelder die „Zinserhöhung“ selbst nicht als neue Überraschung ansehen.
Das bedeutet jedoch nicht, dass das Risiko für den US-Aktienmarkt bereits gebannt ist. Besonders wichtig für die Aktienbewertung sind langfristige und reale Zinsen – nicht eine isolierte Zinserhöhung um jene 25 Basispunkte. Die Rendite zehnjähriger US-Staatsanleihen war zuvor bereits auf rund 5% gestiegen und hat damit ein Hoch seit 2007 erreicht. Der Abverkauf bei Anleihen übt derzeit Druck auf hoch bewertete Tech-Aktien aus.
Wenn heute Abend folgende Kombination auftritt, könnte der Druck auf die US-Aktienmärkte deutlich zunehmen: Die Fed erhöht die Zinsen um 25 Basispunkte; das Punktdiagramm oder die Aussagen des Vorsitzenden lassen erkennen, dass die Straffung im Jahresverlauf weitergehen wird; gleichzeitig beginnt der Markt, umfangreiche staatliche Ausgaben wieder stärker einzupreisen. Dann wird die kurzfristige Zinskomponente weiterhin von der Fed kontrolliert, während die langfristigen Renditen durch Defizite und das Angebot an Staatsanleihen nach oben getrieben werden könnten. Die Renditekurve könnte daher stärkere „fiskalische Dominanz“-Sorgen widerspiegeln.
Technologieaktien und wachstumsstarke Aktien mit hohen Bewertungen werden zuerst unter Druck geraten, weil ein Anstieg der Abzinsungsrate für zukünftige Cashflows die Bewertungen direkt komprimiert. Die Entwicklung von Bankaktien ist hingegen komplexer: Höhere Zinsen sind zwar vorteilhaft für die Nettozinsspanne, aber wenn die Renditen langlaufender Anleihen schnell steigen und dadurch Finanzierungsdruck entsteht, rücken wieder die Risikoaspekte in den Vordergrund – sowohl auf der Bilanz der Banken als auch bei gewerblichen Immobilien. Small Caps haben es ebenfalls nicht leicht: Sie sind stärker auf Finanzierung und die inländische Nachfrage angewiesen; sie fürchten sowohl steigende Zinsen als auch eine Inflation, die den realen Konsum belastet.
Andersherum: Selbst wenn die Fed die Zinsen erhöht, aber klar macht, dass es sich nur um eine „Versicherungs“-Anpassung handelt und die künftige Politik von den Daten abhängen wird, kann es ebenfalls zu einem „bad news, good news“-Moment kommen. Deshalb liegt der Fokus beim heutigen Handel nicht nur auf Rot oder Grün, sondern auf drei Linien: der Rendite zehnjähriger US-Staatsanleihen, dem US-Dollar-Index und der relativen Entwicklung der Nasdaq gegenüber dem S&P 500.
Krypto-Markt: erst von der Liquidität getroffen, dann von politischen Narrativen hin- und hergerissen
Bitcoin ist bereits vor der geldpolitischen Entscheidung in der Nähe von 76.000 US-Dollar gefallen. Berichten zufolge haben neben den Erwartungen an weitere Zinserhöhungen durch die US-Notenbank (Fed) und dem Anstieg der Renditen US-amerikanischer Staatsanleihen auch der Umstand geschadet, dass der Senat die prozedurale Abstimmung zur Weiterentwicklung des (Clarity Act) nicht vorantreiben konnte. Das dämpfte die Hoffnung des Marktes, dass der US-Krypto-Regelrahmen schnell umgesetzt wird.
Das zeigt die derzeitige doppelte Natur von Krypto-Assets. Einerseits werden sie zunehmend von US-politischen und regulatorischen Narrativen beeinflusst, andererseits bleiben sie ein stark risikobeladener Vermögenswert, der hochsensibel für Dollar-Liquidität und reale Zinsen ist. Wenn der Markt davon ausgeht, dass die Regierung kryptofreundliche Politik vorantreibt, kann Bitcoin von den institutionellen Erwartungen profitieren; wenn die Zinsen steigen und die Dollar-Finanzierung enger wird, ziehen sich die Gelder dagegen rasch aus hochvolatilen Assets zurück.
Wenn heute Abend die Formulierungen der Fed eher hawkisch ausfallen und die Renditen zehnjähriger US-Staatsanleihen weiter nach oben gehen, könnten Bitcoin, Ethereum und High-Beta-Altcoins weiter unter Druck geraten. Zuvor zeigte sich: Der Rückgang bei Ethereum fiel stärker aus als bei Bitcoin, und auch Assets wie XRP und Solana verzeichneten deutlichere Korrekturen. Das bedeutet in der Regel, dass der Markt Risiken reduziert – und nicht nur an einem bestimmten Coin dreht.
Umgekehrt: Wenn die Zinserhöhung bereits ausreichend eingepreist ist, Wosch in der Pressekonferenz keine weiteren verschärfenden Straffungs-Erwartungen verstärkt und die kurzfristige Lage sich stabilisiert, kann es zu einem Rebound kommen. Dabei ist jedoch zu beachten: Regulatorische Erleichterungen und „Geldregen“ aus dem Haushalt können den hohen Zins nicht automatisch ausgleichen. Für den Krypto-Markt ist die wichtigste Variable weiterhin, ob sich die reale Liquidität verbessert – nicht ob die Regierung politische Begriffe wie „kryptofreundlich“ oder „Dividenden“ verwendet.
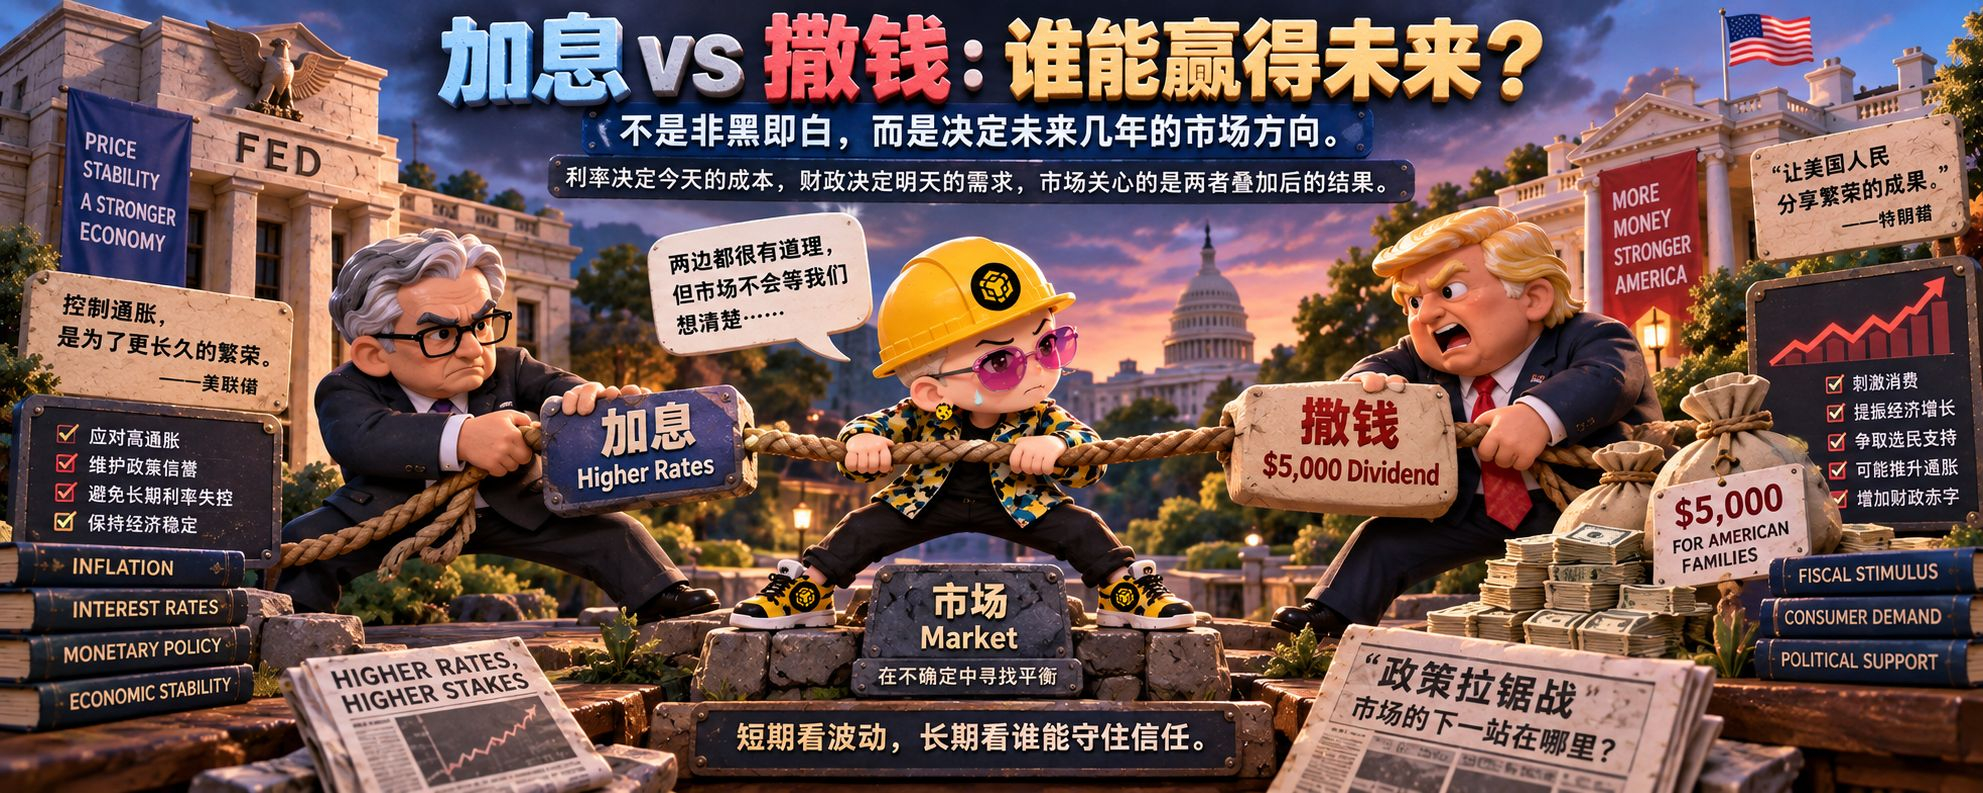
Was der Markt wirklich einpreist, ist das Ergebnis nach dem Motto „Politik gleicht sich gegenseitig aus“
Wenn das Weiße Haus Geld verteilt, könnte das den kurzfristigen Konsum und die Risikobereitschaft stützen; wenn die Fed jedoch die Zinsen erhöht, könnte das die Kreditexpansion und die Bewertung von Vermögenswerten dämpfen. Wenn beides gleichzeitig passiert, wird der Markt nicht einfach zwischen „guten Aktien“ und „schlechten Krypto-Assets“ wählen, sondern weiter nachfragen: Muss dieses Geld über die Emission von Anleihen finanziert werden? Wird die Inflation erneut anziehen? Muss die Fed die Zinsen länger erhöhen? Kann der US-Fiskus sich weiter zu akzeptablen Zinsen refinanzieren?
Das ist auch der Punkt, der heute Abend mehr Beachtung verdient als die Frage „Zerreißen Fed und Weißen Haus oder nicht“. Die Unabhängigkeit der Notenbank ist nicht, ob zwei Politiker öffentlich streiten, sondern ob der Markt glaubt, dass die Fed weiterhin bereit ist, wirtschaftliche und politische Kosten für Preisstabilität zu tragen. Wenn Anleger davon ausgehen, dass die Fiskalausgaben die geldpolitische Straffung ständig ausgleichen werden, könnten sie höhere langfristige Zinsen als Ausgleich verlangen.
Für den US-Aktienmarkt ist das schlechteste Szenario nicht eine Zinserhöhung innerhalb der Erwartungen, sondern die Kombination aus „hohen Zinsen, großen Defiziten und langsamerem Wachstum“. Für den Krypto-Markt ist das schlechteste Szenario ebenfalls nicht, dass ein regulatorischer Gesetzentwurf scheitert, sondern dass es fortlaufend politische Goodies gibt, die jedoch niemals zu einer lockereren, stabileren Dollar-Liquidität führen.
Vielleicht ist es heute Abend also nicht der „Tag des endgültigen Zerwürfnisses“ zwischen der Fed und dem Weißen Haus – aber es könnte der Abend sein, an dem der Markt beginnt, die Konfliktkosten der Politiken beider Seiten neu zu berechnen. Das Weiße Haus will mit Bargeld Stimmen gewinnen, und die Fed will mit Zinssätzen die Inflationserwartungen zurückgewinnen. Letztlich entscheidet sich, wessen Narrativ die Oberhand hat – anhand der Renditen US-amerikanischer Staatsanleihen, nicht anhand von Parolen von der Rednertribüne.
Risikohinweis: Dieser Artikel ist eine Marktkommentierung auf Basis öffentlich zugänglicher Informationen und stellt keine Anlageberatung dar, weder für Aktien, Fonds, Devisen noch für Krypto-Assets. Die Marktpreise können sich während der Sitzungserklärung der Notenbank, bei Wirtschaftsprognosen und während Pressekonferenzen schnell verändern.