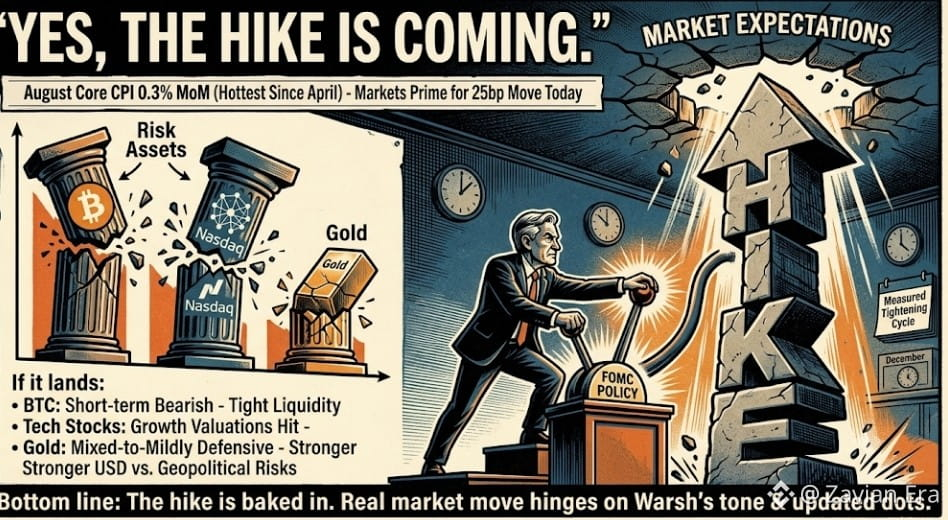
August Core CPI’s 0,3%-Anstieg im Monatsvergleich (heißester Wert seit April, über dem Konsens von 0,2%) schob die Wahrscheinlichkeit um 25 Basispunkte auf ~90–94%. Die Märkte haben ihn als nahezu sicher für das heutige FOMC eingepreist. Unter Chairs Warshs hawkischer Haltung und angesichts zäher Dienstleistungs-/Energie-Drucks ist dies die erste Zinserhöhung seit Jahren – und sie wirkt eher wie der Beginn eines maßvollen Straffungszyklus als wie eine reine One-and-done-Maßnahme. Dezember steht bereits im Raum, falls die Inflation sich nicht schnell genug abkühlt. Datenabhängig, aber die Hürde, um innezuhalten, ist jetzt höher.
Wenn es eintrifft:
BTC: Kurzfristig bärisch. Höhere Zinsen ziehen die Liquidität enger und erhöhen die Opportunitätskosten für das Halten von risikoarmen Assets ohne Rendite. Erwarte Volatilität und Druck, bis der Pfad klarer wird.
Tech-Aktien: Bärisch. Wachstumsbewertungen werden am härtesten von steigenden Diskontsätzen und höheren Kreditkosten getroffen. Besonders Nasdaq-sensitive Titel werden zuerst spüren.
Gold: Gemischt bis leicht defensiv. Höhere reale Renditen und ein stärkerer USD sind Gegenwinde, aber anhaltende Inflation und geopolitische Risiken können die Nachfrage nach sicheren Häfen am Leben halten. Weniger eine reine Risk-off-Geschädigte als BTC oder Tech.
Fazit: Die Zinserhöhung ist eingepreist. Die reale Marktbewegung wird davon abhängen, wie Warsh sich äußert, und von den aktualisierten Dots – hawkische Guidance könnte den Schmerz für Risk Assets verlängern.
#FedRateWatch #Bianance #BTC
Wenn es eintrifft:
BTC: Kurzfristig bärisch. Höhere Zinsen ziehen die Liquidität enger und erhöhen die Opportunitätskosten für das Halten von risikoarmen Assets ohne Rendite. Erwarte Volatilität und Druck, bis der Pfad klarer wird.
Tech-Aktien: Bärisch. Wachstumsbewertungen werden am härtesten von steigenden Diskontsätzen und höheren Kreditkosten getroffen. Besonders Nasdaq-sensitive Titel werden zuerst spüren.
Gold: Gemischt bis leicht defensiv. Höhere reale Renditen und ein stärkerer USD sind Gegenwinde, aber anhaltende Inflation und geopolitische Risiken können die Nachfrage nach sicheren Häfen am Leben halten. Weniger eine reine Risk-off-Geschädigte als BTC oder Tech.
Fazit: Die Zinserhöhung ist eingepreist. Die reale Marktbewegung wird davon abhängen, wie Warsh sich äußert, und von den aktualisierten Dots – hawkische Guidance könnte den Schmerz für Risk Assets verlängern.
#FedRateWatch #Bianance #BTC