#FedRateWatch
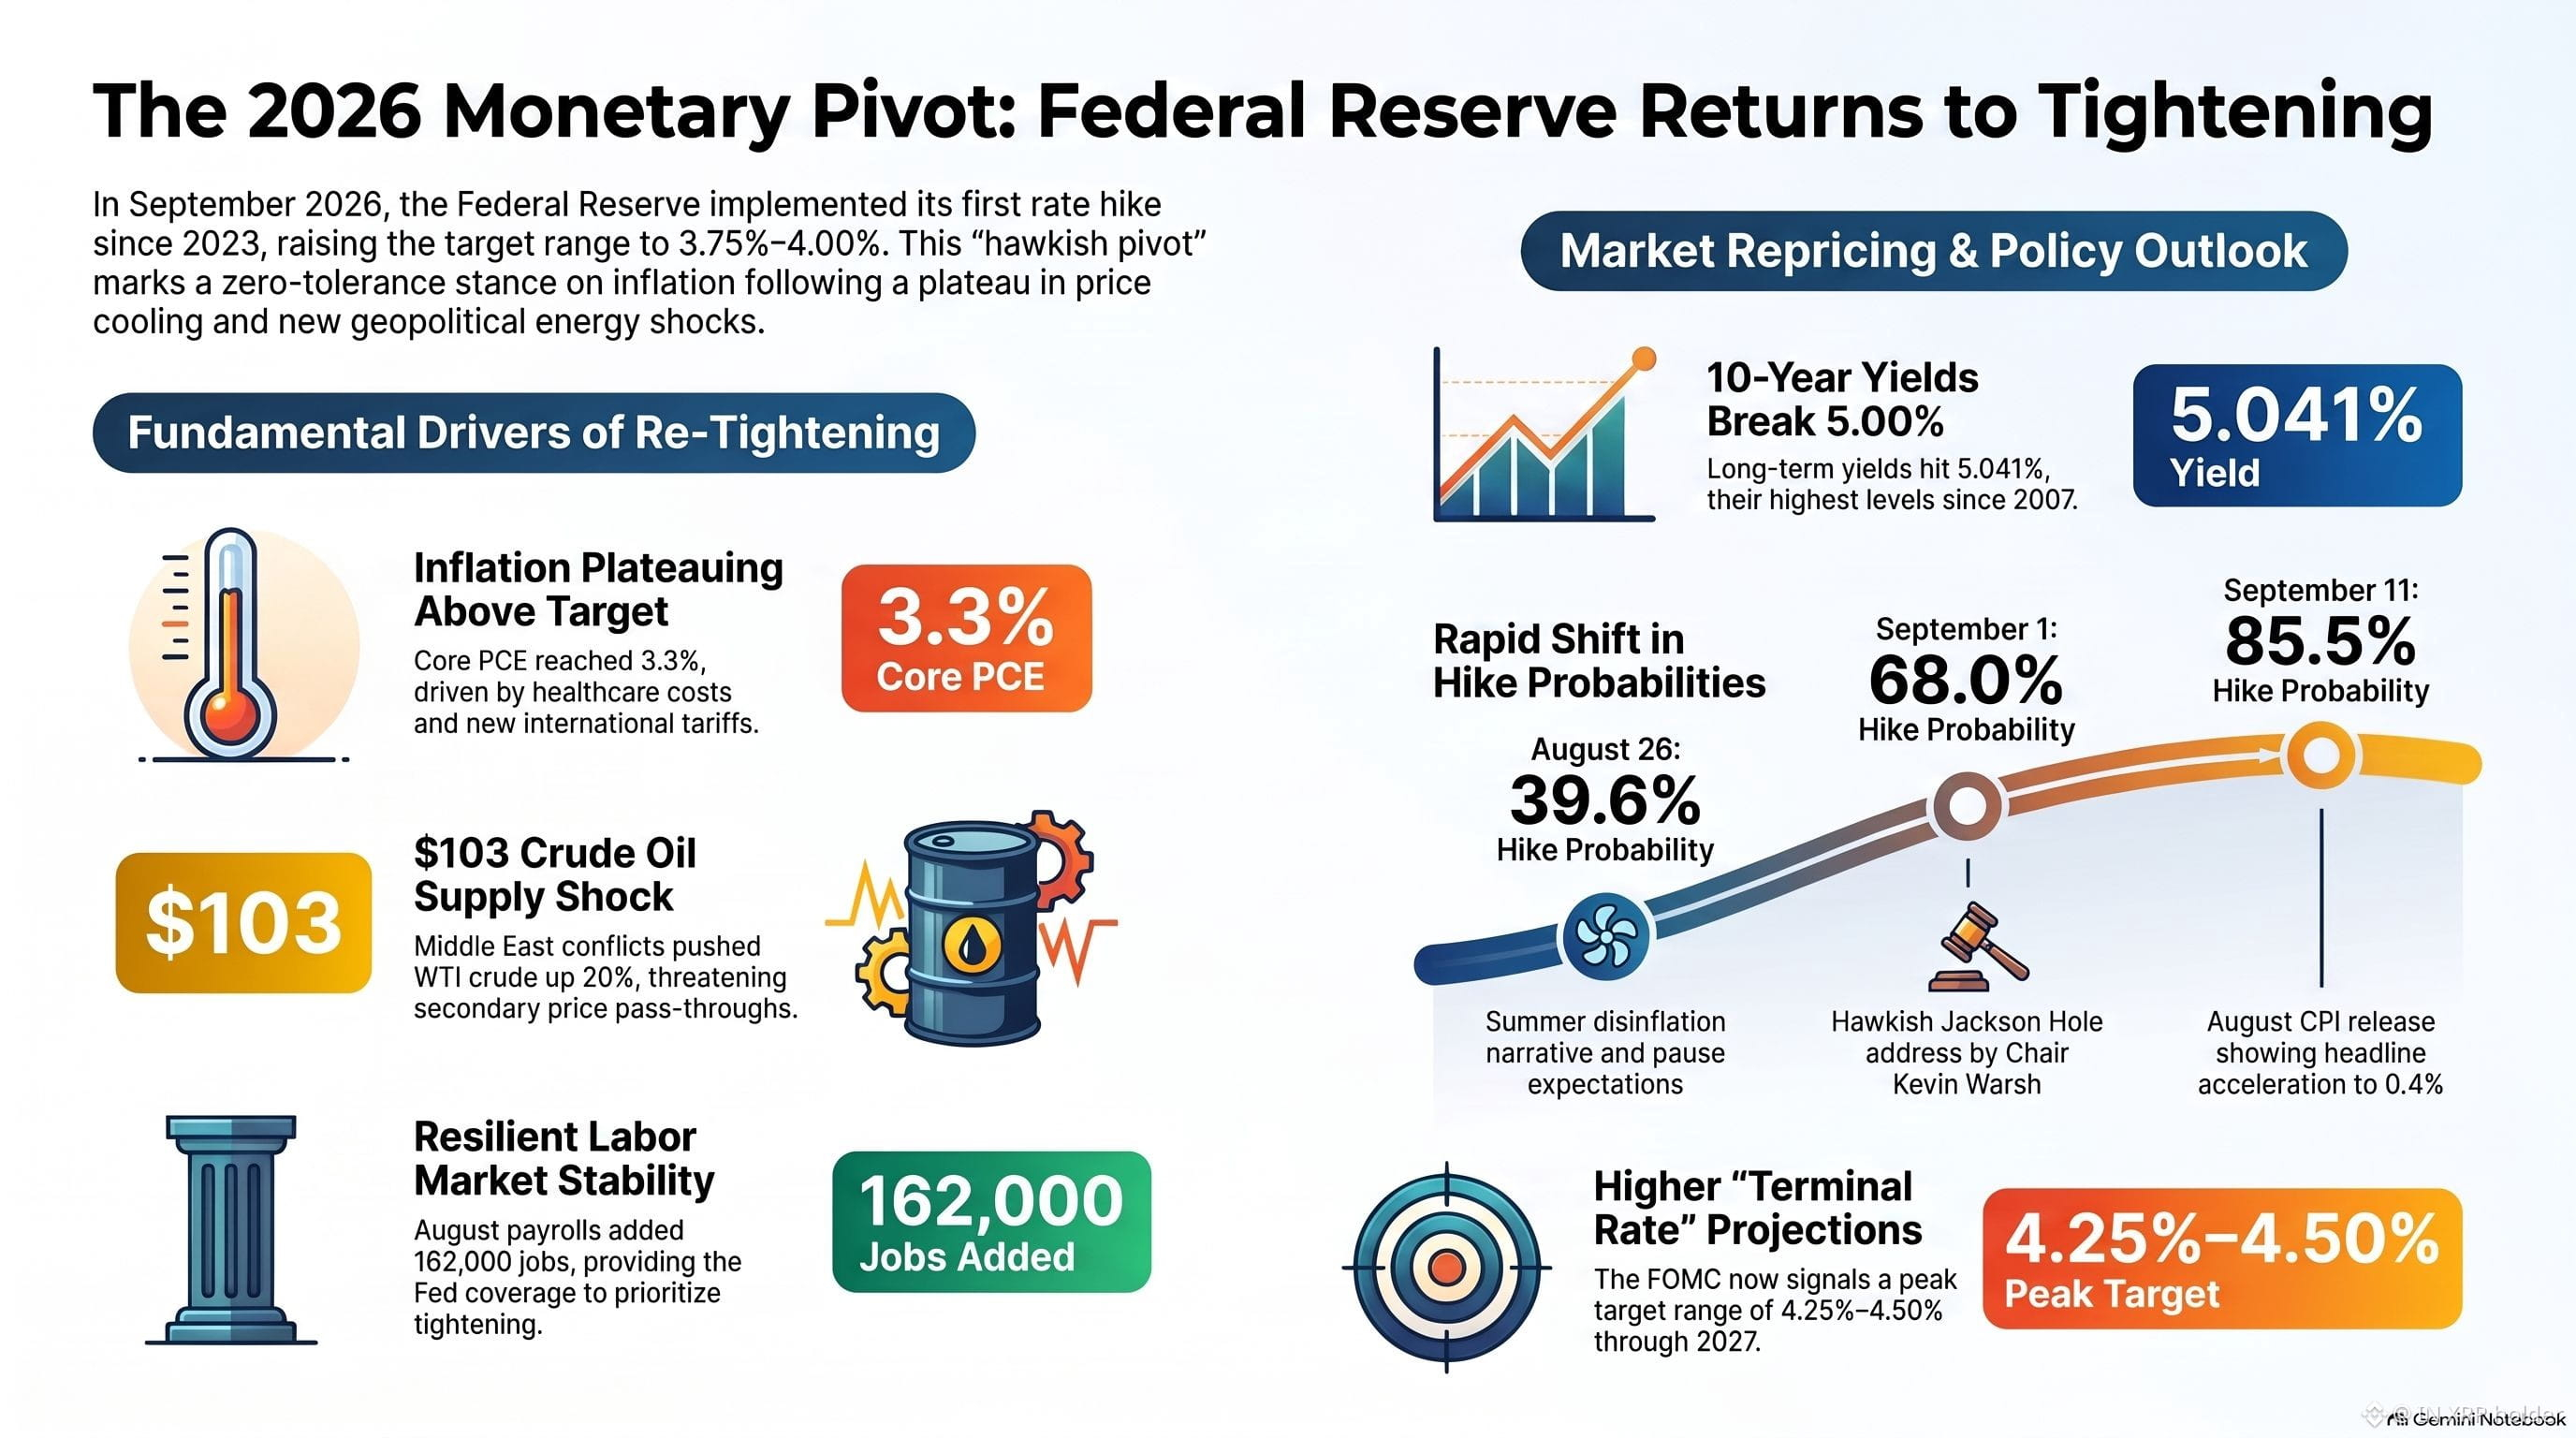
Das Federal Open Market Committee (FOMC) trat am 15.–16. September 2026 unter starkem makroökonomischem Druck zu seiner politischen Sitzung zusammen und erwartete dabei eine Erhöhung des Leitzinses um 25 Basispunkte auf eine Zielspanne von 3,75% bis 4,00%. Diese geldpolitische Anpassung stellt die erste Zinserhöhung der Federal Reserve seit Juli 2023 dar. Die Entscheidung kehrt faktisch eine Phase der geldpolitischen Lockerung um, die Ende 2025 beschlossen wurde und eine Zielkorridorspanne von 3,50% bis 3,75% festlegte, welche in den frühen und mittleren Monaten des Jahres 2026 sieben aufeinanderfolgende Monate unverändert blieb.
Der historische Verlauf des Zielzinssatzes unterstreicht das Ausmaß dieses Übergangs. Nachdem im Juli 2023 eine Höchstspanne von 5,25% bis 5,50% erreicht worden war, durchlief die Geldpolitik in der zweiten Jahreshälfte 2025 eine Phase der Lockerung, die das geldpolitische Ziel auf 3,50%–3,75% absenkte. Die darauf folgende Entscheidung, die Zinsen von Dezember 2025 bis August 2026 auf fester Linie zu halten, war darauf ausgerichtet, vorherige Anpassungen Zeit zu geben, sich im Wirtschaftsgeschehen durchzusetzen. Hartnäckige Preisdrücke zwangen jedoch im September 2026 zu einer Rückkehr zu aktiver Straffung.
Dieser Kurswechsel verweist auf eine grundlegende Veränderung in der zentralbanklichen Ausrichtung unter dem Vorsitzenden der Federal Reserve, Kevin Warsh. Mit einer klaren Haltung zur Preisstabilität basiert die Kommunikationsstrategie von Vorsitzendem Warsh—ursprünglich auf dem Jackson Hole Economic Symposium dargelegt—auf der Prämisse, dass Inflation im Kern eine Entscheidung ist, und signalisiert einen Ansatz mit Nulltoleranz gegenüber anhaltenden Preisdruck. Unter Warshs Führung hat das FOMC explizite langfristige, zukunftsgerichtete Leitlinien in den Hintergrund gerückt und stattdessen den Schwerpunkt auf die kurzfristige Flexibilität der Bilanz sowie auf die eingehenden wirtschaftlichen Indikatoren gelegt. In der Folge richtete sich die Zentralbank darauf, beschleunigte Inflations-erwartungen anzugehen, bevor sich Zweitrundeneffekte in Arbeits- und Produktmärkten im Inland festsetzen konnten.
Das Federal Open Market Committee (FOMC) trat am 15.–16. September 2026 unter starkem makroökonomischem Druck zu seiner politischen Sitzung zusammen und erwartete dabei eine Erhöhung des Leitzinses um 25 Basispunkte auf eine Zielspanne von 3,75% bis 4,00%. Diese geldpolitische Anpassung stellt die erste Zinserhöhung der Federal Reserve seit Juli 2023 dar. Die Entscheidung kehrt faktisch eine Phase der geldpolitischen Lockerung um, die Ende 2025 beschlossen wurde und eine Zielkorridorspanne von 3,50% bis 3,75% festlegte, welche in den frühen und mittleren Monaten des Jahres 2026 sieben aufeinanderfolgende Monate unverändert blieb.
Der historische Verlauf des Zielzinssatzes unterstreicht das Ausmaß dieses Übergangs. Nachdem im Juli 2023 eine Höchstspanne von 5,25% bis 5,50% erreicht worden war, durchlief die Geldpolitik in der zweiten Jahreshälfte 2025 eine Phase der Lockerung, die das geldpolitische Ziel auf 3,50%–3,75% absenkte. Die darauf folgende Entscheidung, die Zinsen von Dezember 2025 bis August 2026 auf fester Linie zu halten, war darauf ausgerichtet, vorherige Anpassungen Zeit zu geben, sich im Wirtschaftsgeschehen durchzusetzen. Hartnäckige Preisdrücke zwangen jedoch im September 2026 zu einer Rückkehr zu aktiver Straffung.
Dieser Kurswechsel verweist auf eine grundlegende Veränderung in der zentralbanklichen Ausrichtung unter dem Vorsitzenden der Federal Reserve, Kevin Warsh. Mit einer klaren Haltung zur Preisstabilität basiert die Kommunikationsstrategie von Vorsitzendem Warsh—ursprünglich auf dem Jackson Hole Economic Symposium dargelegt—auf der Prämisse, dass Inflation im Kern eine Entscheidung ist, und signalisiert einen Ansatz mit Nulltoleranz gegenüber anhaltenden Preisdruck. Unter Warshs Führung hat das FOMC explizite langfristige, zukunftsgerichtete Leitlinien in den Hintergrund gerückt und stattdessen den Schwerpunkt auf die kurzfristige Flexibilität der Bilanz sowie auf die eingehenden wirtschaftlichen Indikatoren gelegt. In der Folge richtete sich die Zentralbank darauf, beschleunigte Inflations-erwartungen anzugehen, bevor sich Zweitrundeneffekte in Arbeits- und Produktmärkten im Inland festsetzen konnten.