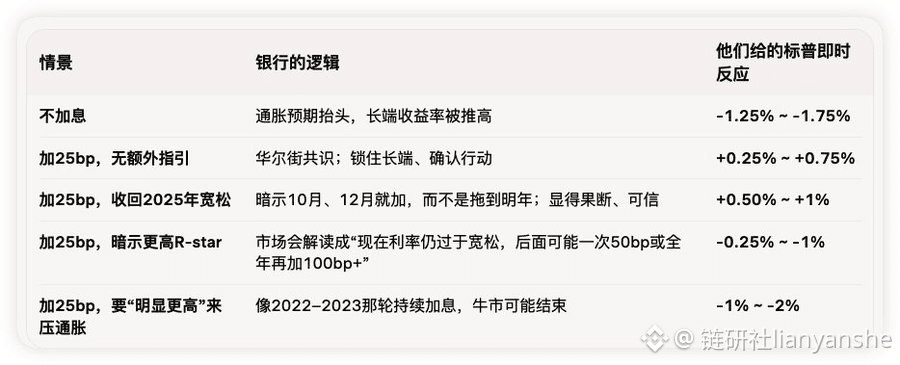
Eine Prognose zur Sitzung der US-Notenbank: Die zentralen Handelsideen lassen sich im Grunde in einem Satz zusammenfassen: Wenn Zinserhöhungen bereits eingepreist sind, belohnt der Markt glaubwürdige, maßvolle „Tauben“-eigene Falken – und bestraft das Aufgeben der Antiinflationspolitik, hin zu endlos falke(n).
Diese Zinserhöhung ist die erste seit Juli 2023; im Jahr 2025 wurden außerdem drei Mal Zinssenkungen vorgenommen.
Extrem dovisch: Keine Zinserhöhung. Dann wird das als Vertrauensschaden gewertet (Warsh hat gerade erst gesagt: Wenn die Inflation nicht das Ziel erreicht, muss man handeln). Der lange Laufzeitbereich (Long End) dürfte wegen steigender Inflationsprämien nach oben gehen, was für den US-Aktienmarkt negativ ist und zu einem starken Rückgang führen würde.
Guter Falkenmodus: Man erhöht etwas „+“ und holt die Zusagen von den Zinssenkungen aus dem vergangenen Jahr wieder ein. Das wird dagegen als positiv angesehen, weil der Anleihemarkt möglicherweise glaubt, die US-Notenbank nehme das Thema Inflation ernst; die langfristige Inflationsprämie könnte sinken.
Schlechter Falkenmodus: Erst wenn die Kommunikation die Pfade so zeichnet, dass es noch deutlich, fortlaufend und extrem hawkisch weitergehen soll, greift der Markt in die Bewertung ein (insbesondere bei wachstumsorientierten Aktien mit langer Duration).
Diese Zinserhöhung ist die erste seit Juli 2023; im Jahr 2025 wurden außerdem drei Mal Zinssenkungen vorgenommen.
Extrem dovisch: Keine Zinserhöhung. Dann wird das als Vertrauensschaden gewertet (Warsh hat gerade erst gesagt: Wenn die Inflation nicht das Ziel erreicht, muss man handeln). Der lange Laufzeitbereich (Long End) dürfte wegen steigender Inflationsprämien nach oben gehen, was für den US-Aktienmarkt negativ ist und zu einem starken Rückgang führen würde.
Guter Falkenmodus: Man erhöht etwas „+“ und holt die Zusagen von den Zinssenkungen aus dem vergangenen Jahr wieder ein. Das wird dagegen als positiv angesehen, weil der Anleihemarkt möglicherweise glaubt, die US-Notenbank nehme das Thema Inflation ernst; die langfristige Inflationsprämie könnte sinken.
Schlechter Falkenmodus: Erst wenn die Kommunikation die Pfade so zeichnet, dass es noch deutlich, fortlaufend und extrem hawkisch weitergehen soll, greift der Markt in die Bewertung ein (insbesondere bei wachstumsorientierten Aktien mit langer Duration).