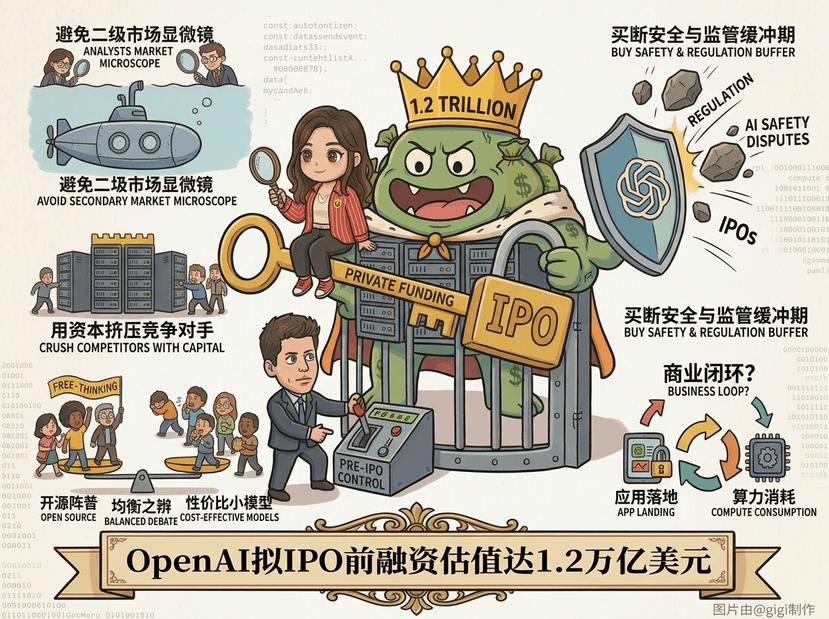
Der Wert schießt auf 1,2 Billionen US-Dollar – OpenAI will seine Giganten-Position offenbar direkt vor dem Börsengang endgültig zementieren
Schau dir die aktuelle Lage an: Der jährliche Umsatz knackt bereits die 40-Milliarden-Dollar-Marke. Das ist eine sehr gut kalkulierte Rechnung. Solange die Rechenleistungs-Schutzmauer und die Ökosystem-Vorteile noch da sind, wollen sie die Bewertung möglichst außerhalb des Sekundärmarkts maximal nach oben treiben
Warum macht OpenAI so dringend vor dem IPO eine große Runde Erstfinanzierung?
▶️ Um die „Mikroskop“-Kontrolle des Sekundärmarkts zu umgehen
Mit dem Börsengang kommen Quartalsberichte unter Druck und die Prüfung der Profitmargen. Große Modelle sind extrem kostenintensiv. In Privatmärkten an Geld zu kommen, vermeidet die Schwankungen der Kurse in öffentlichen Märkten. So können sie gegen eine hohe Prämie langfristiges Kapital einsammeln
▶️ Wettbewerber mit Kapitaldruck auspressen
Rechenleistung, Rechenzentren und Strom kosten astronomische Summen. Eine Bewertung von 1,2 Billionen US-Dollar dient dazu, die kapitalintensive „Verbrennungsphase“ der kommenden Jahre abzufedern – und mit Finanzierungsbarrieren Nachzügler und Verfolger vor der Tür zu halten
▶️ Kauf eines Puffers für Sicherheit und Regulierung
Wenn der Börsengang erst nach 2027 erfolgt, kann man die derzeitigen Kontroversen rund um KI-Sicherheit und den regulatorischen Sturm so weit wie möglich aus dem direkten Einflussbereich auf den Aktienkurs herausnehmen
OpenAI verfolgt den Weg des absoluten Monopolisten – doch die Open-Source-Lager und die leistungsstarken, günstigen kleinen Modelle erodieren zunehmend die nachgelagerten Märkte
Die entscheidenden Variablen der Zukunft liegen darin, ob das Modell „hohe Investitionen gegen Einnahmen“ eine echte geschäftliche geschlossene Schleife bilden kann. Wenn die Umsetzung in Anwendungen nicht mit dem Verbrauch von Rechenkapazität Schritt hält, könnten 1,2 Billionen US-Dollar am Ende vielleicht nur die letzte Glanzblase im Private-Equity-Markt sein
DYOR #OpenAI
Schau dir die aktuelle Lage an: Der jährliche Umsatz knackt bereits die 40-Milliarden-Dollar-Marke. Das ist eine sehr gut kalkulierte Rechnung. Solange die Rechenleistungs-Schutzmauer und die Ökosystem-Vorteile noch da sind, wollen sie die Bewertung möglichst außerhalb des Sekundärmarkts maximal nach oben treiben
Warum macht OpenAI so dringend vor dem IPO eine große Runde Erstfinanzierung?
▶️ Um die „Mikroskop“-Kontrolle des Sekundärmarkts zu umgehen
Mit dem Börsengang kommen Quartalsberichte unter Druck und die Prüfung der Profitmargen. Große Modelle sind extrem kostenintensiv. In Privatmärkten an Geld zu kommen, vermeidet die Schwankungen der Kurse in öffentlichen Märkten. So können sie gegen eine hohe Prämie langfristiges Kapital einsammeln
▶️ Wettbewerber mit Kapitaldruck auspressen
Rechenleistung, Rechenzentren und Strom kosten astronomische Summen. Eine Bewertung von 1,2 Billionen US-Dollar dient dazu, die kapitalintensive „Verbrennungsphase“ der kommenden Jahre abzufedern – und mit Finanzierungsbarrieren Nachzügler und Verfolger vor der Tür zu halten
▶️ Kauf eines Puffers für Sicherheit und Regulierung
Wenn der Börsengang erst nach 2027 erfolgt, kann man die derzeitigen Kontroversen rund um KI-Sicherheit und den regulatorischen Sturm so weit wie möglich aus dem direkten Einflussbereich auf den Aktienkurs herausnehmen
OpenAI verfolgt den Weg des absoluten Monopolisten – doch die Open-Source-Lager und die leistungsstarken, günstigen kleinen Modelle erodieren zunehmend die nachgelagerten Märkte
Die entscheidenden Variablen der Zukunft liegen darin, ob das Modell „hohe Investitionen gegen Einnahmen“ eine echte geschäftliche geschlossene Schleife bilden kann. Wenn die Umsetzung in Anwendungen nicht mit dem Verbrauch von Rechenkapazität Schritt hält, könnten 1,2 Billionen US-Dollar am Ende vielleicht nur die letzte Glanzblase im Private-Equity-Markt sein
DYOR #OpenAI